


Με μια ματιά
- Η προκαταβολή φόρου είναι το 55% του φόρου από επιχειρηματική δραστηριότητα για τα φυσικά πρόσωπα (άρθρο 69 Ν. 4172/2013) και το 80% για τα νομικά πρόσωπα (άρθρο 71). Όταν το εισόδημα αποκτάται για πρώτη φορά βεβαιώνεται στο μισό· στα νέα νομικά πρόσωπα η μείωση 50% ισχύει για τρία έτη.
- Δεν είναι επιπλέον φόρος: συμψηφίζεται στο εκκαθαριστικό της επόμενης χρονιάς και, αν ο φόρος βγει μικρότερος, η διαφορά επιστρέφεται.
- Δεν βεβαιώνεται όταν δεν ξεπερνά τα 30 €, ούτε για όσους φορολογούνται ως μισθωτοί, όπως τα «μπλοκάκια» του άρθρου 12 παρ. 2 περ. στ’ ΚΦΕ.
- Αν το εισόδημα της τρέχουσας χρονιάς πέφτει πάνω από 25%, ζητάτε μείωση με αίτηση έως το τέλος Σεπτεμβρίου (άρθρο 70 ΚΦΕ).
- Το 2026 πληρώνεται σε 8 μηνιαίες δόσεις, από 31 Ιουλίου 2026 έως το τέλος Φεβρουαρίου 2027. Για το φορολογικό έτος 2027 έχει εξαγγελθεί μείωση στο 50% για τις ατομικές επιχειρήσεις.
Το πιο συχνό τηλεφώνημα που δεχόμαστε κάθε Ιούλιο ξεκινά με την ίδια φράση: «Γιατί το εκκαθαριστικό βγάζει σχεδόν διπλάσιο φόρο από πέρυσι;». Σχεδόν πάντα η απάντηση είναι η προκαταβολή φόρου. Ο οδηγός αυτός είναι για όσους έχουν ατομική επιχείρηση, ελεύθερο επάγγελμα, αγροτικό εισόδημα ή εταιρεία.
Θα δείτε πώς υπολογίζεται το ποσό, πώς συμψηφίζεται την επόμενη χρονιά, πότε δικαιούστε μείωση και ποιοι δεν την πληρώνουν, με ένα παράδειγμα δύο ετών και τα λάθη που διορθώνουμε πιο συχνά στο γραφείο μας.
Τι είναι η προκαταβολή φόρου και γιατί εμφανίζεται στο εκκαθαριστικό
Η προκαταβολή φόρου είναι ποσό που βεβαιώνει η ΑΑΔΕ μαζί με τον φόρο της χρονιάς που δηλώνετε, ως έναντι του φόρου της επόμενης χρονιάς. Προβλέπεται στα άρθρα 69 έως 71 του Κώδικα Φορολογίας Εισοδήματος (Ν. 4172/2013) και αφορά μόνο το εισόδημα από επιχειρηματική δραστηριότητα, όχι μισθούς, συντάξεις ή ενοίκια.
Η λογική του κράτους: αφού φέτος βγάλατε κέρδη, πιθανότατα θα βγάλετε και του χρόνου, άρα εισπράττει από τώρα ένα μέρος του φόρου της επόμενης χρονιάς. Στο εκκαθαριστικό το βλέπετε σε τρεις γραμμές: ο φόρος της χρονιάς, η νέα προκαταβολή που προστίθεται και η περσινή που αφαιρείται. Πληρώνετε το καθαρό αποτέλεσμα.
Γι’ αυτό η πρώτη χρονιά με κανονικά κέρδη πονάει περισσότερο: πληρώνετε φόρο και προκαταβολή χωρίς να αφαιρείτε κάτι. Οι σημερινοί συντελεστές ισχύουν από το φορολογικό έτος 2020 για τα φυσικά πρόσωπα και από το 2021 για τα νομικά, με το άρθρο 119 του Ν. 4799/2021. Μέχρι τότε ήταν 100%.
Πόσο είναι η προκαταβολή φόρου το 2026 για κάθε κατηγορία
Για τις δηλώσεις που υποβλήθηκαν το 2026 η προκαταβολή είναι 55% για τα φυσικά πρόσωπα με επιχειρηματική ή αγροτική δραστηριότητα και 80% για τα νομικά πρόσωπα. Όποιος δηλώνει για πρώτη φορά τέτοιο εισόδημα πληρώνει το μισό, και τα νέα νομικά πρόσωπα πληρώνουν μειωμένη προκαταβολή κατά 50% για τρία έτη.
| Ποιος | Συντελεστής | Νομική βάση |
|---|---|---|
| Ατομική επιχείρηση, ελεύθερος επαγγελματίας, αγρότης | 55% του φόρου από επιχειρηματική δραστηριότητα | άρθρο 69 παρ. 1 ΚΦΕ |
| Φυσικό πρόσωπο με εισόδημα από επιχειρηματική δραστηριότητα για πρώτη φορά | 27,5% (το μισό) | άρθρο 69 παρ. 1 ΚΦΕ |
| Νομικά πρόσωπα και νομικές οντότητες (ΟΕ, ΕΕ, ΙΚΕ, ΕΠΕ, ΑΕ) | 80% του φόρου | άρθρο 71 παρ. 1 ΚΦΕ |
| Νέα νομικά πρόσωπα, τρία πρώτα έτη από την έναρξη | 40% (μείωση 50%) | άρθρο 71 παρ. 3 ΚΦΕ |
| Τράπεζες και υποκαταστήματα αλλοδαπών τραπεζών | 100% | άρθρο 71 παρ. 2 ΚΦΕ |
| Οποιοσδήποτε, όταν το ποσό δεν ξεπερνά τα 30 € | 0 (δεν βεβαιώνεται) | άρθρο 69 παρ. 2 ΚΦΕ |
Δύο λεπτομέρειες εκτός πίνακα. Η μείωση για τα νέα νομικά πρόσωπα δεν ισχύει για εταιρείες που προήλθαν από μετατροπή ή συγχώνευση. Και από την προκαταβολή των φυσικών προσώπων αφαιρείται ο φόρος που ήδη παρακρατήθηκε, όπως η παρακράτηση 20% στα τιμολόγια προς επιχειρήσεις, οπότε συχνά βγαίνει πολύ μικρότερη ή μηδενική (δείτε τον οδηγό μας για τους παρακρατούμενους φόρους επιχείρησης).
Το «μισό για πρώτη φορά» το διαβάζουμε κατά γράμμα: αφορά μόνο τη χρονιά που δηλώνετε για πρώτη φορά τέτοιο εισόδημα, όχι τριετία όπως στα νομικά πρόσωπα.
Πώς υπολογίζεται η προκαταβολή φόρου: παράδειγμα δύο ετών
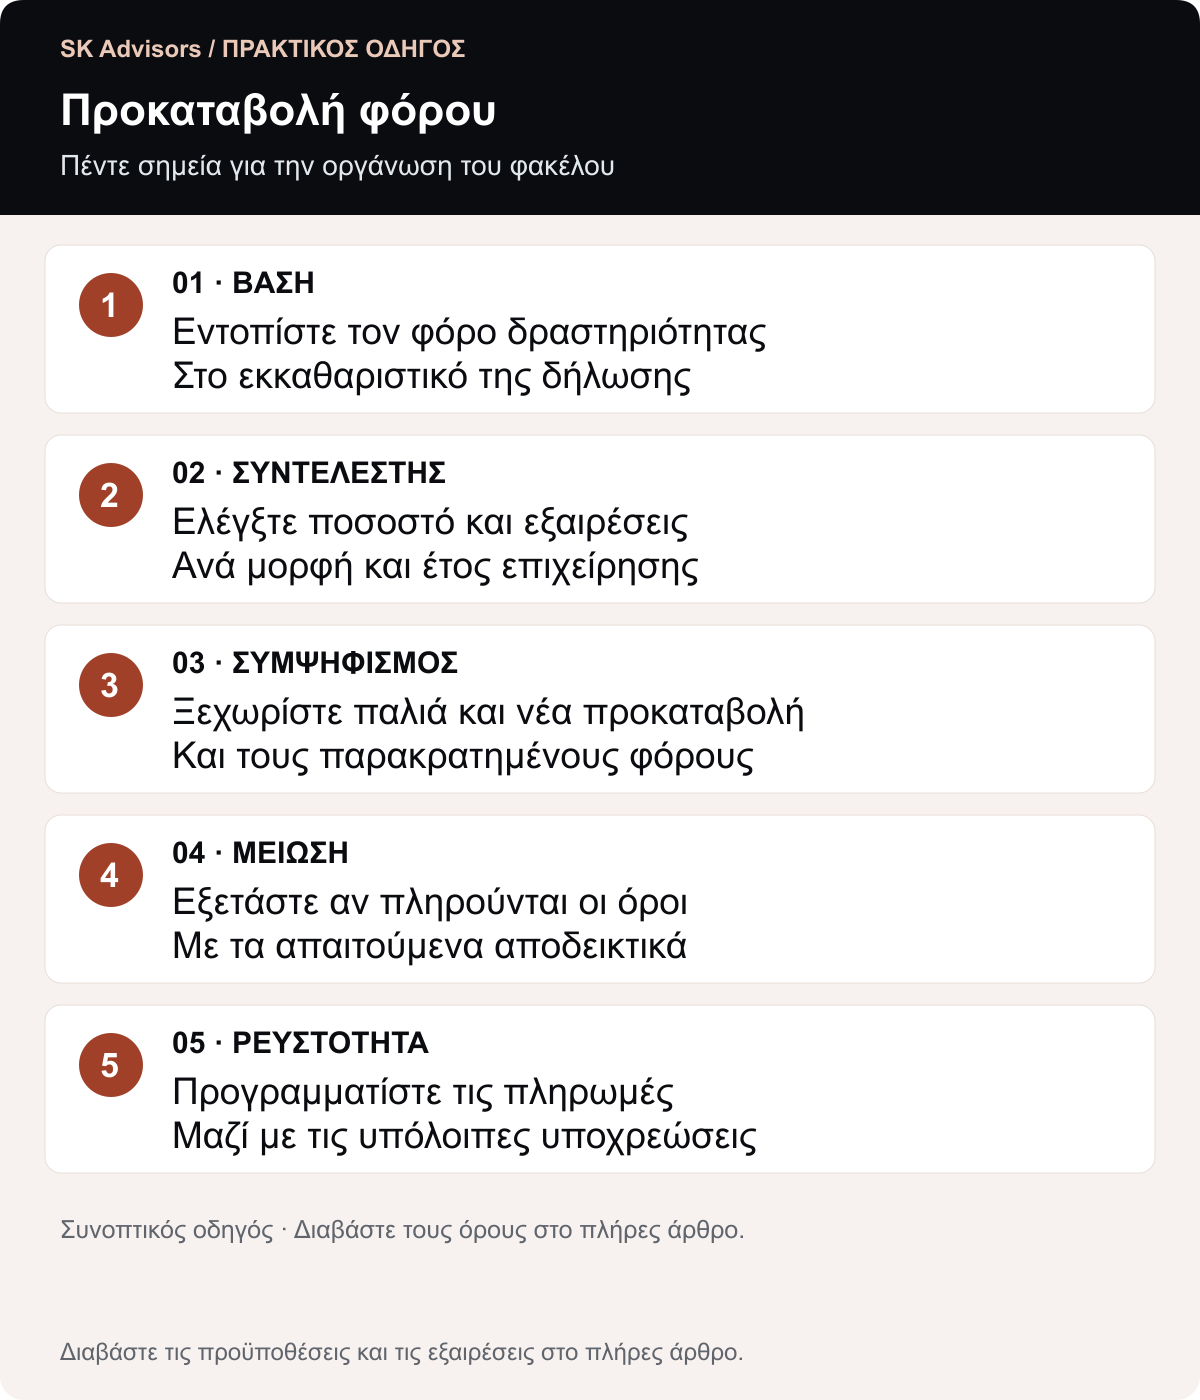
Ο υπολογισμός γίνεται σε τρία βήματα: βρίσκετε τον φόρο που αναλογεί στο εισόδημα από επιχειρηματική δραστηριότητα, εφαρμόζετε τον συντελεστή 55% ή 80% και αφαιρείτε τους φόρους που παρακρατήθηκαν. Το αποτέλεσμα βεβαιώνεται φέτος και αφαιρείται από τον φόρο της επόμενης χρονιάς.
Παράδειγμα (ατομική επιχείρηση, χωρίς παρακρατήσεις, όλα τα ποσά υποθετικά). Για το φορολογικό έτος 2025 δηλώνετε καθαρά κέρδη 25.000 €. Με την κλίμακα που ίσχυε για το 2025 ο φόρος είναι 900 € για τα πρώτα 10.000 € (9%), 2.200 € για τα επόμενα 10.000 € (22%) και 1.400 € για τα υπόλοιπα 5.000 € (28%), σύνολο 4.500 €. Η προκαταβολή είναι 55% × 4.500 = 2.475 €. Ας υποθέσουμε ότι στην περσινή δήλωση είχε βεβαιωθεί προκαταβολή 2.000 €. Το εκκαθαριστικό του 2026 γράφει: 4.500 − 2.000 + 2.475 = 4.975 € προς πληρωμή.
Για το φορολογικό έτος 2026 τα κέρδη πέφτουν στα 18.000 € και ας υποθέσουμε ότι ο φόρος με τη νέα κλίμακα βγαίνει 2.500 €. Στο εκκαθαριστικό του 2027 αφαιρούνται τα 2.475 € που προκαταβάλατε, μένουν 25 €, και προστίθεται νέα προκαταβολή 55% × 2.500 = 1.375 €. Πληρώνετε 1.400 €. Αν ο φόρος έβγαινε 2.000 €, τα 475 € πιστωτικό θα συμψηφίζονταν με τη νέα προκαταβολή των 1.100 € και θα πληρώνατε 625 €.
Προσέξτε κάτι: η πτώση από 25.000 σε 18.000 € είναι 28%. Αν τη βλέπατε να έρχεται μέσα στο 2026, θα μπορούσατε να ζητήσετε μείωση της προκαταβολής των 2.475 € κατά 28%, δηλαδή 693 €, αντί να περιμένετε τον συμψηφισμό του 2027.
Πότε πληρώνεται η προκαταβολή και πώς την προγραμματίζετε
Η προκαταβολή πληρώνεται μαζί με τον φόρο εισοδήματος, στις ίδιες δόσεις. Για τις δηλώσεις του 2026 ο φόρος των φυσικών προσώπων πληρώνεται σε 8 μηνιαίες δόσεις, από 31 Ιουλίου 2026 έως το τέλος Φεβρουαρίου 2027. Η υποβολή παρατάθηκε φέτος έως 24 Ιουλίου 2026 με την απόφαση Α.1140/2026 της ΑΑΔΕ.
Η έκπτωση για εφάπαξ πληρωμή έως την πρώτη δόση (4% για δηλώσεις έως 30 Απριλίου, 3% έως 15 Ιουνίου, 2% μετά) υπολογίζεται και στην προκαταβολή. Για εκκαθαριστικό 5.000 € η πρόωρη υποβολή αξίζει 200 €.
Σε όσους πληρώνουν προκαταβολή για πρώτη φορά προτείνουμε να βάζουν στην άκρη από τον Ιανουάριο το 1/12 του ποσού που υπολογίζουμε ότι θα βγάλει το εκκαθαριστικό (δείτε και τον οδηγό μας για την ταμειακή ροή μικρής επιχείρησης).
Πώς μειώνεται ή μηδενίζεται η προκαταβολή: η αίτηση του άρθρου 70
Αν το εισόδημα από επιχειρηματική δραστηριότητα της τρέχουσας χρονιάς μειώνεται πάνω από 25% σε σχέση με την προηγούμενη, ζητάτε αντίστοιχη μείωση της προκαταβολής που βεβαιώθηκε. Η αίτηση υποβάλλεται έως το τέλος Σεπτεμβρίου της χρονιάς της βεβαίωσης, σύμφωνα με το άρθρο 70 του Ν. 4172/2013, και αφορά μόνο τις δόσεις που δεν έχουν γίνει ληξιπρόθεσμες όταν την καταθέτετε.
Για τα νομικά πρόσωπα ισχύει το ίδιο μέσω του άρθρου 71 παρ. 7, με προθεσμία εννέα μηνών από την έναρξη του φορολογικού έτους, δηλαδή επίσης 30 Σεπτεμβρίου. Η διαδικασία, όπως τη χειριζόμαστε:
- Συγκρίνετε τα ακαθάριστα έσοδα από 1 Ιανουαρίου μέχρι σήμερα με την ίδια περίοδο πέρυσι, από τις περιοδικές ΦΠΑ ή το myDATA. Ο νόμος ζητά πτώση εισοδήματος, άρα κοιτάμε και τα έξοδα, όχι μόνο τον τζίρο.
- Τεκμηριώστε την αιτία: απώλεια βασικού πελάτη, κλείσιμο υποκαταστήματος, ασθένεια. Το άρθρο 70 δέχεται «οποιοδήποτε άλλο στοιχείο» που δείχνει πιθανή μείωση των κερδών.
- Υπολογίστε το ποσοστό μείωσης που ζητάτε, στηριγμένο στα στοιχεία.
- Υποβάλετε την αίτηση στην αρμόδια ΔΟΥ πριν από τις 30 Σεπτεμβρίου.
- Η ΑΑΔΕ οφείλει να απαντήσει μέσα σε τρεις μήνες. Αν το τρίμηνο περάσει χωρίς απάντηση, πληρώνετε τις επόμενες δόσεις μειωμένες κατά το ποσοστό που ζητήσατε.
- Στη δήλωση της επόμενης χρονιάς ο φόρος εκκαθαρίζεται κανονικά. Αν η πτώση τελικά ήταν μικρότερη, πληρώνετε τη διαφορά τότε.
Ο χρόνος υποβολής μετράει: η αίτηση που κατατίθεται στα μέσα Ιουλίου, πριν λήξει η πρώτη δόση, μειώνει και τις 8 δόσεις. Η ίδια αίτηση στις 29 Σεπτεμβρίου πιάνει μόνο τις δόσεις από Οκτώβριο και μετά.
Αν διακόψατε οριστικά μέσα στη χρονιά, η μείωση του εισοδήματος είναι 100% και η ίδια αίτηση μπορεί να μηδενίσει τις υπόλοιπες δόσεις.
Ποιοι δεν πληρώνουν προκαταβολή φόρου
Δεν πληρώνουν προκαταβολή όσοι δεν έχουν εισόδημα από επιχειρηματική δραστηριότητα: μισθωτοί, συνταξιούχοι, ιδιοκτήτες με εισόδημα μόνο από ενοίκια. Δεν πληρώνουν ούτε τα «μπλοκάκια» του άρθρου 12 παρ. 2 περ. στ’ ΚΦΕ με έως τρεις εργοδότες, επειδή το εισόδημά τους φορολογείται με την κλίμακα των μισθωτών. Μηδενική είναι και όταν δεν ξεπερνά τα 30 € ή όταν την καλύπτει η παρακράτηση 20%. Για το πότε χάνετε το καθεστώς του μισθωτού, δείτε τη σελίδα μας Λογιστής για μπλοκάκι.
Τι αλλάζει από το 2027: οι εξαγγελίες της ΔΕΘ 2026
Στην εξειδίκευση των μέτρων της ΔΕΘ στις 7 Σεπτεμβρίου 2026, το Υπουργείο Οικονομικών ανακοίνωσε μείωση της προκαταβολής φόρου των ατομικών επιχειρήσεων από 55% σε 50% από το φορολογικό έτος 2027, δηλαδή στις δηλώσεις του 2028. Για τα νομικά πρόσωπα προβλέπεται μείωση κατά 5 μονάδες τον χρόνο από το φορολογικό έτος 2028, από 80% σταδιακά σε 50%.
Μέχρι την ημερομηνία αυτού του άρθρου τα μέτρα είναι εξαγγελία και δεν έχουν ψηφιστεί.
Υπάρχει και ένα σημείο ειδικά για το 2026. Η φετινή προκαταβολή υπολογίστηκε πάνω στον φόρο του 2025, με την παλιά κλίμακα. Ο φόρος του 2026 όμως θα υπολογιστεί με τη νέα, χαμηλότερη κλίμακα του άρθρου 15 ΚΦΕ που ισχύει από 1 Ιανουαρίου 2026 και διαφοροποιείται ανάλογα με τα παιδιά και την ηλικία. Για πολλές ατομικές επιχειρήσεις η προκαταβολή θα αποδειχθεί μεγαλύτερη από τον πραγματικό φόρο και η διαφορά θα επιστραφεί το 2027. Αν το εισόδημά σας πέφτει και πάνω από 25%, η αίτηση του άρθρου 70 είναι ο μόνος τρόπος να μη δανείσετε άτοκα το κράτος για έναν χρόνο.
Τα λάθη που βλέπουμε πιο συχνά
Το πρώτο είναι η ανάγνωση του εκκαθαριστικού. Πολλοί αθροίζουν φόρο και προκαταβολή, τα συγκρίνουν με τα κέρδη και βγάζουν «πραγματικό συντελεστή» 40% ή 50%. Η σωστή σύγκριση είναι φόρος προς κέρδη: η προκαταβολή είναι χρήματα που θα δείτε πίσω.
Το δεύτερο είναι η χαμένη προθεσμία. Η πτώση των εσόδων φαίνεται από την άνοιξη, αλλά η αίτηση μείωσης θυμίζεται τον Οκτώβριο, όταν είναι πλέον εκπρόθεσμη. Στο γραφείο μας βάζουμε υπενθύμιση στις αρχές Ιουλίου, όταν έχουμε ΦΠΑ έξι μηνών για σύγκριση.
Το τρίτο αφορά τα νέα νομικά πρόσωπα: εταιρείες που προήλθαν από μετατροπή ατομικής επιχείρησης περιμένουν το 40% των τριών πρώτων ετών, ενώ ο νόμος τις εξαιρεί ρητά.
Το τέταρτο είναι το κλείσιμο χωρίς αίτηση: ο επαγγελματίας διακόπτει τον Μάρτιο, υποβάλλει τη δήλωση τον Ιούνιο, βλέπει προκαταβολή για μια χρονιά χωρίς εισόδημα και την πληρώνει.
Πότε χρειάζεστε λογιστή
Αν είστε μισθωτός με ένα μπλοκάκι, ή έχετε σταθερά κέρδη χρόνο με τον χρόνο, ή η παρακράτηση 20% τη μηδενίζει, η προκαταβολή είναι απλώς ένας αριθμός που συμψηφίζεται μόνος του.
Χρειάζεστε κάποιον να το δει μαζί σας όταν η χρονιά πάει αισθητά χειρότερα, όταν ανοίγετε ή κλείνετε δραστηριότητα μέσα στη χρονιά, όταν μετατρέπετε την ατομική σε εταιρεία, ή όταν το ποσό ξεπερνά αυτό που αντέχει το ταμείο σας. Για τις εταιρείες, η δήλωση νομικού προσώπου και ο φορολογικός προγραμματισμός στο τέλος της χρήσης είναι το σημείο όπου η προκαταβολή της επόμενης χρονιάς μπορεί ακόμη να επηρεαστεί. Δείτε και τον οδηγό μας για τις φορολογικές δηλώσεις ελεύθερων επαγγελματιών.
Συχνές ερωτήσεις
Τι είναι η προκαταβολή φόρου;
Είναι ποσό που βεβαιώνεται μαζί με τον φόρο εισοδήματος της χρονιάς που δηλώνετε, ως έναντι του φόρου της επόμενης χρονιάς. Προβλέπεται στα άρθρα 69 και 71 του Ν. 4172/2013, αφορά μόνο εισόδημα από επιχειρηματική δραστηριότητα και συμψηφίζεται στο εκκαθαριστικό του επόμενου έτους.
Πόσο είναι η προκαταβολή φόρου για ατομική επιχείρηση;
Είναι το 55% του φόρου που αναλογεί στα κέρδη από επιχειρηματική ή αγροτική δραστηριότητα. Από το ποσό αφαιρούνται οι φόροι που παρακρατήθηκαν μέσα στη χρονιά. Τη χρονιά που δηλώνετε για πρώτη φορά τέτοιο εισόδημα βεβαιώνεται το μισό, δηλαδή 27,5%, και αν το ποσό δεν ξεπερνά τα 30 € δεν βεβαιώνεται καθόλου.
Πώς γλιτώνω ή μειώνω την προκαταβολή φόρου;
Με αίτηση στην αρμόδια ΔΟΥ έως το τέλος Σεπτεμβρίου, εφόσον το εισόδημα της τρέχουσας χρονιάς πέφτει πάνω από 25% (άρθρο 70 ΚΦΕ). Χρειάζονται στοιχεία εσόδων και εξόδων σε σύγκριση με την προηγούμενη χρονιά. Η μείωση εφαρμόζεται στις δόσεις που δεν έχουν λήξει, γι’ αυτό όσο νωρίτερα κατατεθεί τόσο περισσότερες δόσεις καλύπτει.
Επιστρέφεται η προκαταβολή φόρου;
Ναι. Στο εκκαθαριστικό της επόμενης χρονιάς η προκαταβολή που πληρώσατε αφαιρείται από τον φόρο. Αν ο φόρος είναι μικρότερος, η διαφορά γίνεται πιστωτικό υπόλοιπο, συμψηφίζεται με τη νέα προκαταβολή και ό,τι περισσέψει επιστρέφεται στον τραπεζικό σας λογαριασμό.
Πληρώνουν προκαταβολή φόρου οι νέες επιχειρήσεις;
Πληρώνουν, αλλά μειωμένη. Το φυσικό πρόσωπο που δηλώνει για πρώτη φορά εισόδημα από επιχειρηματική δραστηριότητα πληρώνει 27,5% αντί για 55%. Τα νέα νομικά πρόσωπα πληρώνουν 40% αντί για 80% για τα τρία πρώτα έτη από την έναρξη, εκτός αν προήλθαν από μετατροπή ή συγχώνευση.
Ισχύει η προκαταβολή φόρου για μπλοκάκι;
Όχι, εφόσον φορολογείστε ως μισθωτός με βάση το άρθρο 12 παρ. 2 περ. στ’ ΚΦΕ, δηλαδή με έως τρεις εργοδότες και χωρίς επαγγελματική εγκατάσταση. Αν το εισόδημα φορολογείται ως επιχειρηματικό, η προκαταβολή 55% βεβαιώνεται κανονικά.
Πηγές
- Ν. 4172/2013, άρθρο 69 (προκαταβολή φόρου φυσικών προσώπων) — https://www.taxheaven.gr/law/4172/2013/arthro/69 (συντελεστής 55%, μισό για πρώτη φορά, όριο 30 €, αφαίρεση παρακρατηθέντων)
- Ν. 4172/2013, άρθρο 70 (μείωση προκαταβλητέου φόρου) — https://www.taxheaven.gr/law/4172/2013/arthro/70 (όριο 25%, προθεσμία τέλος Σεπτεμβρίου, τρίμηνο απάντησης, μη ληξιπρόθεσμες δόσεις)
- Ν. 4172/2013, άρθρο 71 (προκαταβολή νομικών προσώπων) — https://www.taxheaven.gr/law/4172/2013/arthro/71 (80%, 100% τράπεζες, μείωση 50% νέων νομικών προσώπων, εξαίρεση μετατροπών, εννεάμηνη προθεσμία μείωσης)
- Ν. 4799/2021, άρθρο 119 — https://www.taxheaven.gr/law/4799/2021/arthro/119 (μείωση συντελεστών σε 55% από το φορολογικό έτος 2020 και 80% από το 2021)
- ΑΑΔΕ, απόφαση Α.1140/13-07-2026 — https://www.aade.gr/egkyklioi-kai-apofaseis/1140-13-07-2026 (παράταση δηλώσεων 2026 έως 24 Ιουλίου, έκπτωση 2%)
- Taxheaven, εξειδίκευση μέτρων ΔΕΘ 2026 (7 Σεπτεμβρίου 2026) — https://www.taxheaven.gr/news/74555/h-exeidikeysh-twn-newn-metrwn-ths-deo-video (εξαγγελία 50% από φορολογικό έτος 2027 για ατομικές, σταδιακή μείωση νομικών προσώπων από το 2028)
- E-forologia, Π. Παντελής, «Ήρθε η ώρα να επανεξεταστεί το θέμα της προκαταβολής φόρου» (16 Ιανουαρίου 2026) — https://www.e-forologia.gr/cms/viewContents.aspx?id=237596 (η αναντιστοιχία παλιάς και νέας κλίμακας στην προκαταβολή του 2026)
- Powergame, «Φορολογικές δηλώσεις 2026: πότε ξεκινά η υποβολή, τι ισχύει με την έκπτωση» (11 Φεβρουαρίου 2026) — https://www.powergame.gr/forologia/1301859/forologikes-diloseis-2026-pote-xekina-i-ypovoli-tous-ti-ischyei-me-tin-ekptosi-forou/ (8 δόσεις από 31 Ιουλίου 2026, εκπτώσεις 4/3/2%)


