


Με μια ματιά
- Η φορολογική δήλωση θανόντος υποβάλλεται από τους κληρονόμους στο myAADE, μετά το Δ210, έως 31 Δεκεμβρίου της χρονιάς που θα υποβαλλόταν.
- Η δήλωση φόρου κληρονομιάς υποβάλλεται στο myProperty σε 9 μήνες από τον θάνατο, ή σε 1 έτος αν ο θάνατος έγινε στο εξωτερικό ή οι κληρονόμοι μένουν εκεί.
- Α’ κατηγορία: αφορολόγητο 150.000 € ανά κληρονόμο, 400.000 € για σύζυγο με γάμο τουλάχιστον 5 ετών και για ανήλικα παιδιά. Τα 800.000 € αφορούν γονικές παροχές και δωρεές, όχι κληρονομιές.
- Χωρίς διαθήκη ο σύζυγος παίρνει το 1/4 και τα παιδιά τα υπόλοιπα εξίσου. Για θανάτους από 16 Σεπτεμβρίου 2026 ο Ν. 5303/2026 δίνει στον σύζυγο 1/3 όταν υπάρχει ένα παιδί.
- Το Ε9 του κληρονόμου λήγει γύρω στον πέμπτο μήνα, πριν από τη δήλωση κληρονομιάς.
Όταν χάνετε γονέα ή σύζυγο, η εφορία είναι το τελευταίο που θέλετε να σκέφτεστε. Στο γραφείο μας όμως βλέπουμε ότι όσοι καθυστερούν τους πρώτους τρεις μήνες πληρώνουν μετά σε πρόστιμα, τόκους και χαμένο χρόνο στις τράπεζες. Εδώ θα βρείτε τη σειρά και τις προθεσμίες για τη φορολογική δήλωση θανόντος, τη δήλωση κληρονομιάς και το Ε9.
Ποια είναι τα πρώτα βήματα μετά τον θάνατο και ποιες προθεσμίες τρέχουν
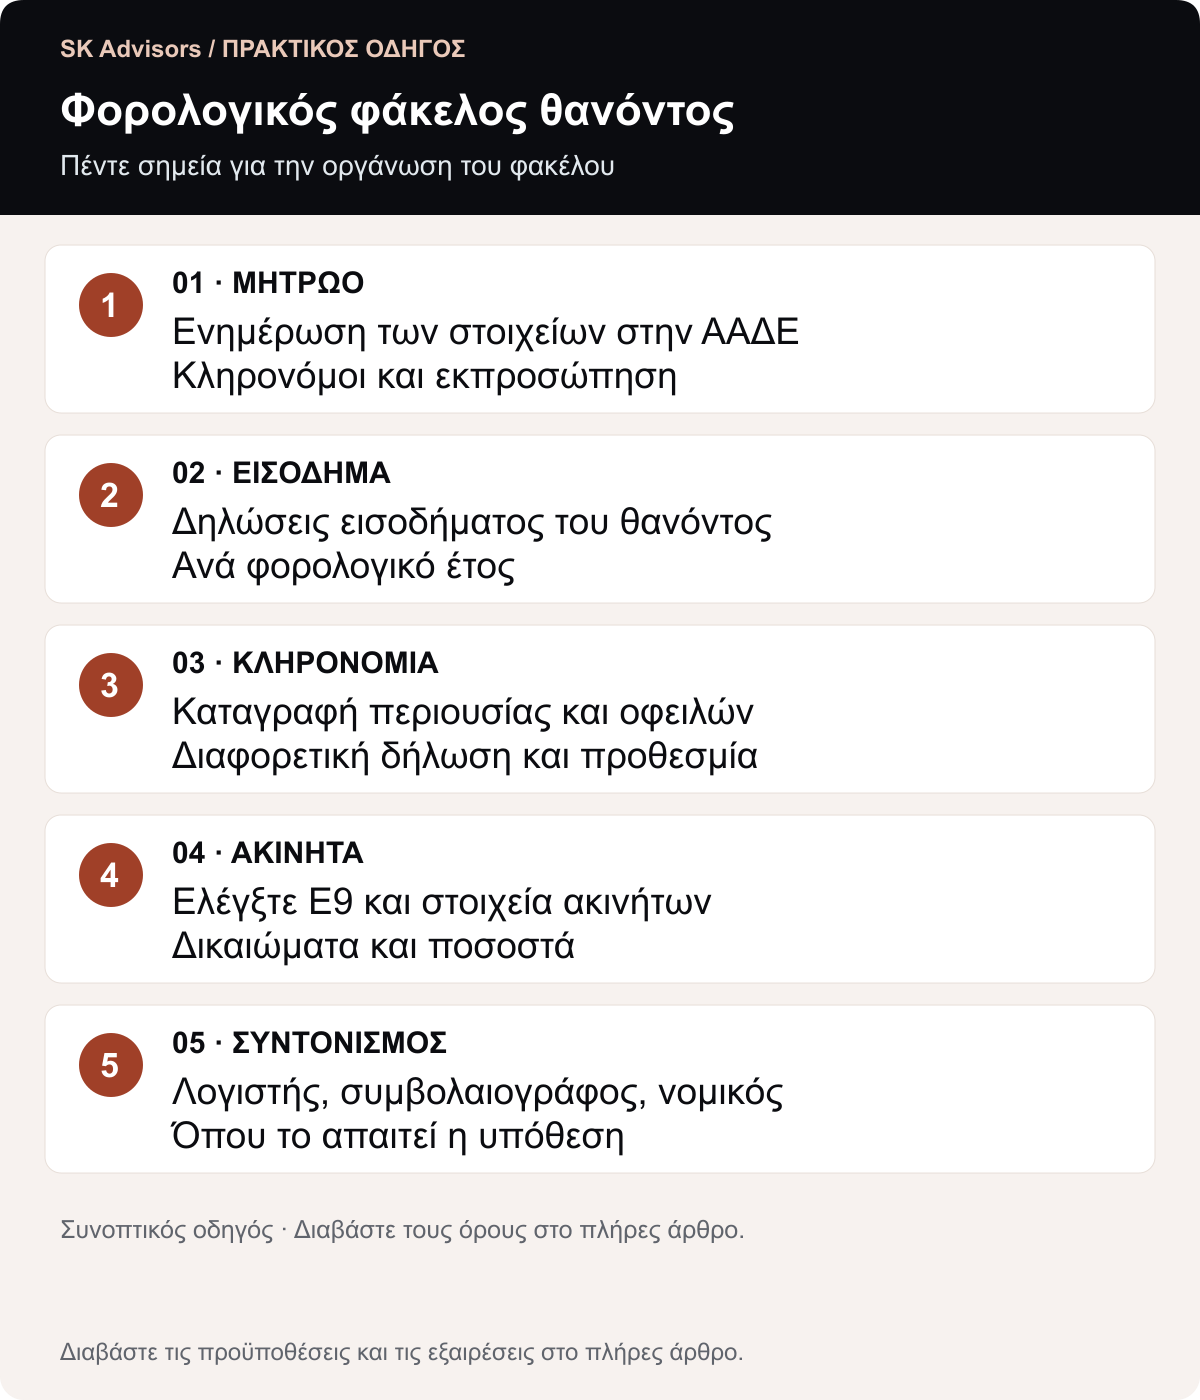
Μετά τον θάνατο οι κληρονόμοι έχουν πέντε φορολογικές υποχρεώσεις με διαφορετικές προθεσμίες: δήλωση κληρονόμων στο Μητρώο της ΑΑΔΕ, διακοπή της ατομικής επιχείρησης αν υπήρχε, δήλωση εισοδήματος του θανόντος, δήλωση φόρου κληρονομιάς και Ε9. Η σειρά με την οποία τις χειριζόμαστε:
- Εκδίδετε ληξιαρχική πράξη θανάτου και πιστοποιητικό εγγυτέρων συγγενών (Δήμος ή gov.gr). Το Μητρώο της ΑΑΔΕ ενημερώνεται αυτόματα και οι κωδικοί του θανόντος απενεργοποιούνται.
- Ζητάτε από το Ειρηνοδικείο (ή το solon.gov.gr) πιστοποιητικό ότι δεν δημοσιεύθηκε διαθήκη. Αν υπάρχει, δημοσιεύεται και παίρνετε αντίγραφο με πιστοποιητικό ότι δεν δημοσιεύθηκε άλλη.
- Αποφασίζετε για αποδοχή ή αποποίηση: 4 μήνες από τη γνώση του θανάτου και της ιδιότητας κληρονόμου, 1 έτος αν ο θανών ζούσε στο εξωτερικό ή εσείς ζούσατε εκεί.
- Δηλώνετε τους κληρονόμους με το Δ210 στο myAADE («Τα Αιτήματά μου», «Μητρώο») με τα πιστοποιητικά. Χωρίς αυτό δεν υποβάλλεται η δήλωση του θανόντος.
- Αν υπήρχε ατομική επιχείρηση, υποβάλλετε Δ211 με ημερομηνία διακοπής την ημέρα θανάτου, σε 30 ημέρες από τη λήξη της αποποίησης. Για συνέχιση συστήνεται κοινωνία κληρονόμων.
- Υποβάλλετε το Ε9 έως την τελευταία εργάσιμη του μήνα που ακολουθεί τη λήξη της αποποίησης.
- Υποβάλλετε τη δήλωση φόρου κληρονομιάς στο myProperty σε 9 μήνες από τον θάνατο.
- Υποβάλλετε τη δήλωση εισοδήματος του θανόντος έως 31 Δεκεμβρίου.
Ποιος κάνει τη φορολογική δήλωση του θανόντος και πώς υποβάλλεται
Τη φορολογική δήλωση του θανόντος την υποβάλλουν οι κληρονόμοι, εξ αδιαθέτου ή εκ διαθήκης, για το εισόδημα μέχρι την ημέρα του θανάτου. Από το φορολογικό έτος 2024 (απόφαση Α.1032/2025) γίνεται ψηφιακά με τους κωδικούς του κληρονόμου, στο myAADE, «Δηλώσεις ΦΕΦΠ (Ε1-Ε2-Ε3)» (οδηγίες της ΑΑΔΕ για τη δήλωση αποβιώσαντα), εφόσον το Μητρώο έχει ήδη τον θάνατο και τους κληρονόμους. Για παλαιότερα έτη κατατίθεται χειρόγραφα μέσω «Τα Αιτήματά μου» ή στη ΔΟΥ.
Είναι εμπρόθεσμη έως 31 Δεκεμβρίου της χρονιάς που θα υποβαλλόταν κανονικά, και συχνά χρειάζονται δύο. Για θάνατο στις 20 Μαρτίου 2026, το εισόδημα του 2025 δηλώνεται έως 31 Δεκεμβρίου 2026 και το διάστημα 1 Ιανουαρίου έως 20 Μαρτίου 2026 έως 31 Δεκεμβρίου 2027. Ο φόρος των φετινών δηλώσεων πληρώνεται με πρώτη δόση έως 29 Ιανουαρίου 2027.
Στη δήλωση μπαίνουν μισθοί και συντάξεις μέχρι τον θάνατο (προσυμπληρωμένα), ενοίκια, τόκοι και, για επαγγελματίες, το Ε3 της τελευταίας περιόδου. Ο επιζών σύζυγος υποβάλλει χωριστά τη δική του δήλωση. Για τη σύνταξη χηρείας και τους δικαιούχους έχουμε ξεχωριστό οδηγό.
Πότε υποβάλλεται η δήλωση φόρου κληρονομιάς και πού
Η δήλωση φόρου κληρονομιάς υποβάλλεται μέσα σε 9 μήνες από τον θάνατο, ή μέσα σε 1 έτος αν ο θανών πέθανε στο εξωτερικό ή οι κληρονόμοι διέμεναν εκεί. Για τους εκ διαθήκης κληρονόμους η προθεσμία μετρά από τη δημοσίευση της διαθήκης, σύμφωνα με τον οδηγό της ΑΑΔΕ και τον Ν. 2961/2001.
Για θανάτους από 1 Ιανουαρίου 2022 υποβάλλεται στο myProperty, μία ανά κληρονόμο. Αν υπάρχουν ακίνητα, τη συντάσσει ο συμβολαιογράφος της πράξης αποδοχής και εσείς την αποδέχεστε. Αν υπάρχουν μόνο καταθέσεις ή αυτοκίνητο, την υποβάλλετε εσείς ή ο λογιστής σας. Αρμόδια είναι η ΔΟΥ της τελευταίας κατοικίας του θανόντος.
Τα ακίνητα δηλώνονται με την αντικειμενική αξία κατά τον θάνατο και αφαιρούνται τα βέβαια χρέη. Για την πράξη αποδοχής χρειάζεται πιστοποιητικό ΕΝΦΙΑ πέντε ετών για κάθε ακίνητο, άρα τα ανοιχτά ΕΝΦΙΑ του θανόντος τακτοποιούνται πρώτα.
Ο φόρος πληρώνεται σε έως 12 διμηνιαίες δόσεις (24 για ανήλικο κληρονόμο), με ελάχιστη δόση 500 €, ή εφάπαξ με έκπτωση 5% μέσα στην προθεσμία της πρώτης δόσης. Η εκπρόθεσμη πληρωμή τοκίζεται (άρθρο 52 ΚΦΔ, Ν. 5104/2024).
Πόσο φόρο κληρονομιάς πληρώνετε: κατηγορίες, αφορολόγητα και κλίμακα
Ο φόρος κληρονομιάς υπολογίζεται χωριστά για κάθε κληρονόμο, πάνω στη δική του μερίδα, με κλίμακα που εξαρτάται από τη συγγένεια (άρθρο 29 Ν. 2961/2001). Από τις 18/7/2025 οι διατάξεις αυτές ισχύουν κωδικοποιημένες στον Κώδικα Φορολογίας Περιουσίας (Ν. 5219/2025), με τα ίδια ποσά. Για σύζυγο, παιδιά, εγγόνια και γονείς το αφορολόγητο είναι 150.000 € και πάνω από αυτό ο φόρος ξεκινά από 1%. Ο σύζυγος με γάμο τουλάχιστον 5 ετών και τα ανήλικα παιδιά έχουν απαλλαγή έως 400.000 € ο καθένας.
| Κατηγορία | Ποιοι | Αφορολόγητο | Συντελεστές στα επόμενα κλιμάκια |
|---|---|---|---|
| Α’ | Σύζυγος, σύντροφος με σύμφωνο συμβίωσης, παιδιά, εγγόνια, γονείς | 150.000 € (400.000 € για σύζυγο με γάμο 5+ ετών και ανήλικα παιδιά) | 1% έως 300.000 €, 5% έως 600.000 €, 10% πάνω από 600.000 € |
| Β’ | Αδέλφια, ανίψια, δισέγγονα, παππούδες, πεθερικά, γαμπροί και νύφες, πατριοί και μητριές | 30.000 € | 5% έως 100.000 €, 10% έως 300.000 €, 20% πάνω από 300.000 € |
| Γ’ | Κάθε άλλος συγγενής ή ξένος | 6.000 € | 20% έως 72.000 €, 30% έως 267.000 €, 40% πάνω από 267.000 € |
Το λάθος που ακούμε πιο συχνά είναι το «αφορολόγητο 800.000 €»: ισχύει για γονικές παροχές και δωρεές, όχι για κληρονομιές. Γι’ αυτό πολλές οικογένειες προτιμούν τη γονική παροχή ακινήτου εν ζωή.
Η απαλλαγή των 400.000 € (άρθρο 25 παρ. 2 περ. ζ’ Ν. 2961/2001) αντικαθιστά το πρώτο αφορολόγητο κλιμάκιο, δεν προστίθεται. Η πρώτη κατοικία που κληρονομεί σύζυγος ή παιδί απαλλάσσεται έως 200.000 € για άγαμο και 250.000 € για έγγαμο, συν 25.000 € για καθένα από τα δύο πρώτα παιδιά, με προϋποθέσεις (άρθρο 26). Ο κληρονόμος με αναπηρία 67% και άνω πληρώνει τον φόρο μειωμένο κατά 10%.
Κληρονομιά χωρίς διαθήκη: ποια ποσοστά παίρνουν σύζυγος και παιδιά
Χωρίς διαθήκη, τα παιδιά παίρνουν την περιουσία εξίσου και ο επιζών σύζυγος το 1/4. Χωρίς παιδιά, ο σύζυγος παίρνει το 1/2 μαζί με γονείς και αδέλφια, και αν δεν υπάρχει κανείς συγγενής, τα πάντα. Αυτά ισχύουν, με τον Αστικό Κώδικα, για θανάτους έως 15 Σεπτεμβρίου 2026.
Για θανάτους από 16 Σεπτεμβρίου 2026 εφαρμόζεται ο Ν. 5303/2026 (ΦΕΚ Α’ 81/22.5.2026, εγκύκλιος ΑΑΔΕ Ο.3024/2026). Ο σύζυγος παίρνει 1/3 με ένα παιδί και 1/4 με περισσότερα, κρατά το 1/2 με γονείς ή αδέλφια και προηγείται των παππούδων. Παίρνει επίσης τα έπιπλα και σκεύη και τη χρήση της οικογενειακής κατοικίας για έναν χρόνο. Δικαιώματα αποκτούν ο σύντροφος ελεύθερης ένωσης τουλάχιστον 3 ετών, όταν δεν υπάρχει σύζυγος, και με κληροδοσία όποιος φρόντισε τον θανόντα χωρίς αμοιβή τουλάχιστον 6 μήνες μέσα στην τελευταία τριετία.
Οι κλίμακες του φόρου δεν άλλαξαν, άλλαξαν οι μερίδες. Ο σύντροφος χωρίς σύμφωνο συμβίωσης φορολογείται ως Γ’ κατηγορία.
Παράδειγμα: διαμέρισμα 200.000 € σε δύο παιδιά
Παράδειγμα (υποθετικά ποσά, θάνατος το 2026, χωρίς διαθήκη και χωρίς χρέη). Ο πατέρας αφήνει διαμέρισμα αντικειμενικής αξίας 200.000 € σε δύο ενήλικα παιδιά, χωρίς επιζώντα σύζυγο. Κάθε παιδί παίρνει 100.000 €, κάτω από το αφορολόγητο των 150.000 €: φόρος 0 €. Η δήλωση στο myProperty, η πράξη αποδοχής και το Ε9 χρειάζονται κανονικά.
Αν ζει και η μητέρα, με γάμο 30 ετών, και ο θάνατος είναι μετά τις 16 Σεπτεμβρίου 2026: εκείνη παίρνει το 1/4 (50.000 €, μέσα στην απαλλαγή των 400.000 €) και κάθε παιδί τα 3/8 (75.000 €). Φόρος 0 € για όλους.
Αν το διαμέρισμα και καταθέσεις 40.000 € σε ατομικό λογαριασμό του πατέρα πήγαιναν σε ένα ενήλικο παιδί, η μερίδα θα ήταν 240.000 €: 150.000 € αφορολόγητα και 90.000 € με 1%, δηλαδή φόρος 900 €, ή 855 € εφάπαξ με την έκπτωση 5%. Αν το παιδί ήταν ανήλικο, η απαλλαγή των 400.000 € θα μηδένιζε τον φόρο. Ένας ανιψιός (Β’ κατηγορία) με μερίδα 100.000 € θα είχε 30.000 € αφορολόγητα και 70.000 € με 5%: 3.500 €.
Τι γίνεται με τους τραπεζικούς λογαριασμούς, τα μετρητά, το Ε9 και τον ΕΝΦΙΑ
Οι ατομικοί λογαριασμοί του θανόντος δεσμεύονται μόλις η τράπεζα μάθει τον θάνατο, και τα υπόλοιπα δηλώνονται στην κληρονομιά με την ίδια κλίμακα. Αποδεσμεύονται με τα πιστοποιητικά Ειρηνοδικείου και Δήμου και την ψηφιακή απόδειξη του myProperty ότι ο φόρος πληρώθηκε ή δεν οφείλεται, που από το 2023 αντικαθιστά το πιστοποιητικό του άρθρου 105 Ν. 2961/2001 (Α.1066/2023).
Οι κοινοί λογαριασμοί με τον όρο του Ν. 5638/1932 περνούν στους συνδικαιούχους εκτός κληρονομιάς και χωρίς φόρο, μέχρι τον τελευταίο (άρθρο 25 παρ. 2 Ν. 2961/2001), και όταν είναι σε ξένο νόμισμα, όπως επανέλαβε η ΑΑΔΕ με εγκύκλιο τον Απρίλιο του 2026.
Το Ε9 ξεχνιέται πιο εύκολα από όλα. Υποβάλλεται έως την τελευταία εργάσιμη του μήνα που ακολουθεί τη λήξη της αποποίησης (εγκύκλιος Ε.2060/2022, άρθρο 23 Ν. 3427/2005): για θάνατο στις 20 Μαρτίου 2026, έως 31 Αυγούστου 2026. Ο ΕΝΦΙΑ βαρύνει τον κληρονόμο από το επόμενο έτος, ενώ ο ΕΝΦΙΑ του έτους θανάτου εκδίδεται στο όνομα του θανόντος και πληρώνεται από την κληρονομιά. Για ακίνητα που θα νοικιάσετε: ΕΝΦΙΑ και ακίνητη περιουσία, δηλώσεις μισθωτηρίων.
Τα λάθη που βλέπουμε πιο συχνά
Δήλωση με τους κωδικούς του θανόντος, που έχουν ήδη απενεργοποιηθεί. Η δήλωση γίνεται από τους κωδικούς του κληρονόμου, και μόνο αφού περάσει το Δ210.
Η ξεχασμένη δεύτερη δήλωση. Οι κληρονόμοι δηλώνουν το εισόδημα της προηγούμενης χρονιάς και ξεχνούν το διάστημα από 1 Ιανουαρίου μέχρι τον θάνατο, που δηλώνεται την επόμενη χρονιά.
Ε9 στους 9 μήνες, ενώ η προθεσμία του είχε λήξει στους 5. Το πρόστιμο είναι μικρό, αλλά η εκπρόθεσμη δήλωση φαίνεται στο πιστοποιητικό ΕΝΦΙΑ που ζητά ο συμβολαιογράφος.
Σύγχυση με τις γονικές παροχές: ενήλικα παιδιά που περιμένουν αφορολόγητο 800.000 € και βλέπουν φόρο 1% πάνω από τα 150.000 €.
Ο κοινός λογαριασμός που δηλώνεται ως κληρονομιά και φορολογείται χωρίς λόγο, ή ο ατομικός που «ξεχνιέται» και βγαίνει αργότερα στον έλεγχο.
Πότε χρειάζεστε λογιστή και πότε δικηγόρο
Ένα ακίνητο, λίγες καταθέσεις, κληρονόμοι παιδιά και σύζυγος, χωρίς χρέη: ο συμβολαιογράφος και εσείς καλύπτετε τα περισσότερα. Λογιστή χρειάζεστε για τη δήλωση του θανόντος, τη διακοπή επιχείρησης, το Ε9 και τον υπολογισμό του φόρου πριν δεσμευτείτε στην αποδοχή. Στο γραφείο μας κάνουμε την ίδια χρονιά και τις φορολογικές δηλώσεις φυσικών προσώπων των κληρονόμων, γιατί συνδέονται.
Δικηγόρο χρειάζεστε όταν υπάρχουν χρέη, δάνεια ή αμφισβήτηση διαθήκης. Για θανάτους από 16 Σεπτεμβρίου 2026 ο Ν. 5303/2026 περιορίζει κατά κανόνα την ευθύνη του κληρονόμου στην περιουσία της κληρονομιάς, με εξαιρέσεις που εξαρτώνται από τις δικές του ενέργειες. Για παλαιότερους θανάτους ισχύει η αποδοχή με το ευεργέτημα της απογραφής ή η αποποίηση στο τετράμηνο. Αναλυτικά στον οδηγό μας για την κληρονομιά με χρέη, την αποποίηση και την ευθύνη των κληρονόμων.
Συχνές ερωτήσεις
Πότε υποβάλλεται η δήλωση φόρου κληρονομιάς;
Μέσα σε 9 μήνες από τον θάνατο, ή μέσα σε 1 έτος αν ο θανών πέθανε στο εξωτερικό ή αν οι κληρονόμοι έμεναν στο εξωτερικό. Για κληρονόμους από διαθήκη η προθεσμία μετρά από τη δημοσίευσή της. Για θανάτους από 1 Ιανουαρίου 2022 η δήλωση υποβάλλεται ψηφιακά στο myProperty.
Ποιος κάνει τη φορολογική δήλωση του θανόντος;
Οι νόμιμοι κληρονόμοι, εξ αδιαθέτου ή εκ διαθήκης, αφού δηλωθούν ως κληρονόμοι στο Μητρώο της ΑΑΔΕ με το Δ210. Η υποβολή γίνεται ψηφιακά από τους κωδικούς του κληρονόμου στο myAADE, «Δηλώσεις ΦΕΦΠ (Ε1-Ε2-Ε3)», και θεωρείται εμπρόθεσμη έως 31 Δεκεμβρίου της χρονιάς που θα υποβαλλόταν κανονικά.
Πληρώνω φόρο κληρονομιάς για το σπίτι των γονιών;
Μόνο αν η μερίδα σας ξεπερνά τα 150.000 €, ή τα 400.000 € αν είστε ανήλικος. Πάνω από το αφορολόγητο ο φόρος είναι 1% έως τα 300.000 €, 5% έως τα 600.000 € και 10% πάνω από αυτά. Αν το σπίτι γίνει η πρώτη σας κατοικία, μπορεί να απαλλαγεί επιπλέον έως 200.000 € ή 250.000 €, με προϋποθέσεις.
Τι ποσοστά παίρνουν σύζυγος και παιδιά χωρίς διαθήκη;
Για θανάτους έως 15 Σεπτεμβρίου 2026 ο σύζυγος παίρνει το 1/4 και τα παιδιά μοιράζονται εξίσου τα 3/4. Για θανάτους από 16 Σεπτεμβρίου 2026 (Ν. 5303/2026) ο σύζυγος παίρνει το 1/3 με ένα παιδί και το 1/4 με περισσότερα. Χωρίς παιδιά, παίρνει το 1/2 μαζί με γονείς ή αδέλφια.
Φορολογούνται τα μετρητά που κληρονομώ;
Ναι, οι καταθέσεις σε ατομικό λογαριασμό του θανόντος είναι κινητή περιουσία της κληρονομιάς και φορολογούνται με την ίδια κλίμακα: αφορολόγητο 150.000 € για την Α’ κατηγορία, 400.000 € για σύζυγο με γάμο 5 ετών και ανήλικα παιδιά. Οι κοινοί λογαριασμοί με τον όρο του Ν. 5638/1932 περνούν στους συνδικαιούχους χωρίς φόρο κληρονομιάς.
Πρέπει να δηλώσω την κληρονομιά στο Ε9;
Ναι, κάθε ακίνητο που κληρονομείτε δηλώνεται στο δικό σας Ε9 έως την τελευταία εργάσιμη ημέρα του μήνα που ακολουθεί τη λήξη της τετράμηνης προθεσμίας αποποίησης. Από το επόμενο έτος ο ΕΝΦΙΑ του ακινήτου εκδίδεται στο όνομά σας.
Πηγές
- ΑΑΔΕ, «Υποβολή δήλωσης Φορολογίας Εισοδήματος αποβιώσαντα» — https://www.aade.gr/ypoboli-dilosis-forologias-eisodimatos-apobiosanta (ποιος υποβάλλει, ψηφιακή διαδρομή myAADE, προθεσμία 31 Δεκεμβρίου, παράδειγμα δύο δηλώσεων)
- ΑΑΔΕ, Χρηστικός οδηγός για τις φορολογικές υποχρεώσεις μετά την απώλεια ζωής, ενότητα «Φορολογικό Μητρώο» — https://www.aade.gr/exypiretisi-enimerosi/hristikoi-odigoi/hristikos-odigos-taktopoiisis-forologikon-ypohreoseon-poy-prokyptoyn-apo-tin-apoleia-0 (αυτόματη ενημέρωση Μητρώου, Δ210, δικαιολογητικά, Δ211 και κοινωνία κληρονόμων)
- ΑΑΔΕ, ίδιος οδηγός, ενότητα «Υποβολή Δήλωσης Φόρου Κληρονομιάς» — https://www.aade.gr/exypiretisi-enimerosi/hristikoi-odigoi/hristikos-odigos-taktopoiisis-forologikon-ypohreoseon-poy-prokyptoyn-apo-tin-apoleia-2 (9 μήνες / 1 έτος, myProperty από 1.1.2022, δικαιολογητικά, πιστοποιητικό ΕΝΦΙΑ 5 ετών)
- ΑΑΔΕ, «Φορολογία Κληρονομιών» (ομογενείς και κάτοικοι εξωτερικού) — https://aade.gr/omogeneis-katoikoi-exoterikoy/kefalaio/forologia-klironomion (κατηγορίες, απαλλαγή 400.000 €, κοινοί λογαριασμοί, 12 διμηνιαίες δόσεις, έκπτωση 5%)
- ΑΑΔΕ, Συχνές ερωτήσεις φόρου κληρονομιάς (Νοέμβριος 2025) — https://www.aade.gr/sites/default/files/2025-11/FAQs_forou_klironomias_2025.pdf (δόσεις, ελάχιστη δόση 500 €, τόκοι άρθρου 52 ΚΦΔ)
- Ν. 2961/2001, άρθρο 29 (κατηγορίες και κλίμακες) — https://www.taxheaven.gr/law/2961/2001/arthro/29· άρθρο 25 — https://www.taxheaven.gr/law/2961/2001/arthro/25 (παρ. 2 περ. ζ’: απαλλαγή 400.000 € για σύζυγο με γάμο 5 ετών και ανήλικα τέκνα, χωρίς το πρώτο αφορολόγητο κλιμάκιο· περ. γ’: κοινοί λογαριασμοί)· άρθρο 26 — https://www.taxheaven.gr/law/2961/2001/arthro/26
- ΑΑΔΕ, εγκύκλιος Ο.3024/2026 (κοινοποίηση διατάξεων Ν. 5303/2026) — https://www.taxheaven.gr/circulars/53345/o-3024-2026 (έναρξη ισχύος για θανάτους από 16.9.2026)
- Ν. 5303/2026, άρθρα 1808–1819 ΑΚ όπως παρατίθενται στο odigostoupoliti.eu — https://www.odigostoupoliti.eu/klironomia-choris-diathiki-ti-allazei-gia-tous-klironomous-me-ton-nomo-5303-2026/ (νέα ποσοστά συζύγου, σύντροφος ελεύθερης ένωσης, κληροδοσία φροντιστή)
- ΑΑΔΕ, εγκύκλιος Ε.2060/2022 — https://www.aade.gr/sites/default/files/2022-08/e2060_2022_0.pdf (προθεσμία Ε9 κληρονόμων, ΕΝΦΙΑ από το επόμενο έτος)
- ΑΑΔΕ, απόφαση Α.1066/2023 — https://www.aade.gr/sites/default/files/2023-05/a_1066_2023.pdf (ψηφιακό υπόδειγμα myProperty αντί πιστοποιητικού άρθρου 105)
- Τα Νέα, «ΑΑΔΕ: απαλλαγή-κλειδί από τον φόρο κληρονομιάς για κοινούς τραπεζικούς λογαριασμούς» (22 Απριλίου 2026) — https://www.tanea.gr/2026/04/22/economy/aade-apallagi-kleidi-apo-ton-foro-klironomias-gia-koinous-trapezikous-logariasmous/ (εγκύκλιος Απριλίου 2026 για κοινούς λογαριασμούς)
- ΑΑΔΕ, δελτίο τύπου 9 Ιουλίου 2025 — https://www.aade.gr/sites/default/files/2025-07/dt_09.07.2025.pdf (ψηφιακή υποβολή δηλώσεων αποβιωσάντων, Α.1032/2025)


