


Με μια ματιά
- e-ΕΦΚΑ 2026: 250,77 € τον μήνα στην 1η κατηγορία, συν 10 € για τη ΔΥΠΑ. Οι νέοι επαγγελματίες, για πέντε χρόνια και με αίτηση, πληρώνουν 150,46 €.
- Με έγγραφη σύμβαση, έως τρεις πελάτες και έδρα το σπίτι σας, φορολογείστε ως μισθωτός (άρθρο 12 παρ. 2 περ. στ’ ΚΦΕ). Με έως δύο, ο ΕΦΚΑ υπολογίζεται όπως για μισθωτό.
- Ελάχιστο τεκμαρτό εισόδημα 2026: 12.880 € (920 € × 14). Δεν ισχύει τα τρία πρώτα χρόνια.
- Τέλος επιτηδεύματος δεν υπάρχει πια για τα φυσικά πρόσωπα. Απαλλαγή από ΦΠΑ έως 10.000 € τζίρο.
- Στο παράδειγμά μας, 1.500 € τον μήνα με μπλοκάκι αφήνουν 12.997 € τον χρόνο, ενώ 1.100 € καθαρά ως μισθωτός δίνουν 15.400 €.
Η πιο συχνή ερώτηση για το μπλοκάκι παροχής υπηρεσιών μάς έρχεται με μια πρόταση εργασίας στο χέρι: «Μου δίνουν 1.500 € με μπλοκάκι ή 1.100 € καθαρά ως υπάλληλο. Ποιο να πάρω;». Το 1.500 είναι μικτό, πληρώνεται 12 φορές τον χρόνο και από αυτό φεύγουν ΕΦΚΑ και φόρος.
Για προγραμματιστές, γραφίστες, νοσηλευτές, εκπαιδευτικούς, πωλητές: τι πληρώνετε το 2026, πότε φορολογείστε σαν μισθωτός, ένας υπολογισμός βήμα βήμα και τα λάθη που διορθώνουμε πιο συχνά.
Τι είναι και πώς δουλεύει το μπλοκάκι;
«Μπλοκάκι» λέμε την έναρξη εργασιών στην ΑΑΔΕ ως ελεύθερος επαγγελματίας. Για κάθε αμοιβή εκδίδετε τιμολόγιο ή απόδειξη παροχής υπηρεσιών (το όνομα έμεινε από το παλιό χάρτινο «δελτίο παροχής υπηρεσιών»). Δεν έχετε δώρα, πληρωμένη άδεια ή αποζημίωση απόλυσης, και ΕΦΚΑ και φόρο τα πληρώνετε εσείς.
Το τελικό κόστος κρίνεται από τρία ερωτήματα, που εξαρτώνται κυρίως από το πόσους πελάτες έχετε: αν το εισόδημα φορολογείται ως επιχειρηματικό ή ως μισθωτό, αν ασφαλίζεστε με σταθερή κατηγορία ή μέσω του εργοδότη, και αν χρεώνετε ΦΠΑ.
Το μπλοκάκι σήμερα είναι ψηφιακό: τα παραστατικά βγαίνουν από τη δωρεάν εφαρμογή timologio της ΑΑΔΕ ή από πάροχο, και από 1 Οκτωβρίου 2026 όσα πάνε σε επιχειρήσεις περνούν σε υποχρεωτική ηλεκτρονική τιμολόγηση. Για τους διανομείς έχουμε ξεχωριστό υπολογισμό για efood και Wolt.
Τι πληρώνει ένας ελεύθερος επαγγελματίας το 2026;
Το 2026 ο ελεύθερος επαγγελματίας με μπλοκάκι πληρώνει e-ΕΦΚΑ από 260,77 € τον μήνα (1η κατηγορία με τη ΔΥΠΑ), φόρο 9% έως 44% στα καθαρά κέρδη και ΦΠΑ 24% αν ο ετήσιος τζίρος ξεπερνά τα 10.000 €. Τέλος επιτηδεύματος δεν πληρώνει.
| Τι πληρώνετε | Ποσό 2026 | Τι να ξέρετε |
|---|---|---|
| e-ΕΦΚΑ, 1η κατηγορία (σύνταξη και υγεία) | 250,77 € συν 10 € ΔΥΠΑ τον μήνα | Οι κατηγορίες φτάνουν έως 675,87 € (6η) |
| Ειδική κατηγορία νέων | 150,46 € τον μήνα | Πέντε χρόνια από την έναρξη, με αίτηση, μία φορά |
| Επικουρική και εφάπαξ | από 46,57 € και 31,05 € | Όπου προβλέπονται για τον κλάδο |
| Φόρος εισοδήματος | 9% έως 44% | Χωρίς τη μείωση φόρου των μισθωτών |
| Προκαταβολή φόρου | 55% του φόρου | Μισή την πρώτη χρονιά, μείον τις παρακρατήσεις |
| ΦΠΑ | 24% στο τιμολόγιο | Απαλλαγή αν ο τζίρος δεν ξεπερνά τα 10.000 € |
| Τέλος επιτηδεύματος | 0 € | Καταργήθηκε από το φορολογικό έτος 2024 |
Τα ποσά του ΕΦΚΑ αυξήθηκαν 2,5% φέτος (εγκύκλιος e-ΕΦΚΑ 6/2026) και τα αναλύουμε στον οδηγό για τις ασφαλιστικές κατηγορίες ΕΦΚΑ. Για το τέλος επιτηδεύματος, δείτε το δελτίο Τύπου της ΑΑΔΕ της 17.3.2025.
Όταν τιμολογείτε επιχείρηση πάνω από 300 €, εκείνη κάνει παρακράτηση 20% και σας πληρώνει το υπόλοιπο. Συμψηφίζεται με τον φόρο και με την προκαταβολή φόρου, την οποία συχνά μηδενίζει (δείτε και τους παρακρατούμενους φόρους).
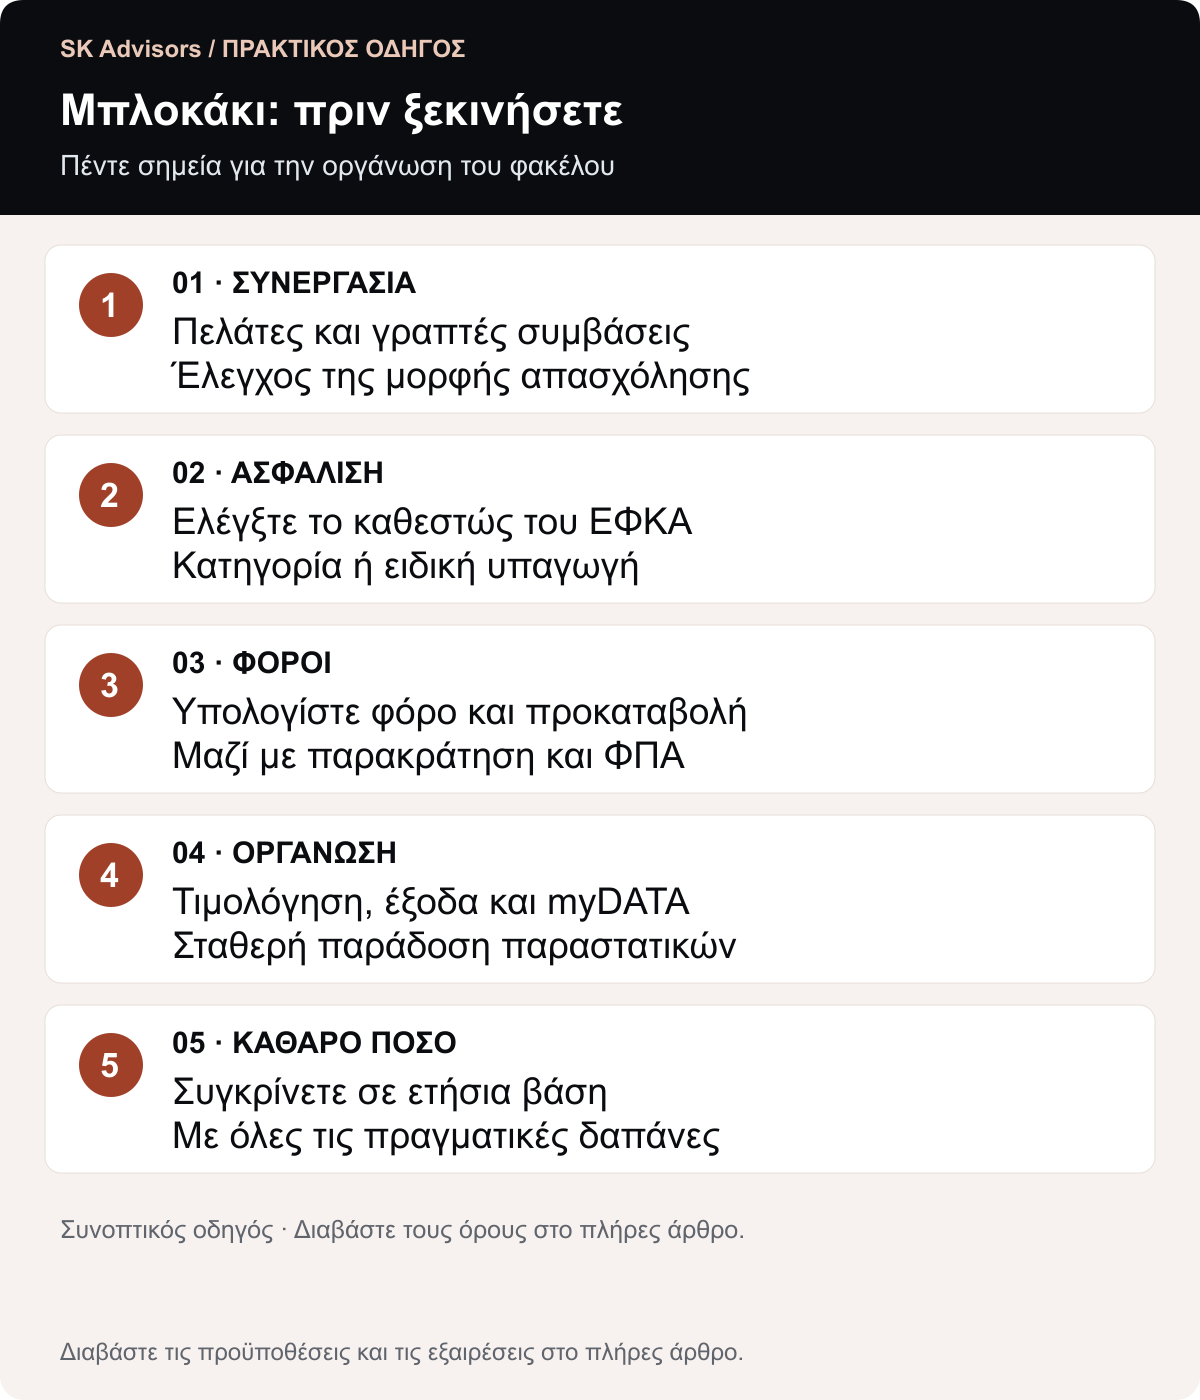
Μπλοκάκι με έως τρεις πελάτες: πότε φορολογείστε ως μισθωτός
Αν δουλεύετε με έγγραφη σύμβαση για έως τρεις πελάτες και δεν έχετε επαγγελματική εγκατάσταση έξω από το σπίτι σας, το εισόδημα φορολογείται ως μισθωτή εργασία, κατά το άρθρο 12 παρ. 2 περ. στ’ ΚΦΕ. Παίρνετε τη μείωση φόρου των μισθωτών έως 777 €, δεν πληρώνετε προκαταβολή και δεν σας αφορά το ελάχιστο τεκμαρτό εισόδημα.
Με περισσότερους πελάτες ο κανόνας ισχύει αν από έναν έρχεται τουλάχιστον το 75% των εσόδων. Δεν ισχύει αν έχετε ήδη μισθό από άλλη δουλειά.
Ο e-ΕΦΚΑ μετράει αλλιώς. Το άρθρο 39 παρ. 9 του Ν. 4387/2016 ορίζει ότι όποιος πληρώνεται με μπλοκάκι από έως δύο φυσικά ή νομικά πρόσωπα ασφαλίζεται με τους κανόνες των μισθωτών, ως προς το ποσό, τον υπολογισμό και τον υπόχρεο. Η εισφορά γίνεται ποσοστό της αμοιβής και το εργοδοτικό μέρος το πληρώνει ο πελάτης, για την κύρια σύνταξη 6,67% εσείς και 13,33% εκείνος. Στο παραστατικό γράφετε ότι υπάγεστε στη διάταξη.
Τρεις για την εφορία, δύο για τον ΕΦΚΑ. Αυτή τη διαφορά τη βλέπουμε να μπερδεύει και τους εργοδότες: πολλές προτάσεις «με μπλοκάκι» γράφονται σαν ο εργοδότης να μην έχει καμία εισφορά.
Ελάχιστο τεκμαρτό εισόδημα: πότε σας αφορά
Το ελάχιστο τεκμαρτό εισόδημα του άρθρου 28Α ΚΦΕ (Ν. 5073/2023) είναι το ποσό κάτω από το οποίο δεν φορολογείται ο ελεύθερος επαγγελματίας, όσο λίγα κι αν δηλώσει. Ισούται με τον ετήσιο κατώτατο μισθό όπως ισχύει την τελευταία μέρα της χρονιάς: για το 2026, με 920 € τον μήνα, 12.880 € (920 × 14).
Ανεβαίνει 10% για τα έτη 7 έως 9 από την έναρξη, άλλο 10% για τα έτη 10 έως 12 και άλλο 10% από το 13ο (άρθρο 40 του Ν. 5301/2026). Τα τρία πρώτα χρόνια δεν εφαρμόζεται, τον τέταρτο μειώνεται κατά τα 2/3 και τον πέμπτο κατά το 1/3 (άρθρο 28Γ). Πέφτει στο μισό για πολύτεκνους, αναπηρία 67% και άνω, μονογονείς με ανήλικα και κατοικία σε μικρούς οικισμούς ή νησιά.
Πότε «πιάνει» στην πράξη; Από την έκτη χρονιά, με 1η κατηγορία ΕΦΚΑ και χωρίς άλλα έξοδα, όταν τα μηνιαία έσοδα είναι κάτω από περίπου 1.335 €: (12.880 + 3.129,24) / 12 = 1.334,10 €. Τότε φορολογείστε για 12.880 €, εκτός αν ζητήσετε έλεγχο για να αποδείξετε μικρότερα κέρδη. Μισθός ή σύνταξη, κατά τις απαντήσεις του Υπουργείου Οικονομικών, μετρούν για την κάλυψη του ελάχιστου.
Υπολογισμός μισθού με μπλοκάκι: πόσα καθαρά μένουν από 1.500 €;
Με τα ποσά του 2026, 1.500 € τον μήνα με μπλοκάκι και ΕΦΚΑ 1ης κατηγορίας αφήνουν περίπου 13.000 € τον χρόνο πριν από την αμοιβή του λογιστή. Θέση μισθωτού με 1.100 € καθαρά δίνει 15.400 € σε 14 μισθούς. Για να βγάλει τα ίδια, το μπλοκάκι θέλει περίπου 1.750 € τον μήνα.
Παράδειγμα υπολογισμού (υποθετικό, με τα ποσά του 2026): γραφίστας 32 ετών, άγαμος, χωρίς παιδιά, στην έκτη χρονιά με μπλοκάκι. Του προτείνουν 1.500 € τον μήνα συν ΦΠΑ, για 12 μήνες, ή θέση μισθωτού με 1.100 € καθαρά. Υποθέτουμε ότι πληρώνει ο ίδιος την 1η κατηγορία και ότι το εισόδημα φορολογείται ως επιχειρηματικό, δηλαδή ότι δεν ισχύουν οι δύο ειδικοί κανόνες που είδαμε.
- Έσοδα: 1.500 × 12 = 18.000 €. Ο ΦΠΑ (360 € ανά τιμολόγιο) εισπράττεται και αποδίδεται, δεν είναι δικός του.
- e-ΕΦΚΑ: (250,77 + 10) × 12 = 3.129,24 €.
- Καθαρό κέρδος: 18.000 − 3.129,24 = 14.870,76 €, πάνω από το ελάχιστο των 12.880 €.
- Φόρος με την κλίμακα 2026 (Ν. 5246/2025): 10.000 × 9% = 900 € και 4.870,76 × 20% = 974,15 €, σύνολο 1.874,15 €.
- Προκαταβολή: 55% × 1.874,15 = 1.030,78 €, μείον τα 3.600 € που παρακράτησε η εταιρεία (300 € τον μήνα). Βγαίνει μηδέν.
- Μένουν: 18.000 − 3.129,24 − 1.874,15 = 12.996,61 €, περίπου 1.083 € τον μήνα.
Η θέση μισθωτού: 1.100 × 14 = 15.400 € (12 μισθοί, δύο δώρα, επίδομα αδείας), με αποζημίωση αν απολυθεί. Η διαφορά είναι περίπου 2.400 € τον χρόνο υπέρ του μισθού. Το ισοδύναμο: καθαρό κέρδος 17.875 € (17.875 − 900 − 7.875 × 20% = 15.400), δηλαδή έσοδα 17.875 + 3.129,24 = 21.004,24 €, ή 1.750 € τον μήνα.
Ταμειακά, κάθε μήνα μπαίνουν 1.200 € συν τον ΦΠΑ, γιατί η εταιρεία κρατά 300 €. Τα 1.725,85 € που παρακρατήθηκαν πάνω από τον φόρο επιστρέφονται ή συμψηφίζονται μετά την επόμενη δήλωση. Στα πέντε πρώτα χρόνια, με ειδική κατηγορία, θα έμεναν 13.959,58 €.
Αν η εταιρεία είναι ο μόνος πελάτης, οι αριθμοί αλλάζουν υπέρ του: με έγγραφη σύμβαση φορολογείται ως μισθωτός, με μείωση φόρου έως 777 €, και την εργοδοτική εισφορά τη χρωστά εκείνη. Ρωτήστε λοιπόν αν θα υπάρξει σύμβαση και αν θα εφαρμοστεί η παρ. 9.
Πότε συμφέρει το μπλοκάκι αντί για μισθό;
Το μπλοκάκι συμφέρει όταν η αμοιβή καλύπτει όσα δεν σας δίνει: τους δύο επιπλέον μισθούς, την πληρωμένη άδεια, τον ΕΦΚΑ και τον λογιστή. Στο παράδειγμα, για να ισοφαρίσει 1.100 € καθαρά, χρειάστηκε περίπου 1.750 € τον μήνα, δηλαδή 59% πάνω από τον καθαρό μισθό.
Συνήθως προτείνουμε να το προτιμήσετε όταν: – έχετε ή χτίζετε περισσότερους πελάτες, ώστε η απώλεια ενός να μη σας μηδενίζει, – έχετε πραγματικά έξοδα (εξοπλισμό, λογισμικό, μετακινήσεις) που μειώνουν το φορολογητέο, – είστε στα πρώτα χρόνια, με ειδική κατηγορία ΕΦΚΑ, μισή προκαταβολή και χωρίς τεκμαρτό.
Όταν ο «πελάτης» ορίζει ωράριο, χώρο και άδειες σαν εργοδότης, το μπλοκάκι συνήθως χάνει, και η σχέση μπορεί να κριθεί εξαρτημένη εργασία.
Μισθωτός και ελεύθερος επαγγελματίας ταυτόχρονα
Μπορείτε να έχετε μισθό και μπλοκάκι μαζί, αλλά τότε το μπλοκάκι φορολογείται ως επιχειρηματικό εισόδημα ακόμη και με έναν πελάτη, γιατί ο κανόνας του άρθρου 12 δεν ισχύει για όποιον έχει ήδη μισθό. Προστίθεται πάνω στον μισθό, με τον υψηλότερο συντελεστή σας, χωρίς μείωση φόρου και με προκαταβολή για το δικό του μέρος.
Παράδειγμα: με μισθό 16.000 € και κέρδος 6.000 € από το μπλοκάκι, τα 4.000 € φορολογούνται με 20% και τα 2.000 € με 26%, άρα 1.320 € φόρος για το μπλοκάκι.
Για τον μισθωτό με μπλοκάκι, στον e-ΕΦΚΑ οι εισφορές του μισθού συμψηφίζονται με την κατηγορία του μπλοκακιού (για παράλληλη απασχόληση τουλάχιστον η 2η, 300,93 € το 2026) και πληρώνετε μόνο τη διαφορά.
Δημόσιος υπάλληλος και ελεύθερος επαγγελματίας γίνεται μόνο με προηγούμενη άδεια: κατά το άρθρο 31 του Υπαλληλικού Κώδικα (Ν. 3528/2007) τη χορηγεί ο υπουργός, με σύμφωνη γνώμη του υπηρεσιακού συμβουλίου, και η εμπορία απαγορεύεται.
Πώς ανοίγετε μπλοκάκι παροχής υπηρεσιών: τα βήματα
Για να ανοίξετε μπλοκάκι παροχής υπηρεσιών χρειάζεστε κωδικούς Taxisnet, ΚΑΔ και διεύθυνση έδρας, συνήθως το σπίτι σας. Η έναρξη γίνεται ψηφιακά στο myAADE και η αίτηση εγγραφής στον e-ΕΦΚΑ ακολουθεί έως τη 10η του επόμενου μήνα.
- Διαλέξτε ΚΑΔ που περιγράφει αυτό που πραγματικά κάνετε.
- Ορίστε έδρα: με το σπίτι σας κρατάτε τη δυνατότητα του άρθρου 12.
- Υποβάλετε δήλωση έναρξης στο myAADE, μέσω myBusinessSupport, πριν από την πρώτη αμοιβή.
- Δηλώστε αν μπαίνετε στην απαλλαγή ΦΠΑ του άρθρου 44α του Κώδικα ΦΠΑ. Από τη συναλλαγή που περνά τα 10.000 € ισχύει υποχρεωτικά το κανονικό καθεστώς.
- Υποβάλετε αίτηση εγγραφής στον e-ΕΦΚΑ και ζητήστε την ειδική κατηγορία αν δικαιούστε. Χωρίς αίτηση, η εγγραφή γίνεται αυτεπάγγελτα, κατά κανόνα στην 1η.
- Στήστε την έκδοση παραστατικών και, με έναν ή δύο εργοδότες, συμφωνήστε την εφαρμογή της παρ. 9.
Αναλυτικά, στον οδηγό για την έναρξη ατομικής επιχείρησης.
Τα λάθη που βλέπουμε πιο συχνά
Το πιο συχνό είναι η σύγκριση μήνα με μήνα: 1.500 € «με μπλοκάκι» δίπλα σε 1.100 € «καθαρά», χωρίς ΕΦΚΑ και φόρο στο πρώτο και χωρίς τους 14 μισθούς του δεύτερου.
Δεύτερο, το «με ή χωρίς ΦΠΑ». Αν το 1.500 περιλαμβάνει ΦΠΑ, το έσοδό σας είναι 1.209,68 €, δηλαδή 290 € λιγότερα κάθε μήνα. Ρωτήστε το πριν υπογράψετε.
Η απαλλαγή ΦΠΑ που ξεχνιέται είναι το τρίτο: ο επαγγελματίας περνά τα 10.000 € τον Σεπτέμβριο και συνεχίζει να κόβει παραστατικά χωρίς ΦΠΑ. Ο φόρος οφείλεται από εκείνη τη συναλλαγή και μετά, και τον πληρώνει από την τσέπη του.
Τέταρτο, η ειδική κατηγορία που δεν ζητήθηκε. Δεν δίνεται αυτόματα, και η διαφορά των 100,31 € τον μήνα για πέντε χρόνια κάνει πάνω από 6.000 € (με μικρότερη σύνταξη αργότερα).
Πότε χρειάζεστε λογιστή
Τη σύγκριση δύο προτάσεων και την έναρξη μπορείτε να τις κάνετε μόνοι σας. Λογιστή χρειάζεστε για ό,τι ακολουθεί: βιβλία, περιοδικές δηλώσεις ΦΠΑ, Ε3, συμφωνία με το myDATA, και για τις περιπτώσεις με μισθό και μπλοκάκι μαζί ή με παρ. 9. Αυτή είναι η δουλειά της υπηρεσίας μας Λογιστής για μπλοκάκι.
Συχνές ερωτήσεις
Πότε συμφέρει το μπλοκάκι αντί για μισθό;
Όταν η αμοιβή καλύπτει όσα χάνετε χωρίς μισθό: δώρα, πληρωμένη άδεια, ΕΦΚΑ, φόρο και λογιστή. Με τα ποσά του 2026, για να φτάσει τα 15.400 € που δίνουν 1.100 € καθαρά σε 14 μισθούς, το μπλοκάκι χρειάζεται περίπου 1.750 € τον μήνα συν ΦΠΑ.
Πόσο ΕΦΚΑ πληρώνω με μπλοκάκι το 2026;
Στην 1η κατηγορία 250,77 € τον μήνα για σύνταξη και υγεία, συν 10 € για τη ΔΥΠΑ (εγκύκλιος e-ΕΦΚΑ 6/2026). Οι νέοι επαγγελματίες μπορούν να ζητήσουν για πέντε χρόνια την ειδική κατηγορία των 150,46 €. Με έως δύο εργοδότες, η εισφορά υπολογίζεται όπως για μισθωτό.
Μπορώ να είμαι μισθωτός και να έχω μπλοκάκι;
Ναι. Το εισόδημα του μπλοκακιού φορολογείται τότε ως επιχειρηματικό, πάνω από τον μισθό, χωρίς μείωση φόρου και με προκαταβολή. Στον e-ΕΦΚΑ οι εισφορές του μισθού συμψηφίζονται με την κατηγορία του μπλοκακιού και πληρώνετε τη διαφορά, αν υπάρχει. Οι δημόσιοι υπάλληλοι χρειάζονται προηγούμενη άδεια.
Τι είναι το τεκμαρτό εισόδημα ελεύθερων επαγγελματιών;
Είναι το ελάχιστο εισόδημα για το οποίο φορολογείται ο ελεύθερος επαγγελματίας (άρθρο 28Α ΚΦΕ): ο ετήσιος κατώτατος μισθός, 12.880 € για το 2026, με αυξήσεις ανά τριετία. Δεν ισχύει τα τρία πρώτα χρόνια ούτε για το μπλοκάκι με έως τρεις πελάτες του άρθρου 12.
Χρειάζομαι ΦΠΑ με μπλοκάκι;
Μόνο αν ο ετήσιος τζίρος ξεπερνά τα 10.000 €, στη χρονιά που διανύετε ή στην προηγούμενη (άρθρο 44α του Κώδικα ΦΠΑ). Κάτω από το όριο εκδίδετε παραστατικά με την ένδειξη «χωρίς φόρο προστιθέμενης αξίας-απαλλαγή μικρών επιχειρήσεων», αλλά δεν εκπίπτετε τον ΦΠΑ των αγορών σας.
Τι χρειάζεται για να ανοίξω μπλοκάκι;
Κωδικούς Taxisnet, ΚΑΔ, διεύθυνση έδρας και απόφαση για τον ΦΠΑ. Η δήλωση έναρξης υποβάλλεται ψηφιακά στο myAADE και η αίτηση εγγραφής στον e-ΕΦΚΑ έως τη 10η του επόμενου μήνα, όπου ζητάτε και την ειδική κατηγορία αν είστε νέος επαγγελματίας.
Πηγές
- e-ΕΦΚΑ, Εγκύκλιος 6/2026 (3.2.2026), μέσω Taxheaven — https://www.taxheaven.gr/circulars/52023/egkyklios-e-efka-6-2026 (μηνιαίες εισφορές 2026: 1η κατηγορία 250,77 €, 2η 300,93 €, 6η 675,87 €, ειδική 150,46 €, 10 € ΔΥΠΑ, επικουρική από 46,57 €, εφάπαξ από 31,05 €, αύξηση 2,5%)
- Ν. 4387/2016, άρθρο 39 όπως ισχύει (Taxheaven) — https://www.taxheaven.gr/law/4387/2016/arthro/39 (παρ. 9: μπλοκάκι από έως δύο φυσικά ή νομικά πρόσωπα με τους κανόνες του άρθρου 38 για τους μισθωτούς· ειδική κατηγορία νέων για πέντε έτη, με αίτηση, μία φορά)
- Ν. 4172/2013 (ΚΦΕ), άρθρο 12 όπως ισχύει (Taxheaven) — https://www.taxheaven.gr/law/4172/2013/arthro/12 (παρ. 2 περ. στ’: έως τρεις πελάτες ή 75% από έναν, έγγραφη σύμβαση, χωρίς επαγγελματική εγκατάσταση εκτός κατοικίας, μη εφαρμογή όταν υπάρχει μισθωτή εργασία)
- Ν. 5301/2026, άρθρο 40 (Taxheaven) — https://www.taxheaven.gr/law/5301/2026/arthro/40 (νέα διατύπωση άρθρου 28Α παρ. 2 ΚΦΕ: ετήσιος κατώτατος μισθός όπως ισχύει την τελευταία ημέρα του φορολογικού έτους, προσαυξήσεις 10% μετά τη δεύτερη, τρίτη και τέταρτη τριετία)
- Ν. 4172/2013, άρθρο 28Γ (από τον Ν. 5073/2023, Taxheaven) — https://www.taxheaven.gr/law/5073/2023/arthro/17 (μη εφαρμογή τα τρία πρώτα έτη, μείωση 2/3 το τέταρτο και 1/3 το πέμπτο, μειώσεις στο μισό)
- ΑΑΔΕ, εγκύκλιος Ε.2027/16.4.2024 — https://aade.gr/sites/default/files/2024-04/e_2027_2024_ada.pdf (το 28Α δεν εφαρμόζεται στο εισόδημα του άρθρου 12 παρ. 2 περ. στ’· ισχύς από το φορολογικό έτος 2023)
- Κώδικας ΦΠΑ (Ν. 5144/2024), άρθρο 44α (Taxheaven) — https://www.taxheaven.gr/law/5144/2024/arthro/44α (απαλλαγή μικρών επιχειρήσεων έως 10.000 € σε προηγούμενο και τρέχον έτος, κανονικό καθεστώς από τη συναλλαγή υπέρβασης, ένδειξη στο παραστατικό, χωρίς έκπτωση ΦΠΑ εισροών)
- ΑΑΔΕ, δελτίο Τύπου 17.3.2025 — https://aade.gr/sites/default/files/2025-03/dt_17.03.2025..pdf (κατάργηση του τέλους επιτηδεύματος για όλα τα φυσικά πρόσωπα με επιχειρηματική δραστηριότητα από το φορολογικό έτος 2024)
- ΑΑΔΕ, εγκύκλιος Ο.3064/17.12.2024 (Ν. 5162/2024, ΦΕΚ Α’ 198), μέσω Taxheaven — https://www.taxheaven.gr/circulars/49067/o-3064-2024 (άρθρο 3: τέλος επιτηδεύματος μόνο για νομικά πρόσωπα· άρθρα 6-7: 28Α)
- Ν. 5246/2025, άρθρο 3 (Taxheaven) — https://www.taxheaven.gr/law/5246/2025/arthro/3 (κλίμακα 2026: 9%, 20%, 26%, 34%, 39%, 44%· ίδια κλίμακα για επιχειρηματικό εισόδημα, χωρίς μείωση του άρθρου 16)
- Ν. 4172/2013, άρθρο 16 (Taxheaven) — https://www.taxheaven.gr/law/4172/2013/arthro/16 (μείωση φόρου 777 € χωρίς παιδιά, μείωση κατά 20 € ανά 1.000 € πάνω από 12.000 €)
- Ν. 3528/2007, άρθρο 31 (Taxheaven) — https://www.taxheaven.gr/law/3528/2007/arthro/31 (άδεια ιδιωτικού έργου με αμοιβή για δημοσίους υπαλλήλους, απαγόρευση εμπορίας)
- gov.gr / e-ΕΦΚΑ, «Συμβάσεις ασφαλισμένων με ΔΠΥ σε 1 ή 2 εργοδότες» — https://www.gov.gr/org/efka/asphalise/sumbaseis-asphalismenon-ergazomenon-me-deltio-parokhes-uperesion-se-1-e-2-ergodotes (υποχρέωση αναγραφής της υπαγωγής στην παρ. 9 στο ΔΠΥ)
- Taxheaven, «Νέος κατώτατος μισθός: πίνακες και παραδείγματα» (26.3.2026) — https://www.taxheaven.gr/news/73195/neos-katwtatos-misoos-pinakes-kai-paradeigmata (κατώτατος μισθός 920 € από 1.4.2026)


