


Τα έξοδα ταξί χρειάζονται κάτι περισσότερο από έναν φάκελο με αποδείξεις. Για να εξεταστεί σωστά μια αγορά, πρέπει να φαίνεται τι πληρώθηκε, ποια επαγγελματική δραστηριότητα αφορά, ποιος επιβαρύνεται με το κόστος και με ποιο παραστατικό τεκμηριώνεται. Καύσιμα, service, ασφάλεια και μίσθωση έχουν διαφορετικά στοιχεία που αξίζει να οργανώνετε από την αρχή.
Ο οδηγός αυτός απευθύνεται κυρίως σε ιδιοκτήτες και επαγγελματίες οδηγούς που ασκούν δική τους δραστηριότητα ταξί. Θα δείτε ποια έγγραφα συγκεντρώνετε, πώς αποφεύγετε διπλές καταχωρίσεις και γιατί η αναγνώριση μιας δαπάνης στη φορολογία εισοδήματος είναι διαφορετικός έλεγχος από την έκπτωση του ΦΠΑ.
Πρώτα ξεκαθαρίζετε ποιανού είναι η δαπάνη
Το ίδιο όχημα μπορεί να συνδέεται με περισσότερα πρόσωπα. Άλλος είναι ο ιδιοκτήτης, άλλος οδηγεί σε μια βάρδια και άλλο πρόσωπο μπορεί να ασκεί τη δραστηριότητα βάσει συμφωνίας. Πριν ζητήσετε παραστατικό, πρέπει να γνωρίζετε ποια επιχείρηση αγοράζει πραγματικά το αγαθό ή την υπηρεσία. Το σωστό ΑΦΜ δεν επιλέγεται απλώς επειδή βρίσκεται πρόχειρο στο κινητό.
- Ιδιοκτήτης που λειτουργεί ο ίδιος το ταξί: συγκεντρώνει τα έξοδα της δικής του επαγγελματικής δραστηριότητας και τα συνδέει με το όχημα και τη χρήση του.
- Επαγγελματίας που λειτουργεί μισθωμένο ταξί: εξετάζει και τη συμφωνία μίσθωσης. Η συντήρηση, η ασφάλιση και οι έκτακτες βλάβες μπορεί να βαρύνουν διαφορετικό συμβαλλόμενο.
- Συνιδιοκτήτης: χρειάζεται σαφή εικόνα της συμφωνίας και της λογιστικής οργάνωσης. Η συνιδιοκτησία από μόνη της δεν δίνει μια αυτόματη συνταγή επιμερισμού κάθε παραστατικού.
- Μισθωτός οδηγός: δεν αντιμετωπίζεται σαν να έχει υποχρεωτικά δική του επιχείρηση ταξί. Για αγορές που κάνει για λογαριασμό του εργοδότη, ακολουθεί τη συμφωνημένη διαδικασία παραστατικών και επιστροφής χρημάτων.
Μια πρακτική αρχή είναι να έχετε αποθηκευμένα τα σωστά στοιχεία τιμολόγησης και να τα στέλνετε στον προμηθευτή πριν εκδώσει το έγγραφο. Αν αλλάξει η συμφωνία λειτουργίας του ταξί, ενημερώστε εγκαίρως τον λογιστή. Έτσι δεν ανακαλύπτετε στο τέλος του μήνα ότι τα μισά τιμολόγια έχουν εκδοθεί σε λάθος πρόσωπο.
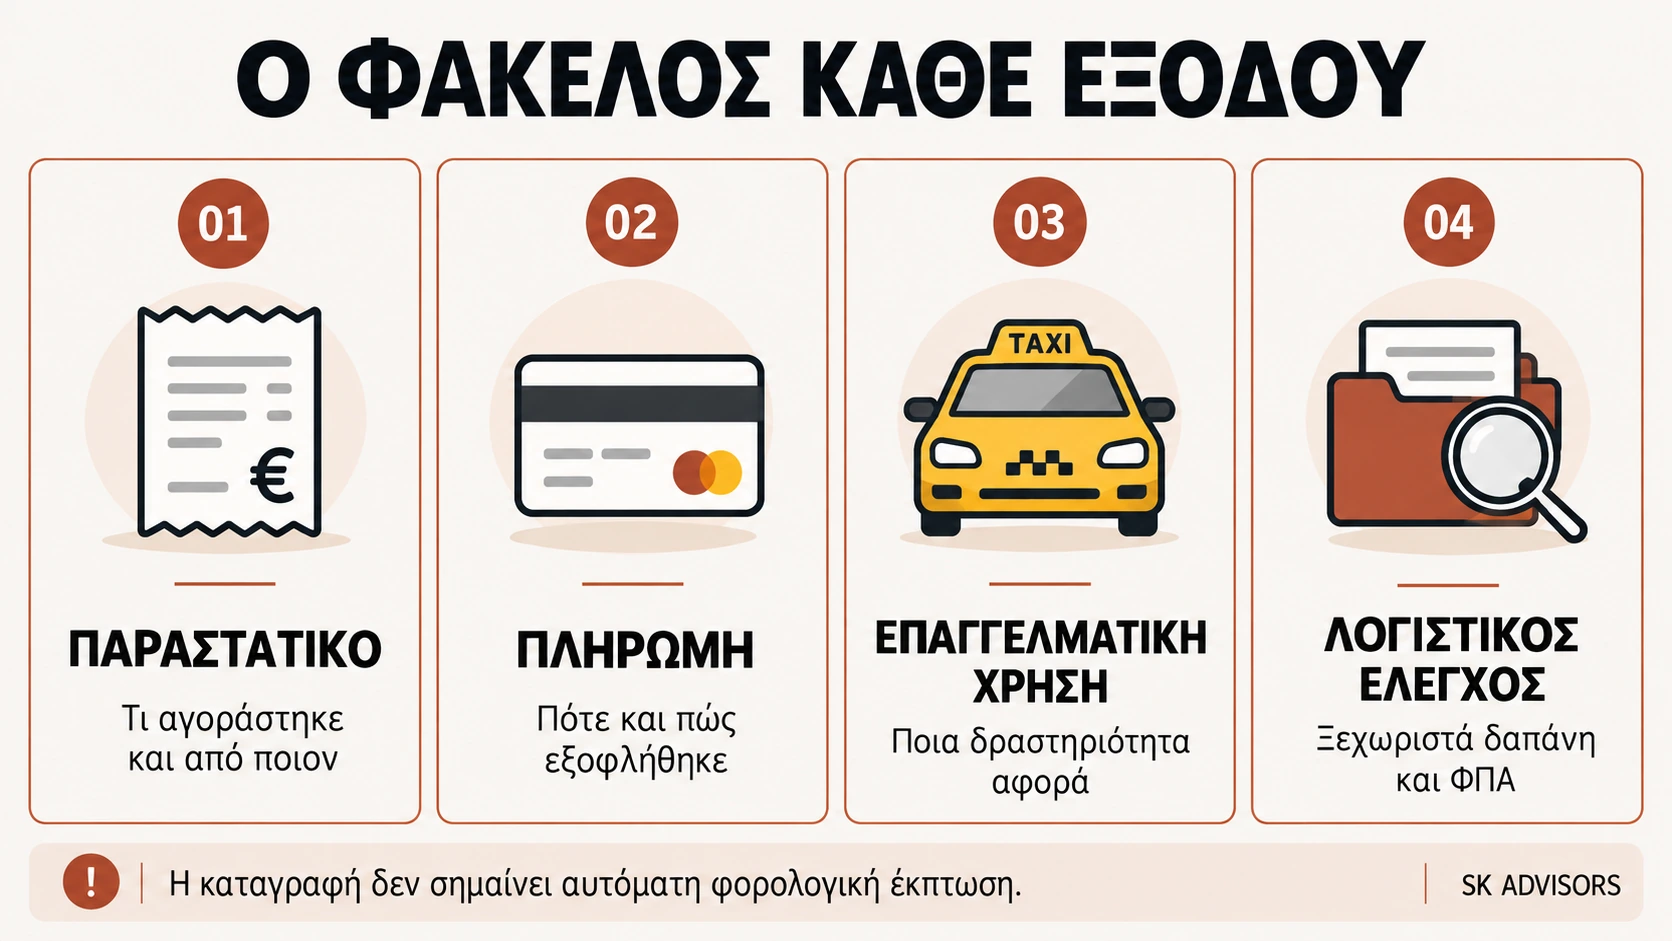
Τέσσερα στοιχεία για τον φάκελο κάθε εξόδου
Η ΑΑΔΕ συνδέει την αναγνώριση των επιχειρηματικών δαπανών με το συμφέρον της επιχείρησης, την πραγματική συναλλαγή και την καταχώριση στα βιβλία με κατάλληλα δικαιολογητικά. Υπάρχουν επίσης ειδικοί περιορισμοί και εξαιρέσεις. Συνεπώς, το ότι πληρώθηκε ένα ποσό δεν αρκεί για να θεωρηθεί εκπιπτόμενο. Δείτε τις βασικές προϋποθέσεις της ΑΑΔΕ.
- Παραστατικό αγοράς: κρατάτε το κατάλληλο έγγραφο, με ευανάγνωστη ημερομηνία, στοιχεία προμηθευτή, περιγραφή και αξία. Ελέγχετε τα στοιχεία του λήπτη όπου απαιτούνται.
- Απόδειξη εξόφλησης: συνδέετε την πληρωμή με τη συγκεκριμένη αγορά. Η τραπεζική κίνηση βοηθά να αποδειχθεί η εξόφληση, αλλά δεν αντικαθιστά το παραστατικό της συναλλαγής.
- Επαγγελματική σύνδεση: σημειώνετε σε ποιο όχημα, περίοδο ή συμφωνία αφορά το κόστος. Αυτό βοηθά ιδιαίτερα όταν χρησιμοποιούνται περισσότερα οχήματα ή υπάρχουν κοινές δαπάνες.
- Λογιστικός έλεγχος: εξετάζονται η κατηγορία του εξόδου, ο χρόνος καταχώρισης, τυχόν επιμερισμός και ξεχωριστά η μεταχείριση του ΦΠΑ.
Ποια παραστατικά κρατάτε ανά κατηγορία
Ο παρακάτω πίνακας λειτουργεί ως λίστα συγκέντρωσης εγγράφων, όχι ως κατάλογος εξόδων που εγκρίνονται χωρίς έλεγχο. Προσαρμόστε τον στον τρόπο με τον οποίο λειτουργείτε το ταξί και στις συμφωνίες σας. Στο κινητό, σύρετε τον πίνακα οριζόντια για να δείτε όλες τις στήλες.
| Κατηγορία | Τι συγκεντρώνετε | Τι ελέγχετε |
|---|---|---|
| Καύσιμα | Κατάλληλο παραστατικό αγοράς και στοιχεία πληρωμής. | Στοιχεία συναλλαγής, όχημα και επαγγελματική χρήση. |
| Service και επισκευές | Παραστατικό με εργασίες και ανταλλακτικά, εξόφληση, σχετική συμφωνία όπου χρειάζεται. | Ποιος βαρύνεται με το κόστος και αν πρόκειται για συντήρηση ή διαφορετική λογιστική περίπτωση. |
| Ελαστικά και εξοπλισμός | Παραστατικό αγοράς, περιγραφή είδους και απόδειξη πληρωμής. | Σύνδεση με το ταξί και ενδεχόμενη αντιμετώπιση ως πάγιο. |
| Ασφάλιση | Ασφαλιστήριο, πρόσθετες πράξεις, έγγραφα ασφαλίστρων και εξόφλησης. | Όχημα, καλυπτόμενη περίοδος και συμβαλλόμενος. |
| Μίσθωση | Σύμβαση, κατάλληλα παραστατικά και κινήσεις πληρωμής. | Τι περιλαμβάνει το μίσθωμα και ποια επιπλέον έξοδα αναλαμβάνει κάθε πλευρά. |
| POS και πλατφόρμες | Παραστατικά χρεώσεων, αναλυτικές εκκαθαρίσεις και τραπεζικές κινήσεις. | Σύνδεση προμηθειών, εισπράξεων, επιστροφών και καταθέσεων χωρίς διπλομέτρηση. |
Καύσιμα ταξί: έλεγχος τη στιγμή του ανεφοδιασμού
Τα καύσιμα είναι επαναλαμβανόμενο κόστος και τα μικρά λάθη συσσωρεύονται εύκολα. Πριν φύγετε από το πρατήριο, ελέγξτε ότι το έγγραφο είναι ευανάγνωστο, αντιστοιχεί στην αγορά και περιλαμβάνει τα στοιχεία που απαιτούνται για τη συγκεκριμένη συναλλαγή. Για λάθος στοιχεία, ζητήστε τη σωστή διαδικασία διόρθωσης από τον εκδότη· μια δική σας σημείωση επάνω στο αρχείο δεν αποτελεί διόρθωση του παραστατικού.
Φωτογραφίστε ή αποθηκεύστε το έγγραφο χωρίς να κόβονται οι άκρες και κρατήστε μαζί την πληρωμή. Αν ανεφοδιάζετε περισσότερα οχήματα, προσθέστε στον δικό σας πίνακα μια σαφή ένδειξη οχήματος. Η ένδειξη αυτή βοηθά την ταξινόμηση, χωρίς να υποκαθιστά τυχόν απαιτούμενα στοιχεία του ίδιου του παραστατικού. Οι αγορές για προσωπικό αυτοκίνητο πρέπει να διαχωρίζονται.
Πρακτικά, οργανώστε εγκαίρως τα στοιχεία που δίνετε στο πρατήριο και συμφωνήστε με τον λογιστή ποια έγγραφα παραδίδετε. Η παραπάνω αλλαγή δεν σημαίνει ότι οποιαδήποτε απόδειξη του 2026 είναι κατάλληλη για κάθε περίπτωση. Ελέγχεται πάντα το πραγματικό έγγραφο και η συναλλαγή που αφορά.
Service, επισκευές και εξοπλισμός: τι να ζητάτε
Στο συνεργείο, μια σαφής περιγραφή βοηθά περισσότερο από τη γενική λέξη «εργασίες». Ζητήστε να αποτυπώνονται σωστά οι υπηρεσίες και τα ανταλλακτικά που αγοράσατε. Κρατήστε, όταν υπάρχουν, την προσφορά, την εντολή επισκευής και την εγγύηση. Τα βοηθητικά αυτά έγγραφα εξηγούν τι έγινε, χωρίς να αντικαθιστούν το παραστατικό χρέωσης.
Η τακτική συντήρηση, μια μεγάλη επέμβαση στο όχημα και η αγορά εξοπλισμού δεν αντιμετωπίζονται υποχρεωτικά με τον ίδιο τρόπο. Ο λογιστής εξετάζει αν πρόκειται για τρέχον έξοδο ή για δαπάνη που συνδέεται με πάγιο και αποσβέσεις. Μην κατατάσσετε μια αγορά αποκλειστικά από το ύψος της πληρωμής ή από το αν εξοφλήθηκε σε δόσεις. Η ΑΑΔΕ παρουσιάζει χωριστά τους κανόνες αποσβέσεων.
Αν οδηγείτε μισθωμένο ταξί, στείλτε και τον σχετικό όρο της συμφωνίας όταν προκύπτει μεγάλη επισκευή. Για παράδειγμα, το ότι πληρώσατε προσωρινά το συνεργείο δεν αποδεικνύει από μόνο του ότι θα επιβαρυνθεί τελικά η δική σας δραστηριότητα. Μπορεί να ακολουθήσει επιστροφή χρημάτων, συμψηφισμός ή διαφορετική διευθέτηση που χρειάζεται επίσης τεκμηρίωση.
Ασφάλιστρα: κρατήστε και την περίοδο κάλυψης
Στον φάκελο ασφάλισης βάζετε το ασφαλιστήριο, τυχόν αλλαγές του, τα έγγραφα ασφαλίστρων και τις πληρωμές. Ελέγχετε τον αριθμό κυκλοφορίας, τα πρόσωπα που αναφέρονται και την περίοδο κάλυψης. Αν ανανεωθεί η ασφάλεια ή επιστραφεί ποσό λόγω ακύρωσης, στείλτε και αυτά τα στοιχεία· η αρχική χρέωση δεν περιγράφει πλέον όλη την εικόνα.
Οι ασφαλιστικές εργασίες υπάγονται στην απαλλαγή του άρθρου 27 του Κώδικα ΦΠΑ. Επομένως, δεν υπολογίζετε αυθαίρετα εκπιπτόμενο ΦΠΑ πάνω στο συνολικό ασφάλιστρο και δεν αντιμετωπίζετε έναν αναγραφόμενο φόρο ασφαλίστρων σαν να ήταν ΦΠΑ. Η δαπάνη ασφάλισης εξετάζεται χωριστά για τη φορολογία εισοδήματος. Κώδικας ΦΠΑ, άρθρο 27.
Μίσθωση ταξί: διαβάστε τι περιλαμβάνει η συμφωνία
Δημιουργήστε έναν ξεχωριστό φάκελο με τη σύμβαση, τις τροποποιήσεις της και τις τακτικές πληρωμές. Σημειώστε ποιος αναλαμβάνει ασφάλεια, συντήρηση, ελαστικά και ζημιές, καθώς και τι γίνεται αν το όχημα μείνει εκτός εργασίας. Έτσι μπορείτε να εξηγήσετε μια πρόσθετη χρέωση χωρίς να στηρίζεστε σε προφορικές αναμνήσεις.
Δεν έχουν όλες οι συμφωνίες το ίδιο αντικείμενο ή την ίδια φορολογική μεταχείριση. Μην μεταφέρετε αυτόματα έναν κανόνα ΦΠΑ από άλλη μίσθωση και μη θεωρείτε κάθε χρηματική καταβολή «ενοίκιο». Μια εγγύηση, μια προκαταβολή και ένα οριστικό μίσθωμα πρέπει πρώτα να ταυτοποιηθούν. Δώστε τη σύμβαση στον λογιστή πριν οργανώσετε την πρώτη πληρωμή.
Προμήθειες POS και πλατφορμών: η κατάθεση δεν αρκεί
Για να οργανώσετε αυτές τις χρεώσεις, χρειάζεστε την ανάλυση της εκκαθάρισης, τα αντίστοιχα παραστατικά και την κίνηση του λογαριασμού. Το ποσό που κατατίθεται μπορεί να έχει ήδη μειωθεί κατά προμήθειες ή άλλες κρατήσεις. Μόνο από την καθαρή κατάθεση δεν προκύπτει με ασφάλεια ποιο ήταν το έσοδο και ποιο το επιμέρους έξοδο.
Αντιστοιχίστε κάθε παραστατικό προμήθειας με την περίοδο που αφορά και σημειώστε αν εξοφλήθηκε χωριστά ή μέσω παρακράτησης στην εκκαθάριση. Έτσι αποφεύγετε να εμφανίσετε το ίδιο κόστος δύο φορές, μία από το τιμολόγιο και μία από τη διαφορά της κατάθεσης. Για επιστροφές ή αντιλογισμούς, κρατήστε την ανάλυση και το τυχόν σχετικό πιστωτικό.
Για να συνδέσετε τις χρεώσεις με τις αντίστοιχες πληρωμές, δείτε τον οδηγό για ταξίμετρο, POS, myDATA και συμφωνία εισπράξεων ταξί.
Διατηρείτε επίσης τη σύμβαση με τον πάροχο και ελέγχετε ποιος εκδίδει τη χρέωση. Μια εμπορική ονομασία εφαρμογής δεν αρκεί για να προσδιορίσει την εταιρεία, τη χώρα ή τον χειρισμό ΦΠΑ. Αν αλλάξουν τα στοιχεία προμηθευτή ή εμφανιστεί νέα κατηγορία χρέωσης, ενημερώστε τον λογιστή πριν θεωρήσετε ότι ισχύει η προηγούμενη αντιμετώπιση.
Ο τρόπος πληρωμής επηρεάζει την αναγνώριση
Για αγορές αγαθών ή λήψεις υπηρεσιών καθαρής αξίας, προ ΦΠΑ, άνω των 500 ευρώ, η ΑΑΔΕ επισημαίνει τον περιορισμό έκπτωσης όταν η μερική ή ολική εξόφληση δεν γίνεται με τραπεζικό μέσο. Η κατάτμηση της εξόφλησης σε μικρότερες δόσεις δεν παρακάμπτει τον έλεγχο. Για άλλες κατηγορίες, όπως μισθώματα και δαπάνες στο πλαίσιο εργασιακής σχέσης, υπάρχουν ιδιαίτεροι κανόνες ηλεκτρονικής πληρωμής. Δείτε τις διευκρινίσεις της ΑΑΔΕ για την εξόφληση δαπανών. Για την αξία προ ΦΠΑ, βλ. ΠΟΛ.1216/2014, παράγραφος 3, αντίγραφο της εγκυκλίου.
Πριν από μια μεγάλη πληρωμή, επιβεβαιώστε τον κατάλληλο τρόπο εξόφλησης για τη συναλλαγή σας. Στην αιτιολογία μεταφοράς γράψτε κάτι που διευκολύνει την αντιστοίχιση, όπως αριθμό τιμολογίου. Αποθηκεύστε το αποδεικτικό και σημειώστε τυχόν υπόλοιπο. Αν πληρώνετε πολλά τιμολόγια μαζί, κρατήστε μια σύντομη ανάλυση του συνολικού ποσού.
Μικρότερη αξία δεν σημαίνει ότι κάθε πληρωμή με μετρητά εξασφαλίζει αναγνώριση. Παραμένουν οι προϋποθέσεις της πραγματικής επαγγελματικής δαπάνης και οι ειδικοί κανόνες που μπορεί να αφορούν την κατηγορία της. Επίσης, μια ανάληψη μετρητών από τον λογαριασμό σας δεν αποδεικνύει από μόνη της ποιος προμηθευτής πληρώθηκε.
Έκπτωση εξόδου και έκπτωση ΦΠΑ: δύο διαφορετικοί έλεγχοι
Στη φορολογία εισοδήματος εξετάζεται αν και πώς η δαπάνη συμμετέχει στον προσδιορισμό του αποτελέσματος της επιχείρησης. Στον ΦΠΑ εξετάζεται το δικαίωμα έκπτωσης του φόρου εισροών, με τις δικές του προϋποθέσεις. Η φράση «το περνάω στα έξοδα» δεν δίνει απάντηση και στα δύο ερωτήματα.
Ο Κώδικας ΦΠΑ προβλέπει γενικό περιορισμό για επιβατικά οχήματα ιδιωτικής χρήσης έως εννέα θέσεων και συναφή έξοδα. Προβλέπει όμως εξαίρεση όταν τα μέσα προορίζονται, μεταξύ άλλων, για μεταφορά προσώπων με κόμιστρο. Αυτή η διάκριση είναι κρίσιμη για τη δραστηριότητα ταξί, χωρίς να αποτελεί αυτόματη έγκριση κάθε τιμολογίου: ελέγχονται η χρήση, το καθεστώς ΦΠΑ και τα απαιτούμενα παραστατικά. Κώδικας ΦΠΑ, άρθρα 35 και 37.
Υποθετικό παράδειγμα επισκευής
Έστω ότι μια επαγγελματική δραστηριότητα ταξί λαμβάνει τιμολόγιο επισκευής με καθαρή αξία 600 ευρώ, ΦΠΑ 144 ευρώ και σύνολο 744 ευρώ. Για το παράδειγμα υποθέτουμε ότι η επισκευή αφορά αποκλειστικά τη δραστηριότητα, επιβαρύνει τον συγκεκριμένο επαγγελματία, τεκμηριώνεται σωστά, εξοφλείται κατάλληλα και πληρούνται οι προϋποθέσεις πλήρους έκπτωσης του ΦΠΑ.
Με αυτές τις συγκεκριμένες υποθέσεις, τα 600 ευρώ εξετάζονται ως δαπάνη επισκευής και τα 144 ευρώ ως εκπιπτόμενος ΦΠΑ εισροών. Η πληρωμή των 744 ευρώ είναι η ταμειακή εκροή. Δεν σημαίνει ότι επιστρέφονται αυτομάτως 144 ευρώ στον τραπεζικό λογαριασμό ούτε ότι ο φόρος εισοδήματος μειώνεται κατά 600 ευρώ.
Αν αλλάξει μία από τις υποθέσεις, αλλάζει και η αξιολόγηση. Για παράδειγμα, αν τη βλάβη οφείλει τελικά να καλύψει άλλος συμβαλλόμενος, χρειάζεται να εξεταστεί η συμφωνία και η διευθέτηση. Το παράδειγμα δείχνει τη διαφορά των ποσών· δεν υπολογίζει την προσωπική φορολογική επιβάρυνση κάποιου οδηγού.
Το myDATA δεν αντικαθιστά τον φάκελο παραστατικών
Η εμφάνιση μιας συναλλαγής στο myDATA δεν αρκεί για να αποδείξει όλα όσα χρειάζονται για την αναγνώρισή της. Η επαγγελματική χρήση, ο σωστός αντισυμβαλλόμενος, η πληρωμή και ο φορολογικός χειρισμός παραμένουν ξεχωριστά ζητήματα. Ο πρακτικός έλεγχος λοιπόν συνδυάζει τα ηλεκτρονικά δεδομένα με τα πραγματικά έγγραφα της αγοράς.
Όταν βλέπετε διαφορά σε προμηθευτή, ποσό ή ημερομηνία, κρατήστε το παραστατικό και περιγράψτε συγκεκριμένα τη διαφορά στον λογιστή. Μην δημιουργείτε δεύτερη καταχώριση για να «φανεί κάπου» το έξοδο και μην αλλάζετε μόνοι σας το αρχείο του τιμολογίου. Πρώτα εντοπίζεται η αιτία και στη συνέχεια επιλέγεται η σωστή ενέργεια.
Χρήσιμη είναι μια απλή λίστα εκκρεμοτήτων με τέσσερα πεδία: προμηθευτής, αριθμός εγγράφου, πρόβλημα και επόμενη ενέργεια. Για παράδειγμα: «τιμολόγιο συνεργείου, αναμένω διόρθωση στοιχείων» ή «προμήθεια παρόχου, λείπει η εκκαθάριση». Η λίστα βοηθά να κλείνουν τα ζητήματα και να μη χάνονται μέσα σε μηνύματα.
Μηνιαία οργάνωση χωρίς τελευταία στιγμή
Οργανώστε έναν φάκελο ανά μήνα, με υποφακέλους για καύσιμα, συντήρηση, ασφάλιση, μίσθωση και παρόχους πληρωμών. Κρατήστε τις συμβάσεις σε έναν σταθερό ξεχωριστό φάκελο, ώστε να μη δημιουργούνται διαφορετικά αντίγραφα χωρίς να ξέρετε ποιο ισχύει. Η δομή μπορεί να είναι απλή, αρκεί να τη χρησιμοποιείτε σταθερά.
Δώστε στα αρχεία αναγνωρίσιμα ονόματα, για παράδειγμα «2026-09-15_συνεργείο_τιμολόγιο-123». Αν ένα έγγραφο έχει πολλές σελίδες, αποθηκεύστε τις μαζί και ελέγξτε ότι διαβάζονται όλες. Συνδέστε την πληρωμή με τον ίδιο αριθμό τιμολογίου και κρατήστε τυχόν διορθωτικό έγγραφο δίπλα στο αρχικό, χωρίς να σβήνετε το ιστορικό.
- Ελέγξτε πληρότητα: υπάρχουν όλα τα παραστατικά για τις αγορές που καταγράψατε ή κάποια παραμένουν στο email και στο όχημα;
- Συμφωνήστε τις πληρωμές: ποια έγγραφα εξοφλήθηκαν, ποια μερικώς και ποια παραμένουν ανεξόφλητα;
- Ξεχωρίστε τις εξαιρέσεις: προσωπικές αγορές, επιστροφές, ακυρώσεις και ποσά που τελικά βαρύνουν άλλο πρόσωπο.
- Σημειώστε αλλαγές: νέο όχημα, νέα συμφωνία μίσθωσης, διαφορετικός πάροχος ή σημαντική αγορά εξοπλισμού.
- Παραδώστε με συμφωνημένο τρόπο: χρησιμοποιήστε το κανάλι και το χρονοδιάγραμμα που έχετε ορίσει με τον λογιστή, μαζί με τη λίστα εκκρεμοτήτων.
Μετά την παράδοση, κρατήστε ένδειξη για το τι στάλθηκε και τι απομένει. Αυτό είναι ιδιαίτερα χρήσιμο αν δουλεύετε διαφορετικές βάρδιες ή αν τα έγγραφα συγκεντρώνονται από περισσότερα πρόσωπα. Ένα παραστατικό που στέλνεται τρεις φορές με διαφορετικό όνομα δημιουργεί περισσότερη σύγχυση από ένα οργανωμένο μηνιαίο αρχείο.
Για πόσο κρατάτε τα έγγραφα;
Το άρθρο 7 των Ελληνικών Λογιστικών Προτύπων προβλέπει διαφύλαξη για το μεγαλύτερο διάστημα μεταξύ πέντε ετών από τη λήξη της περιόδου και του χρόνου που ορίζεται από άλλη νομοθεσία. Δεν πρόκειται επομένως για γενική οδηγία να καταστρέφετε κάθε αρχείο μόλις περάσουν πέντε χρόνια. Ν. 4308/2014, άρθρο 7.
Κρατήστε ασφαλές αντίγραφο και βεβαιωθείτε ότι μπορείτε να αναζητήσετε και να εμφανίσετε το αρχείο όταν χρειαστεί. Η φωτογράφιση ενός χαρτιού είναι χρήσιμη για την καθημερινή αποστολή, αλλά δεν αποτελεί από μόνη της λόγο να πετάξετε το πρωτότυπο. Συμφωνήστε τη διαδικασία διαφύλαξης με τον λογιστή πριν καταστρέψετε έγγραφα.
Συχνές ερωτήσεις για τα έξοδα ταξί
Αρκεί το χαρτάκι του POS για να καταχωριστεί ένα έξοδο;
Το αποδεικτικό κάρτας τεκμηριώνει στοιχεία της πληρωμής, αλλά συνήθως δεν περιγράφει πλήρως την αγορά. Κρατήστε το μαζί με το κατάλληλο παραστατικό του προμηθευτή. Αν έχετε μόνο την πληρωμή, αναζητήστε το έγγραφο της συναλλαγής αντί να θεωρήσετε ότι το ένα υποκαθιστά το άλλο.
Αναγνωρίζονται όλα τα καύσιμα επειδή έχω ταξί;
Χρειάζεται έλεγχος της πραγματικής χρήσης και των δικαιολογητικών. Ξεχωρίστε τον ανεφοδιασμό του ταξί από αγορές για προσωπικό όχημα και μην προσθέτετε παραστατικά τρίτων. Η συχνότητα των αγορών και η ύπαρξη επαγγελματικής δραστηριότητας δεν καταργούν την ανάγκη τεκμηρίωσης της κάθε συναλλαγής.
Πληρώνω μια επισκευή σε μισθωμένο ταξί. Είναι δικό μου έξοδο;
Εξετάζεται η συμφωνία σας, ποιος αγοράζει την υπηρεσία και ποιος αναλαμβάνει τελικά το κόστος. Στείλτε στον λογιστή το παραστατικό, την πληρωμή και τον σχετικό όρο της σύμβασης. Αν ακολουθήσει επιστροφή ή συμψηφισμός, ενημερώστε τον ώστε να αξιολογηθεί ολόκληρη η συναλλαγή.
Τι κάνω αν χάσω ένα τιμολόγιο ή δω λάθος ΑΦΜ;
Επικοινωνήστε με τον εκδότη για αντίγραφο ή για τη σωστή διαδικασία διόρθωσης, ανάλογα με το πρόβλημα. Σημειώστε τον αριθμό εγγράφου και ενημερώστε τον λογιστή. Μην ξαναδημιουργείτε μόνοι σας το τιμολόγιο και μην καταχωρίζετε ένα αντίγραφο σαν νέα αγορά.
Μπορώ να οργανώσω τα έξοδα μόνο από τις κινήσεις της τράπεζας;
Οι κινήσεις είναι χρήσιμες για τη συμφωνία πληρωμών, αλλά δεν δείχνουν πάντα τι αγοράστηκε, σε ποια περίοδο αφορά ή πώς αναλύεται ο ΦΠΑ. Χρησιμοποιήστε τες ως σημείο ελέγχου για παραστατικά που λείπουν και για ανεξόφλητα ποσά, μαζί με τα έγγραφα των προμηθευτών.
Ό,τι έχει ανέβει στο myDATA είναι ήδη φορολογικά αποδεκτό;
Η ηλεκτρονική εμφάνιση δεν πιστοποιεί από μόνη της την επαγγελματική χρήση ή την ορθή εξόφληση. Χρειάζεται ο λογιστικός και φορολογικός έλεγχος που περιγράφεται παραπάνω. Διατηρήστε τον φάκελο της συναλλαγής ακόμη και όταν δεν βλέπετε κάποια εμφανή διαφορά στην ηλεκτρονική εικόνα.
Πηγές και ημερομηνία ελέγχου
Οι παρακάτω επίσημες πηγές ελέγχθηκαν στις για τα συγκεκριμένα σημεία του οδηγού. Το κείμενο προσφέρει γενική ενημέρωση· η εφαρμογή εξαρτάται από τα πραγματικά στοιχεία και το ισχύον πλαίσιο κάθε συναλλαγής.
- ΑΑΔΕ: προϋποθέσεις αναγνώρισης επιχειρηματικών δαπανών.
- ΑΑΔΕ: εγχειρίδιο φορολογικών ερωτήσεων και απαντήσεων, Μάιος 2026.
- Κώδικας ΦΠΑ: άρθρα 27, 35 και 37, κωδικοποίηση ΑΑΔΕ.
- Α.1129/2026: απλοποιημένα τιμολόγια ενεργειακών προϊόντων, εφαρμογή από 1/1/2027.
- Ν. 4308/2014: Ελληνικά Λογιστικά Πρότυπα, διαφύλαξη αρχείων.
