


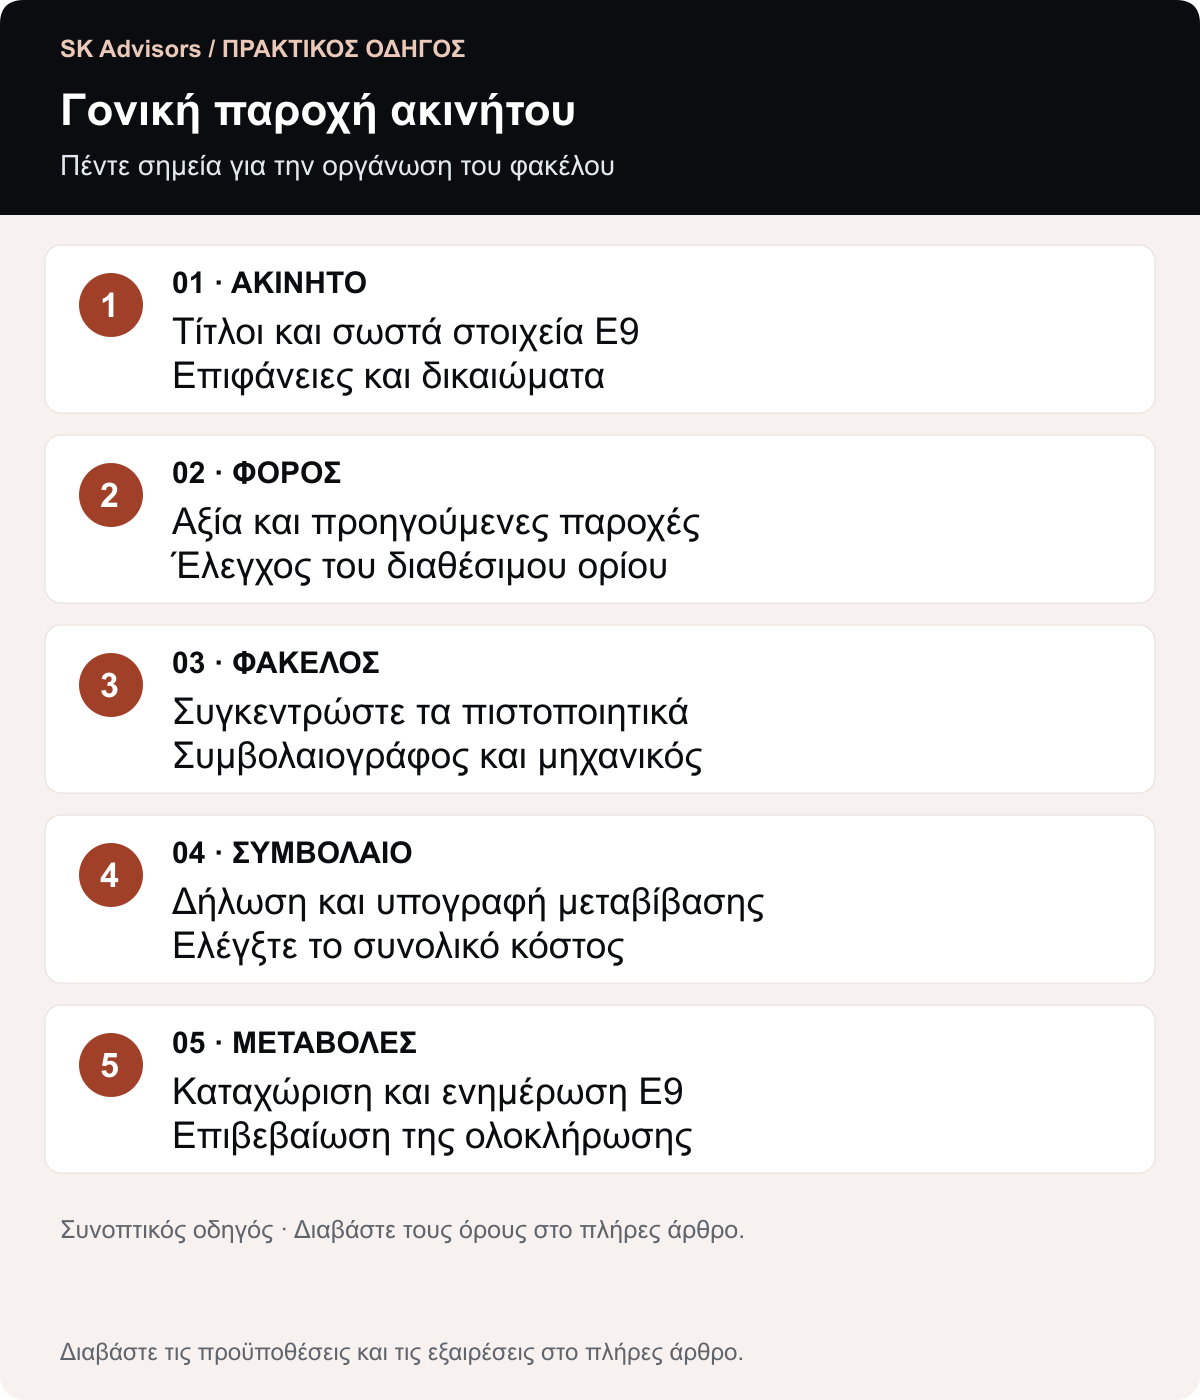
Με μια ματιά
- Η γονική παροχή ακινήτου από γονέα σε παιδί είναι αφορολόγητη έως 800.000 € ανά γονέα και ανά παιδί, με βάση την αντικειμενική αξία. Πάνω από αυτό ο φόρος είναι 10%.
- Στο όριο μετρούν όλες οι παροχές του ίδιου γονέα στο ίδιο παιδί από 1/10/2021, και τα χρήματα.
- Το τέλος του Κτηματολογίου είναι 8‰ της αξίας συν 20 €. Στην πώληση είναι 5‰, αλλά προστίθεται φόρος μεταβίβασης 3%, συν 3% επί του φόρου υπέρ δήμων.
- Πριν από το συμβόλαιο χρειάζονται πιστοποιητικό ΕΝΦΙΑ πενταετίας, Πιστοποιητικό Πληρότητας Ηλεκτρονικής Ταυτότητας Κτιρίου και δήλωση στο myPROPERTY.
- Με παρακράτηση επικαρπίας και αίτημα άμεσης φορολόγησης, ο θάνατος του γονέα δεν γεννά νέο φόρο.
«Να του το γράψουμε τώρα ή να το πάρει κληρονομιά;» Αυτή είναι η ερώτηση που ακούμε πιο συχνά στο γραφείο μας από γονείς με ένα διαμέρισμα και ένα ή δύο παιδιά. Από το 2021 η γονική παροχή ακινήτου κοστίζει μηδέν σε φόρο για τις περισσότερες οικογένειες. Αυτό που ξεχωρίζει μια μεταβίβαση που κλείνει ομαλά από μια που κολλάει είναι τα πιστοποιητικά και η σειρά των βημάτων.
Παρακάτω: κόστος, χαρτιά, σύγκριση με δωρεά, πώληση και κληρονομιά, και ένα παράδειγμα με διαμέρισμα 150.000 €.
Τι είναι η γονική παροχή και σε τι διαφέρει από τη μεταβίβαση ακινήτου με δωρεά εν ζωή;
Γονική παροχή είναι η μεταβίβαση περιουσίας από γονέα σε παιδί ώστε να αποκτήσει οικονομική αυτοτέλεια, κατά το άρθρο 1509 του Αστικού Κώδικα. Φορολογικά, γονική παροχή και δωρεά προς παιδί αντιμετωπίζονται ίδια: αφορολόγητο 800.000 € και 10% πάνω από αυτό. Οι διαφορές τους είναι αστικές.
Η γονική παροχή θεωρείται δωρεά μόνο κατά το μέρος που ξεπερνά το μέτρο που δικαιολογεί η οικονομική και οικογενειακή κατάσταση του γονέα. Γι’ αυτό ανακαλείται για αχαριστία μόνο κατά το υπερβάλλον (ΑΠ 1385/2025), ενώ μια κανονική δωρεά ανακαλείται και ολόκληρη (ΑΚ 505).
Γονική παροχή κάνει μόνο ο γονέας. Ο παππούς κάνει στο εγγόνι δωρεά, με το ίδιο αφορολόγητο, γιατί τα εγγόνια είναι επίσης Α’ κατηγορία. Και για γονείς με δύο παιδιά: όταν ανοίξει η κληρονομιά, η γονική παροχή υπολογίζεται κατά κανόνα στη μερίδα του παιδιού που την πήρε (συνεισφορά, ΑΚ 1895), εκτός αν ο γονέας όρισε διαφορετικά κατά την παροχή.
Πληρώνετε φόρο γονικής παροχής το 2026;
Όχι, όσο η αξία μένει μέσα στο όριο. Η γονική παροχή ή δωρεά οποιουδήποτε περιουσιακού στοιχείου προς την Α’ κατηγορία φορολογείται με 10% μόνο μετά την αφαίρεση εφάπαξ αφορολόγητου 800.000 €, σύμφωνα με το άρθρο 98 του Κώδικα Φορολογίας Περιουσίας. Το όριο ισχύει ανά γονέα και ανά παιδί: δύο γονείς μεταβιβάζουν έως 1.600.000 € στο ίδιο παιδί χωρίς φόρο.
Ο Κώδικας (Ν. 5219/2025) ισχύει από 18 Ιουλίου 2025 (εγκύκλιος ΑΑΔΕ Ο.3038/2025) και ενσωμάτωσε τον Ν. 2961/2001 με το ίδιο όριο και τον ίδιο συντελεστή.
Για το ακίνητο λαμβάνεται η αντικειμενική αξία, όχι η αγοραία. Στο όριο αθροίζονται όλες οι παροχές του ίδιου γονέα στο ίδιο παιδί από 1/10/2021, ακίνητα και χρήματα. Όσες έγιναν έως 30/9/2021 δεν μετρούν (άρθρο 123 ΚΦΠ). Οι παροχές του ορίου δεν προστίθενται αργότερα στην κληρονομιά, όπου το αφορολόγητο του ενήλικου παιδιού είναι 150.000 €. Για χρήματα αντί για ακίνητο, δείτε τον οδηγό μας για τη δωρεά χρημάτων από γονείς σε παιδιά.
Πόσο κοστίζει η μεταβίβαση ακινήτου σε τέκνο;
Κάτω από το όριο, το κόστος της γονικής παροχής είναι τα έξοδα, όχι ο φόρος. Από αυτά, το τέλος του Κτηματολογίου ορίζεται ρητά για το 2026: 8‰ επί της αξίας του ακινήτου ή του δικαιώματος, συν πάγιο 20 € ανά πράξη, κατά την ΚΥΑ 2/2026 (ΦΕΚ Β’ 64/13.1.2026). Τα υπόλοιπα εξαρτώνται από το ακίνητο και τον επαγγελματία.
Τι πληρώνετε πέρα από τον φόρο: – Αμοιβή συμβολαιογράφου και έξοδα αντιγράφων. – Τέλος Κτηματολογίου 8‰ + 20 € και πιστοποιητικά από τα κτηματολογικά βιβλία, 9,50 € το πρώτο. – Αμοιβή μηχανικού για την ηλεκτρονική ταυτότητα κτιρίου και, αν βρεθούν αυθαίρετα, το κόστος της τακτοποίησης. – Αμοιβή δικηγόρου, αν τον χρειαστείτε. – Τυχόν ληξιπρόθεσμος ΕΝΦΙΑ του ακινήτου, που εξοφλείται πριν βγει το πιστοποιητικό.
Στο γραφείο μας βλέπουμε ότι το απρόβλεπτο κόστος έρχεται συνήθως από τον μηχανικό: ένα κλειστό μπαλκόνι ή ένα πατάρι που δεν υπάρχει στην άδεια.
Γονική παροχή, δωρεά, πώληση ή κληρονομιά: τι συμφέρει;
Για παιδί ή εγγόνι, γονική παροχή και δωρεά έχουν τον ίδιο φόρο, μηδέν έως 800.000 €. Η πώληση κοστίζει φόρο μεταβίβασης 3% και θέλει από το παιδί να δικαιολογήσει τα χρήματα. Η κληρονομιά δεν κοστίζει σήμερα, αλλά αργότερα έχει αφορολόγητο 150.000 € ανά ενήλικο παιδί.
| Γονική παροχή | Δωρεά εν ζωή | Πώληση σε παιδί | Κληρονομιά | |
|---|---|---|---|---|
| Φόρος για παιδί | 0% έως 800.000 €, μετά 10% | 0% έως 800.000 €, μετά 10% | φόρος μεταβίβασης 3% | 0% έως 150.000 € (400.000 € για ανήλικο), μετά 1% έως 10% |
| Αξία | αντικειμενική | αντικειμενική | τίμημα, τουλάχιστον η αντικειμενική | αντικειμενική κατά τον θάνατο |
| Κτηματολόγιο | 8‰ + 20 € | 8‰ + 20 € | 5‰ + 20 € | εγγραφή της αποδοχής |
| Τεκμήριο για το παιδί | όχι | όχι | ναι, όλο το τίμημα | όχι |
| Ανάκληση | μόνο για το υπερβάλλον | για αχαριστία | όχι | δεν τίθεται |
| Ταιριάζει όταν | θέλετε μεταβίβαση τώρα | δίνετε σε εγγόνι ή σύζυγο | ο γονέας θέλει τα χρήματα | μερίδες κάτω από 150.000 € |
Πηγές: άρθρα 88 και 98 ΚΦΠ, ΚΥΑ 2/2026, ΑΚ 505 και 1509.
Η πώληση σε παιδί έχει νόημα μόνο όταν το παιδί έχει πράγματι τα χρήματα. Αλλιώς η αγορά μπορεί να φορολογηθεί ως άτυπη δωρεά, με αξία τη μεγαλύτερη ανάμεσα σε τίμημα και αντικειμενική (άρθρο 88 ΚΦΠ). Για τον φόρο κληρονομιάς, δείτε τον οδηγό για τη δήλωση αποβιώσαντος και τον φόρο κληρονομιάς.
Γονική παροχή ψιλής κυριότητας με παρακράτηση επικαρπίας: γιατί τη διαλέγουν οι γονείς
Με γονική παροχή ψιλής κυριότητας το παιδί γίνεται ιδιοκτήτης και ο γονέας κρατά ισόβια την επικαρπία: μένει στο σπίτι ή εισπράττει το ενοίκιο. Με τον θάνατό του η επικαρπία ενώνεται με την ψιλή κυριότητα, χωρίς νέο συμβόλαιο.
Η ισόβια επικαρπία αποτιμάται ως ποσοστό της πλήρους κυριότητας κατά την ηλικία του γονέα (άρθρο 65 ΚΦΠ): 5/10 αν έχει περάσει τα 40, 4/10 μετά τα 50, 3/10 μετά τα 60, 2/10 μετά τα 70 και 1/10 μετά τα 80. Η ψιλή κυριότητα είναι το υπόλοιπο.
Το κρίσιμο σημείο είναι το αίτημα άμεσης φορολόγησης. Κατά το άρθρο 93 ΚΦΠ η φορολογική υποχρέωση για την ψιλή κυριότητα γεννάται κανονικά στον θάνατο του γονέα, με την αξία πλήρους κυριότητας εκείνης της στιγμής. Αν ο ψιλός κύριος ζητήσει με τη δήλωση άμεση φορολόγηση, ο φόρος υπολογίζεται τώρα στην αξία της ψιλής κυριότητας. Τότε, σύμφωνα με την εγκύκλιο Ε.2009/2026 της ΑΑΔΕ, στον θάνατο του γονέα δεν γεννάται άλλη υποχρέωση ούτε χρειάζεται δήλωση. Συνήθως το προτείνουμε: δεσμεύει μικρότερο μέρος του ορίου και κλείνει τον φάκελο.
Όσο ζει ο γονέας, δηλώνει εκείνος τα ενοίκια και τα μισθωτήρια ως επικαρπωτής. Ο ΕΝΦΙΑ μοιράζεται ανάμεσα σε επικαρπωτή και ψιλό κύριο.
Δικαιολογητικά και σειρά βημάτων για τη γονική παροχή ακινήτου
Η γονική παροχή ακινήτου γίνεται μόνο με συμβολαιογραφικό έγγραφο. Πριν από την υπογραφή ο συμβολαιογράφος ζητά πιστοποιητικά για τον ΕΝΦΙΑ, την ταυτότητα του κτιρίου και την ενημερότητα του γονέα, και συντάσσει τη δήλωση φόρου στο myPROPERTY. Η σειρά που ακολουθούμε:
- Συγκεντρώνετε τίτλο κτήσης, οικοδομική άδεια, κατόψεις και το Ε9.
- Ο μηχανικός εκδίδει το Πιστοποιητικό Πληρότητας της Ηλεκτρονικής Ταυτότητας Κτιρίου ή Διηρημένης Ιδιοκτησίας, αφού ελέγξει για αυθαίρετα. Ξεκινήστε από εδώ.
- Ο γονέας εκδίδει από το myAADE το πιστοποιητικό ΕΝΦΙΑ για τα πέντε προηγούμενα έτη, έξι μετά την έκδοση του φετινού ΕΝΦΙΑ (Α.1085/2023). Ισχύει έως την κεντρική έκδοση ΕΝΦΙΑ του έτους ή, αν βγει μετά, έως 31 Δεκεμβρίου.
- Ο γονέας εκδίδει αποδεικτικό φορολογικής ενημερότητας για μεταβίβαση ακινήτου (άρθρο 12 ΚΦΔ, Ν. 5104/2024) και, όπου απαιτείται, ασφαλιστική ενημερότητα για μεταβίβαση ακινήτου από τον e-ΕΦΚΑ.
- Ο συμβολαιογράφος συμπληρώνει τη δήλωση φόρου γονικής παροχής στο myPROPERTY και την υποβάλλετε και οι δύο με τους κωδικούς σας, πριν από το συμβόλαιο. Εδώ ζητείται και η άμεση φορολόγηση της ψιλής κυριότητας.
- Υπογράφεται το συμβόλαιο. Όποιος δεν μπορεί να παραστεί δίνει ειδικό πληρεξούσιο για μεταβίβαση ακινήτου σε συμβολαιογραφικό τύπο (ΑΚ 217) ή, από το εξωτερικό, μέσω ελληνικού προξενείου.
- Η πράξη καταχωρίζεται στο Κτηματολόγιο.
- Το ακίνητο φεύγει από το Ε9 του γονέα και μπαίνει στο Ε9 του παιδιού. Ο ΕΝΦΙΑ βαρύνει το παιδί από την επόμενη χρονιά.
Μεταβίβαση ακινήτου χωρίς ηλεκτρονική ταυτότητα ή με χρέη στην εφορία
Χωρίς Πιστοποιητικό Πληρότητας δεν υπογράφεται μεταβίβαση κτιρίου ή διαμερίσματος: η απλή βεβαίωση μηχανικού έπαψε να αρκεί το 2022, κατά την ανακοίνωση των Συμβολαιογραφικών Συλλόγων (άρθρο 83 Ν. 4495/2017).
Αν χρωστάτε στην ΑΑΔΕ, το αποδεικτικό ενημερότητας εκδίδεται χωρίς ληξιπρόθεσμες οφειλές και με υποβληθείσες τις δηλώσεις πενταετίας, ή με ρύθμιση που τηρείται και τότε με ισχύ έως έναν μήνα. Η παρακράτηση 70% του νόμου αφορά πωλήσεις με τίμημα. Για τον ΕΝΦΙΑ ο κανόνας είναι αυστηρός: στις μεταβιβάσεις χωρίς τίμημα ο ληξιπρόθεσμος ΕΝΦΙΑ του ακινήτου εξοφλείται πρώτα. Και μια γονική παροχή από γονέα με χρέη μπορεί να προσβληθεί από τους δανειστές ως καταδολιευτική (ΑΚ 939).
Παράδειγμα: γονική παροχή διαμερίσματος αντικειμενικής αξίας 150.000 €
Παράδειγμα (υποθετικά ποσά, συμβόλαιο το 2026). Η μητέρα, 65 ετών, μεταβιβάζει στην κόρη της διαμέρισμα αντικειμενικής αξίας 150.000 €. Δεν έχει κάνει άλλη παροχή στην κόρη από τον Οκτώβριο του 2021.
- Πλήρης κυριότητα: φόρος 0 €, γιατί τα 150.000 € είναι κάτω από τα 800.000 €. Μένουν 650.000 € αφορολόγητα από τη μητέρα προς την ίδια κόρη.
- Τέλος Κτηματολογίου: 150.000 € × 8‰ = 1.200 €, συν 20 € πάγιο, σύνολο 1.220 €. Συμβολαιογράφος, μηχανικός και πιστοποιητικά χωριστά.
- Ψιλή κυριότητα με άμεση φορολόγηση: η επικαρπία της μητέρας (άνω των 60) αξίζει 3/10, δηλαδή 45.000 €, και η ψιλή κυριότητα 105.000 €. Φόρος 0 €, μένουν 695.000 € από το όριο, και στον θάνατό της δεν οφείλεται τίποτα.
- Αν η μητέρα είχε δώσει στην κόρη και 120.000 € σε χρήματα μετά το 2021: 800.000 − 120.000 − 150.000 = 530.000 € υπόλοιπο. Φόρος και πάλι 0 €.
- Αν αντί για γονική παροχή γινόταν πώληση στα 150.000 €: φόρος μεταβίβασης 3% = 4.500 € συν 3% υπέρ δήμων επί του φόρου (135 €), σύνολο 4.635 €, τέλος Κτηματολογίου 5‰ = 750 € + 20 €, και η κόρη θα έπρεπε να καλύψει τεκμήριο απόκτησης 150.000 €.
Με κληρονομιά, το ίδιο διαμέρισμα θα έβγαζε επίσης 0 €. Αν όμως η κόρη κληρονομούσε συνολικά 400.000 €, θα πλήρωνε (300.000 − 150.000) × 1% + (400.000 − 300.000) × 5% = 1.500 + 5.000 = 6.500 €. Με γονική παροχή ίδιας αξίας, 0 €.
Τα λάθη που βλέπουμε πιο συχνά
Μηχανικός στο τέλος. Η ημερομηνία στον συμβολαιογράφο κλείνει πρώτα και ο μηχανικός ψάχνεται την τελευταία εβδομάδα. Αν βρεθεί αυθαίρετο, όλα περιμένουν την τακτοποίηση.
Ξεχασμένα εμβάσματα. Τα χρήματα που δώσατε στο παιδί από τον Οκτώβριο του 2021, για προκαταβολή ή για τεκμήρια, μετράνε στο ίδιο όριο.
Επικαρπία χωρίς αίτημα άμεσης φορολόγησης. Η υποχρέωση μεταφέρεται στον θάνατο του γονέα, με τις αντικειμενικές της τότε χρονιάς και ό,τι απέμεινε από το όριο.
ΕΝΦΙΑ σε καθυστέρηση. Το πιστοποιητικό δεν βγαίνει αν ο ΕΝΦΙΑ του ακινήτου είναι ληξιπρόθεσμος. Ελέγξτε το myAADE πριν κλείσετε ημερομηνία.
Ένα σπίτι, δύο παιδιά, καμία συζήτηση. Η γονική παροχή στο ένα παιδί υπολογίζεται αργότερα στη μερίδα του. Αν θέλετε κάτι άλλο, γράφεται στο συμβόλαιο.
Πότε χρειάζεστε λογιστή
Τη γονική παροχή τη συντάσσει υποχρεωτικά συμβολαιογράφος, οπότε δεν γίνεται «μόνοι σας». Ο λογιστής χρειάζεται πριν: για να μετρήσει πόσο όριο σας μένει από τις παροχές μετά το 2021, να συγκρίνει πλήρη και ψιλή κυριότητα και να ελέγξει ΕΝΦΙΑ, Ε9, ενημερότητες και τα στοιχεία του ακινήτου, όπως ο ΜΙΔΑ. Όταν υπάρχουν χρέη ή αδέλφια με αντίθετα συμφέροντα, χρειάζεστε και δικηγόρο. Στο γραφείο μας αναλαμβάνουμε αυτόν τον φάκελο μέσα από την υπηρεσία ΕΝΦΙΑ και ακίνητη περιουσία.
Συχνές ερωτήσεις
Πόσο κοστίζει η μεταβίβαση ακινήτου σε τέκνο;
Για ακίνητο κάτω από 800.000 € ο φόρος γονικής παροχής είναι μηδέν. Πληρώνετε τέλος Κτηματολογίου 8‰ της αξίας συν 20 €, δηλαδή 1.220 € για ακίνητο 150.000 €, την αμοιβή του συμβολαιογράφου, τον μηχανικό για την ηλεκτρονική ταυτότητα κτιρίου και τα πιστοποιητικά.
Πληρώνω φόρο γονικής παροχής;
Μόνο για την αξία πάνω από 800.000 € ανά γονέα και ανά παιδί, με συντελεστή 10%. Στο όριο μετρούν όλες οι παροχές του ίδιου γονέα στο ίδιο παιδί από 1/10/2021, ακίνητα με την αντικειμενική τους αξία και χρήματα. Η δήλωση στο myPROPERTY υποβάλλεται και με μηδενικό φόρο.
Γονική παροχή ή δωρεά εν ζωή, ποια η διαφορά;
Φορολογικά καμία για παιδιά και εγγόνια: αφορολόγητο 800.000 € και 10% πάνω από αυτό. Η γονική παροχή γίνεται μόνο από γονέα σε παιδί και ανακαλείται για αχαριστία μόνο κατά το μέρος που ξεπερνά το μέτρο των περιστάσεων. Από παππού σε εγγόνι γίνεται δωρεά.
Τι δικαιολογητικά χρειάζονται για γονική παροχή ακινήτου;
Τίτλος κτήσης, Πιστοποιητικό Πληρότητας Ηλεκτρονικής Ταυτότητας Κτιρίου από μηχανικό, πιστοποιητικό ΕΝΦΙΑ πενταετίας, αποδεικτικό φορολογικής ενημερότητας του γονέα, ασφαλιστική ενημερότητα όπου απαιτείται, πιστοποιητικά Κτηματολογίου και η δήλωση στο myPROPERTY, που συντάσσει ο συμβολαιογράφος και υποβάλλετε και οι δύο πριν από την υπογραφή.
Μπορώ να κάνω γονική παροχή αν χρωστάω στην εφορία;
Μόνο αν εκδοθεί αποδεικτικό φορολογικής ενημερότητας για μεταβίβαση ακινήτου, που προϋποθέτει να μην υπάρχουν ληξιπρόθεσμες οφειλές ή να είναι σε ρύθμιση που τηρείται. Ο ληξιπρόθεσμος ΕΝΦΙΑ του ίδιου ακινήτου εξοφλείται πρώτα. Με ανοιχτά χρέη, ελέγξτε την ενημερότητα πριν κλείσετε συμβολαιογράφο.
Τι είναι η παρακράτηση επικαρπίας;
Ο γονέας μεταβιβάζει στο παιδί την ψιλή κυριότητα και κρατά ισόβια την επικαρπία, δηλαδή το δικαίωμα να μένει στο ακίνητο ή να εισπράττει το ενοίκιο. Η επικαρπία αξίζει λιγότερο όσο μεγαλώνει ο γονέας, π.χ. 3/10 μετά τα 60. Με αίτημα άμεσης φορολόγησης, στον θάνατό του δεν οφείλεται νέος φόρος.
Πηγές
- Ν. 5219/2025, Κώδικας Φορολογίας Περιουσίας, άρθρο 98 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/98 (αφορολόγητο 800.000 €, συντελεστής 10% για Α’ κατηγορία, μη συνυπολογισμός με κληρονομιά, συντελεστές χρηματικών δωρεών)
- Ν. 5219/2025, άρθρο 65 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/65 (κλίμακα αξίας ισόβιας και πρόσκαιρης επικαρπίας)
- Ν. 5219/2025, άρθρο 93 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/93 (χρόνος γένεσης για ψιλή κυριότητα, αίτημα άμεσης φορολόγησης)
- Ν. 5219/2025, άρθρο 88 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/88 (έννοια γονικής παροχής, άτυπη δωρεά, αγορά χωρίς οικονομική δυνατότητα)
- Ν. 5219/2025, άρθρο 123 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/123 (παραπομπές στον Ν. 2961/2001, παροχές έως 30.9.2021)
- ΑΑΔΕ, εγκύκλιος Ο.3038/2025 (Taxheaven) — https://www.taxheaven.gr/circulars/50726/o-3038-2025 (κοινοποίηση Ν. 5219/2025, ΦΕΚ Α’ 130, ισχύς από 18.7.2025)
- ΑΑΔΕ, εγκύκλιος Ε.2009/2026 (5.3.2026) — https://www.aade.gr/sites/default/files/2026-03/e2009_2026ada.pdf (φορολόγηση ψιλής κυριότητας και επικαρπίας, παρ. 11, 13, 14, 17)
- ΑΑΔΕ, απόφαση Α.1085/2023 — https://www.aade.gr/sites/default/files/2023-06/a_1085_2023.pdf (πιστοποιητικό ΕΝΦΙΑ: πέντε ή έξι έτη, ισχύς, εξόφληση ΕΝΦΙΑ σε χαριστικές μεταβιβάσεις)
- ΚΥΑ 2/12.1.2026, ΦΕΚ Β’ 64/13.1.2026 (Taxheaven) — https://www.taxheaven.gr/circulars/51889/2-12-01-2026 (τέλη Κτηματολογίου: 8‰ γονική παροχή και δωρεά, 5‰ πώληση, πάγιο 20 €, πιστοποιητικά 9,50 €)
- Ν. 5104/2024, Κώδικας Φορολογικής Διαδικασίας, άρθρο 12 (Taxheaven) — https://www.taxheaven.gr/law/5104/2024/arthro/12 (αποδεικτικό ενημερότητας, ισχύς ενός μηνός με ρύθμιση, παρακράτηση 70% στις πωλήσεις)
- Lawspot, ΑΠ 1385/2025 (21.9.2026) — https://www.lawspot.gr/nomika-nea/gonike-parokhe-e-dorea-e-uperbase-tou-metrou-os-proupothese-gia-ten-anaklese-ap-13852025/ (άρθρο 1509 ΑΚ, ανάκληση μόνο για το υπερβάλλον)
- Οδηγός του Πολίτη, ανακοίνωση ΣΕΣΣΕ (11.5.2022) — https://www.odigostoupoliti.eu/ypochreotiki-syntaksi-ilektronikis-taftotitas-ktiriou/ (υποχρεωτικό Πιστοποιητικό Πληρότητας για τις πράξεις του άρθρου 83 Ν. 4495/2017)
- Taxheaven, Ν. 5306/2026, άρθρο 345 — https://www.taxheaven.gr/law/5306/2026/arthro/345 (κωδικοποίηση ηλεκτρονικής ταυτότητας κτιρίου στον Κώδικα Χωροταξίας-Πολεοδομίας)
- Πρώτο Θέμα, «Γονικές παροχές σε 15 λεπτά μέσω του myProperty» (17.12.2021) — https://www.protothema.gr/economy/article/1192575/gonikes-parohes-se-15-lepta-meso-tou-myproperty-to-egheiridio-hrisis-apo-tin-aade/ (ο συμβολαιογράφος συμπληρώνει, οι συμβαλλόμενοι υποβάλλουν, ο φόρος βαρύνει τον δωρεοδόχο)
- Lawspot, Ερωτήσεις και απαντήσεις ΑΑΔΕ για φόρο κληρονομιών, δωρεών και γονικών παροχών — https://www.lawspot.gr/voithitika-keimena/erotiseis-kai-apantiseis-shetika-me-ti-forologia-klironomion/ (δήλωση πριν από την κατάρτιση του συμβολαίου)
- Ν. 5219/2025, άρθρο 27 (Taxheaven) — https://www.taxheaven.gr/law/5219/2025/arthro/27 (φόρος μεταβίβασης 3% επί της φορολογητέας αξίας, παρ. 5: πρόσθετος φόρος 3% υπέρ των δήμων επί του φόρου)
- Παραπολιτικά (8.7.2026) — https://www.parapolitika.gr/oikonomia/article/1758264/akinita-erhodai-apofaseis-anasa-gia-agorastes-kai-polites-kleidonoun-i-anastoli-tou-fpa-24-kai-i-apallagi-apo-ton-foro-uperaxias-kai-to-2027/ (φόρος μεταβίβασης 3% επί της αντικειμενικής)


