


Με μια ματιά
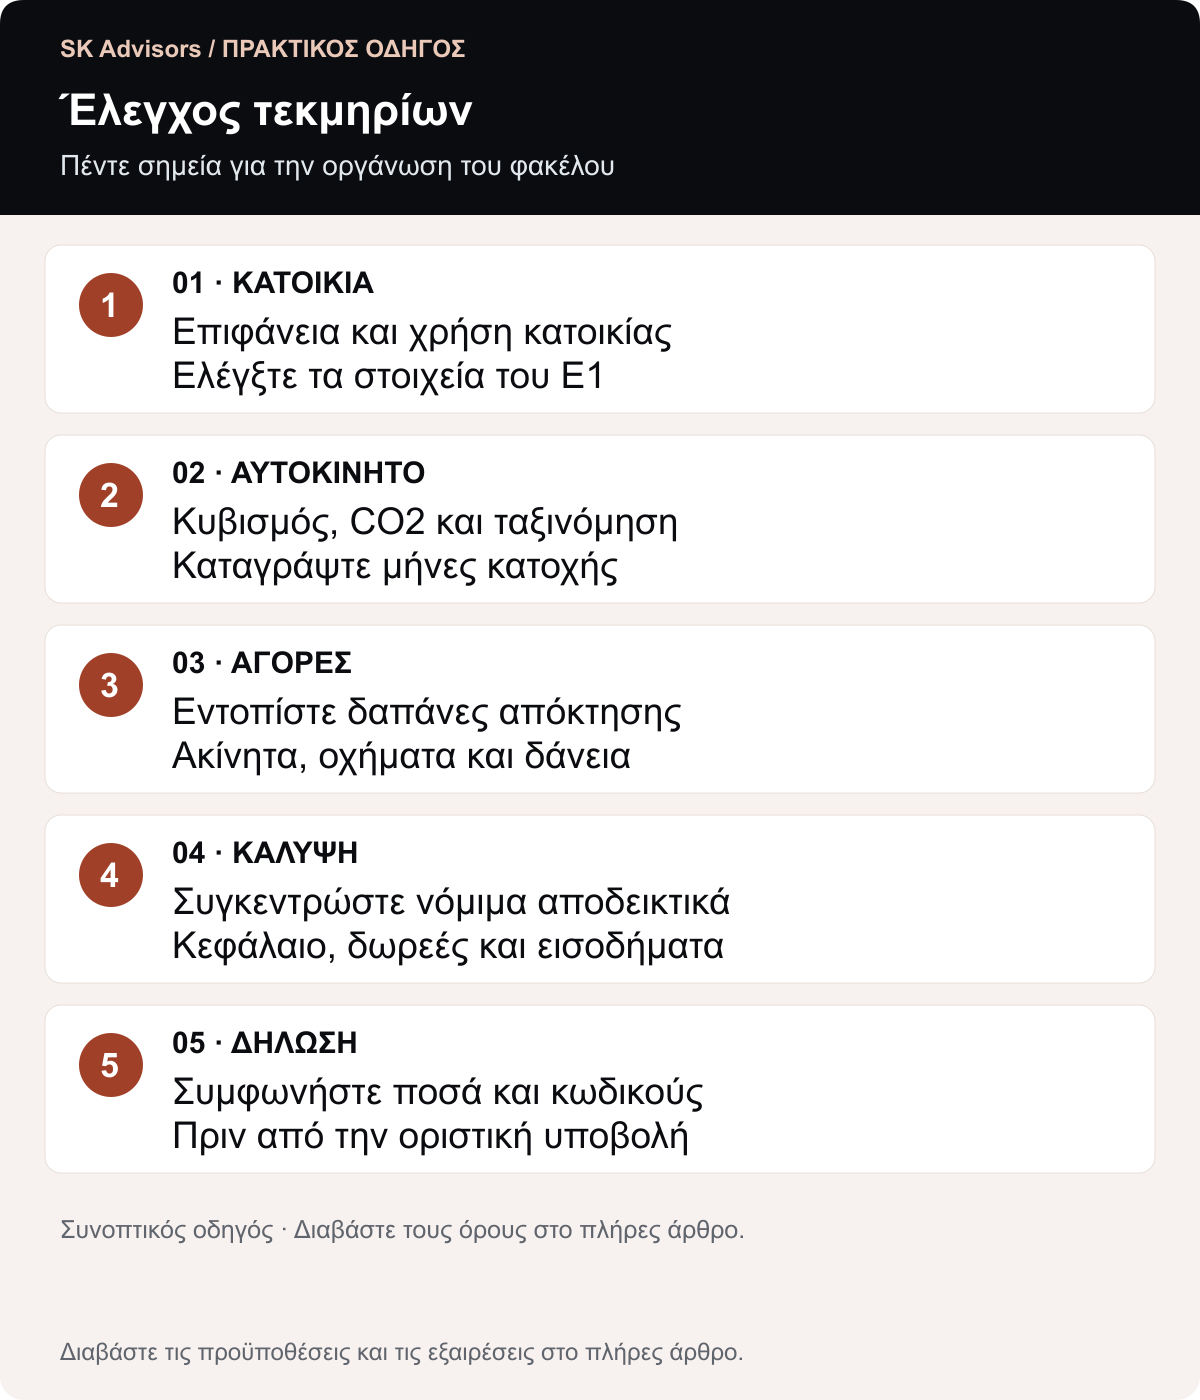
- Ο Ν. 5246/2025 (ΦΕΚ Α΄ 198/11.11.2025, άρθρο 7) μείωσε τα τεκμήρια κατοικίας, αυτοκινήτων και σκαφών από το φορολογικό έτος 2025. Ισχύει και για τα εισοδήματα του 2026.
- Αυτοκίνητα από 1.11.2010: 2.000 € έως 122 g CO2/km, συν 30, 45 ή 60 € ανά γραμμάριο πάνω από αυτό. Οι μειώσεις παλαιότητας 30% και 50% καταργήθηκαν.
- Κύρια κατοικία: 28 € ανά τ.μ. για τα πρώτα 80 τ.μ. και 45 € για τα 81 έως 120. Ελάχιστο τεκμήριο 3.000 € για άγαμο, 5.000 € για κοινή δήλωση.
- Η διαφορά καλύπτεται με ανάλωση κεφαλαίου (κωδικοί 787-788 του Ε1) ή με γονική παροχή που δηλώθηκε στο myProperty έως τις 31 Δεκεμβρίου (κωδικοί 781-782).
Τα τεκμήρια αυτοκινήτων είναι η πιο συχνή αιτία απρόσμενου φόρου που βλέπουμε σε μισθωτούς με μικρό εισόδημα, σε φοιτητές με αυτοκίνητο στο όνομά τους και σε συνταξιούχους με δόσεις δανείου. Με τα ποσά του 2026 θα υπολογίσετε το τεκμαρτό εισόδημά σας και θα ξέρετε με ποιον κωδικό καλύπτεται η διαφορά, πριν κλείσει η χρονιά.
Τι είναι τα τεκμήρια διαβίωσης και ποιον αφορούν;
Τα τεκμήρια διαβίωσης (στον νόμο «αντικειμενικές δαπάνες διαβίωσης») είναι ποσά που η ΑΑΔΕ θεωρεί ότι ξοδέψατε μέσα στη χρονιά επειδή κατέχετε ή χρησιμοποιείτε κατοικία, αυτοκίνητο, σκάφος ή πισίνα. Ορίζονται στα άρθρα 30 έως 34 του Ν. 4172/2013 (Κώδικας Φορολογίας Εισοδήματος) και αφορούν κάθε φυσικό πρόσωπο με φορολογική κατοικία στην Ελλάδα.
Σε αυτά προστίθενται οι δαπάνες απόκτησης της χρονιάς (άρθρο 32: αγορές, δόσεις δανείων, δωρεές χρημάτων πάνω από 300 €). Ό,τι ξεπερνά το δηλωθέν εισόδημα φορολογείται, εκτός αν καλυφθεί κατά το άρθρο 34. Το «ελάχιστο τεκμαρτό εισόδημα» των ελεύθερων επαγγελματιών (άρθρο 28Α ΚΦΕ) είναι άλλος μηχανισμός, που μπορεί να ισχύει παράλληλα (δείτε τον οδηγό για τις δηλώσεις ελεύθερων επαγγελματιών).
Τι αλλάζει στα τεκμήρια το 2026;
Οι αλλαγές ήρθαν με το άρθρο 7 του Ν. 5246/2025, ισχύουν από το φορολογικό έτος 2025 (άρθρο 47 παρ. 2), εφαρμόστηκαν στις δηλώσεις του 2026 και είναι μόνιμες. Η ΑΑΔΕ τις κοινοποίησε με την εγκύκλιο Ο. 3068/18.11.2025.
Στην κατοικία τα ποσά ανά τ.μ. έπεσαν 30%, και οι προσαυξήσεις για ακριβές ζώνες από 40% σε 30% και από 70% σε 58%. Τα αυτοκίνητα από 1.11.2010 μετρούν με το CO2 και τα παλαιότερα με την κλίμακα κυβικών στο μισό, χωρίς μειώσεις παλαιότητας. Τα σκάφη μειώθηκαν 30%. Το ηλεκτρικό όχημα πάνω από 50.000 € χρεώνεται 2.000 € αντί για 4.000 €. Και το ελάχιστο τεκμήριο καταργήθηκε για τα εξαρτώμενα τέκνα με δικό τους εισόδημα: ο φοιτητής με 2.000 € από εργόσημα δεν «χρεώνεται» πια 3.000 €.
Στο Ε1 προστέθηκαν οι κωδικοί 789 έως 792 «Εκπομπές ρύπων CO2» στον Πίνακα 5.
Πώς υπολογίζεται το τεκμήριο αυτοκινήτου το 2026;
Το τεκμήριο αυτοκινήτου υπολογίζεται με δύο κλίμακες, ανάλογα με την ημερομηνία πρώτης κυκλοφορίας: κυβικά για όσα κυκλοφόρησαν πριν από την 1.11.2010 και εκπομπές CO2 για τα νεότερα. Και στις δύο το ελάχιστο είναι 2.000 € τον χρόνο, χωρίς μείωση λόγω παλαιότητας. Αναλυτικά, στο άρθρο 31 ΚΦΕ.
Πίνακας τεκμηρίων αυτοκινήτων 2026
| Όχημα | Βάση υπολογισμού | Ετήσιο τεκμήριο |
|---|---|---|
| Πρώτη κυκλοφορία πριν από 1.11.2010 (και αυτοκινούμενα τροχόσπιτα) | Έως 1.200 κ.εκ. | 2.000 € |
| 1.201 έως 2.000 κ.εκ. | +300 € ανά 100 κ.εκ. | |
| 2.001 έως 3.000 κ.εκ. | +450 € ανά 100 κ.εκ. | |
| Πάνω από 3.000 κ.εκ. | +600 € ανά 100 κ.εκ. | |
| Πρώτη κυκλοφορία από 1.11.2010 | Έως 122 g CO2/km | 2.000 € |
| 123 έως 139 g | +30 € ανά γραμμάριο πάνω από τα 122 | |
| 140 έως 166 g | +45 € ανά γραμμάριο πάνω από τα 139 | |
| Πάνω από 166 g | +60 € ανά γραμμάριο πάνω από τα 166 | |
| Μηδενικών εκπομπών | Λιανική τιμή προ φόρων έως 50.000 € | 0 € |
| Πάνω από 50.000 € | 2.000 € |
Παράδειγμα υπολογισμού: αυτοκίνητο του 2019 με 148 g CO2/km βγάζει 2.000 + 17 × 30 + 9 × 45 = 2.915 €.
Ακινησία, αγορά ή πώληση μέσα στη χρονιά
Το τεκμήριο μετρά για τους μήνες κατοχής, και διάστημα πάνω από 15 ημέρες λογίζεται ολόκληρος μήνας. Το ίδιο ισχύει για την ακινησία: πινακίδες κατατεθειμένες μέσω myCAR την 1η Μαρτίου σημαίνουν 2 μήνες τεκμήριο.
Κατά τις συχνές ερωτήσεις της ΑΑΔΕ για το myCAR, όχημα σε ακινησία που βρεθεί να κυκλοφορεί ή σταθμευμένο σε δημόσιο χώρο με πινακίδες χάνει την ακινησία και πληρώνει τέλη με προσαύξηση και πρόστιμο 10.000 €. Εξαιρούνται τα αυτοκίνητα με πιστοποιητικό αυθεντικότητας και τα διασκευασμένα για αναπηρία κίνησης τουλάχιστον 67%.
Πόσο είναι το τεκμήριο κατοικίας και τα υπόλοιπα τεκμήρια;
Η κύρια κατοικία χρεώνεται ανά τετραγωνικό μέτρο κύριων χώρων: 28 € για τα πρώτα 80 τ.μ., 45 € για τα 81 έως 120, 77 € για τα 121 έως 200, 140 € για τα 201 έως 300 και 280 € πάνω από τα 300 τ.μ. Οι βοηθητικοί χώροι χρεώνονται 28 € ανά τ.μ. Ισχύει για ιδιόκτητη, μισθωμένη ή δωρεάν παραχωρημένη κατοικία.
Σε τιμή ζώνης από 2.800 έως 4.999 €/τ.μ. προστίθεται 30%, από 5.000 €/τ.μ. 58%, και για μονοκατοικία 20%. Η δευτερεύουσα κατοικία χρεώνεται με το μισό. Διαμέρισμα 95 τ.μ. σε ζώνη κάτω από 2.800 €/τ.μ. βγάζει 80 × 28 + 15 × 45 = 2.915 €, ενώ το 2024 έβγαζε 4.175 €.
Σκάφη, πισίνα, δίδακτρα, οικιακοί βοηθοί
Ανοιχτό μηχανοκίνητο σκάφος έως 5 μέτρα: 2.800 €, συν 1.400 € ανά επιπλέον μέτρο. Με χώρους ενδιαίτησης έως 7 μέτρα: 8.400 €. Ιστιοφόρα και παραδοσιακά ξύλινα μετρούν στο μισό.
Η εξωτερική πισίνα χρεώνεται 160 € ανά τ.μ. έως τα 60 τ.μ. και 320 € πάνω από αυτά, η εσωτερική το διπλάσιο. Για «πισίνα χωρίς άδεια και τεκμήρια»: το τεκμήριο μετρά τα τετραγωνικά, όχι την πολεοδομική νομιμότητα. Η έλλειψη άδειας δεν σας απαλλάσσει από το φορολογικό.
Τα δίδακτρα ιδιωτικών σχολείων μετρούν όσο γράφουν οι αποδείξεις. Οικιακοί βοηθοί: ο κατώτατος μισθός ανά άτομο, εκτός αν απασχολείτε μόνο έναν.
Το ελάχιστο τεκμήριο 3.000 και 5.000 €
Αν το άθροισμα βγαίνει κάτω από 3.000 € για άγαμο ή 5.000 € για κοινή δήλωση, ισχύει το ελάχιστο. Για συνταξιούχους άνω των 65 ετών όλες οι αντικειμενικές δαπάνες του άρθρου 31 μειώνονται κατά 30% (άρθρο 33 περ. ζ΄).
Πώς καλύπτετε τη διαφορά μεταξύ τεκμαρτού και δηλωθέντος εισοδήματος;
Η διαφορά καλύπτεται με ποσά που αποδεικνύετε με νόμιμα παραστατικά, όπως ορίζει το άρθρο 34 παρ. 2 ΚΦΕ: εισοδήματα που απαλλάσσονται ή φορολογήθηκαν αυτοτελώς, χρήματα από πώληση περιουσιακού στοιχείου, δάνεια με έγγραφο βέβαιης χρονολογίας, δωρεές ή γονικές παροχές χρημάτων και ανάλωση κεφαλαίου προηγούμενων ετών.
Στο Ε1, οι κωδικοί 781-782 παίρνουν τα ποσά που δεν είναι εισόδημα (τίμημα πώλησης, δάνεια, δωρεές και γονικές παροχές, κληρονομιές) και οι 787-788 την ανάλωση κεφαλαίου.
Ανάλωση κεφαλαίου: πώς υπολογίζεται
Ανάλωση κεφαλαίου σημαίνει ότι ξοδέψατε φέτος χρήματα που φορολογήθηκαν, ή απαλλάχθηκαν νόμιμα, σε προηγούμενα χρόνια. Για κάθε έτος παίρνετε τα δηλωθέντα εισοδήματα, προσθέτετε τα ποσά των κωδικών 781-782 και αφαιρείτε τα τεκμήρια διαβίωσης και απόκτησης της ίδιας χρονιάς. Στο γραφείο μας αφαιρούμε και τους φόρους που πληρώθηκαν, γιατί σε έλεγχο η ΑΑΔΕ θα ρωτήσει με τι χρήματα πληρώθηκαν.
Τα έτη πρέπει να είναι συνεχόμενα, μέχρι το αμέσως προηγούμενο, και αρνητική χρονιά μετράει μηδέν, εκτός αν τότε είχατε ήδη επικαλεστεί ανάλωση. Τον πίνακα δεν τον επισυνάπτετε, αλλά τον κρατάτε μαζί με τα εκκαθαριστικά.
Δωρεά ή γονική παροχή χρημάτων
Η δωρεά ή γονική παροχή χρημάτων καλύπτει τεκμήρια εφόσον δηλωθεί στο myProperty μέχρι το τέλος του έτους της δαπάνης. Αν δηλωθεί αργότερα, η εγκύκλιος Ε. 2009/2025 της ΑΑΔΕ τη δέχεται μόνο αν αποδείξετε ότι τα χρήματα ήρθαν πριν από τη δαπάνη, με τραπεζική μεταφορά, τραπεζική επιταγή ή πληρωμή από τον λογαριασμό του γονέα απευθείας στον πωλητή. Μετρητά χέρι με χέρι δεν αποδεικνύουν τίποτα.
Δάνειο μετρά μόνο με έγγραφο βέβαιης χρονολογίας και, για αγορά, μόνο αν προηγήθηκε της αγοράς (δείτε τα δικαιολογητικά της φορολογικής δήλωσης).
Παγίδα για ζευγάρια: με χωριστές δηλώσεις τα τεκμήρια βαρύνουν κάθε σύζυγο ατομικά (συχνές ερωτήσεις ΑΑΔΕ, 12.1.2026), οπότε αν ο ένας έχει το αυτοκίνητο και μικρό εισόδημα, η κοινή δήλωση συνήθως συμφέρει.
Βήμα βήμα: πώς ελέγχετε τα τεκμήριά σας πριν από τη δήλωση
- Σημειώστε τετραγωνικά και τιμή ζώνης της κύριας κατοικίας, από το Ε9 ή το μισθωτήριο.
- Για κάθε αυτοκίνητο, πάρτε από την άδεια κυκλοφορίας πρώτη κυκλοφορία, κυβικά και CO2, και μετρήστε τους μήνες κατοχής.
- Προσθέστε σκάφος, πισίνα, δίδακτρα, οικιακό προσωπικό, και ελέγξτε το ελάχιστο.
- Προσθέστε τις δαπάνες απόκτησης: αγορές, δόσεις δανείων, δωρεές χρημάτων που δώσατε πάνω από 300 €.
- Συγκρίνετε με το δηλωθέν εισόδημα και, αν υπάρχει διαφορά, βγάλτε το κεφάλαιο προηγούμενων ετών από τα εκκαθαριστικά.
- Αν το κεφάλαιο δεν φτάνει, κανονίστε γονική παροχή μέσω τράπεζας και δηλώστε τη στο myProperty πριν από τις 31 Δεκεμβρίου.
Το βήμα 6 είναι ο λόγος που το άρθρο δημοσιεύεται τον Νοέμβριο και όχι τον Μάρτιο.
Παράδειγμα: μισθωτή με ενοίκιο και αγορά μεταχειρισμένου αυτοκινήτου
Παράδειγμα (υποθετικό, με τα ποσά του 2026): η Μαρία, άγαμη μισθωτή, δηλώνει 11.000 €. Νοικιάζει 70 τ.μ. σε ζώνη κάτω από 2.800 €/τ.μ. και στις 10 Απριλίου 2026 αγόρασε μεταχειρισμένο αυτοκίνητο του 2014 (1.400 κ.εκ., 126 g CO2/km) με 8.500 € από τον λογαριασμό της.
- Κατοικία: 70 × 28 = 1.960 €.
- Αυτοκίνητο: 2.000 + 4 × 30 = 2.120 € τον χρόνο. Κατοχή από τον Απρίλιο (21 ημέρες, άρα ολόκληρος μήνας) έως τον Δεκέμβριο, 9 μήνες: 2.120 × 9/12 = 1.590 €.
- Σύνολο αντικειμενικών δαπανών: 3.550 €, πάνω από το ελάχιστο των 3.000 €.
- Δαπάνη απόκτησης: 8.500 €.
- Τεκμαρτό εισόδημα: 3.550 + 8.500 = 12.050 €. Διαφορά από το δηλωθέν: 1.050 €.
Αν τα εκκαθαριστικά 2023 έως 2025 δείχνουν αδιάθετο κεφάλαιο τουλάχιστον 1.050 €, η Μαρία το γράφει στον κωδικό 787. Αλλιώς, οι γονείς της μεταφέρουν τα χρήματα στον λογαριασμό της μέσα στο 2026, δηλώνουν τη γονική παροχή στο myProperty πριν από τις 31 Δεκεμβρίου και το ποσό πάει στον κωδικό 781.
Αν δεν κάνει τίποτα, τα 1.050 € φορολογούνται με την κλίμακα του 2026 (20% για το τμήμα από 10.000 έως 20.000 €): περίπου 210 € φόρος για εισόδημα που δεν υπήρξε. Σε ελεύθερο επαγγελματία η ίδια διαφορά φορολογείται ως επιχειρηματικό εισόδημα, χωρίς τη μείωση φόρου των μισθωτών (άρθρο 34 παρ. 1 ΚΦΕ).
Τα λάθη που βλέπουμε πιο συχνά
Το λάθος που διορθώνουμε πιο συχνά είναι το αυτοκίνητο «του παιδιού» στο όνομα του φοιτητή. Το παιδί δηλώνει 1.500 € από εργόσημα, το αυτοκίνητο βγάζει 2.000 € και πάνω, και η διαφορά φορολογείται στο όνομά του, ενώ στον γονέα θα καλυπτόταν άνετα.
Δεύτερο, οι δόσεις δανείου. Κάθε δόση στεγαστικού ή καταναλωτικού δανείου, μαζί με τους τόκους, είναι δαπάνη απόκτησης του άρθρου 32. Ζευγάρι με 7.200 € δόσεις τον χρόνο έχει τεκμαρτό εισόδημα 7.200 € πριν καν μετρήσει το σπίτι.
Η δωρεά που δηλώνεται τον Φεβρουάριο είναι το τρίτο: τα χρήματα μπήκαν τον Νοέμβριο, η δήλωση έγινε την επόμενη χρονιά, και η κάλυψη σώζεται μόνο με τραπεζικά αποδεικτικά, όχι πάντα.
Τέταρτο, η ανάλωση κεφαλαίου «με το μάτι»: κωδικός 787 χωρίς πίνακα από πίσω. Στον έλεγχο η ΑΑΔΕ ξαναϋπολογίζει χρονιά προς χρονιά.
Πότε χρειάζεστε λογιστή για τα τεκμήρια;
Μισθωτός ή συνταξιούχος με ένα σπίτι, ένα αυτοκίνητο και εισόδημα καθαρά πάνω από τα τεκμήρια υποβάλλει μόνος του, αφού ελέγξει τα προσυμπληρωμένα CO2 και κυβικά (δείτε τον οδηγό μας για τη φορολογική δήλωση 2026).
Χρειάζεστε λογιστή για ανάλωση κεφαλαίου πολλών ετών, για αγορά με χρήματα από περισσότερες πηγές, όταν ως ελεύθερος επαγγελματίας πιάνεστε και από το ελάχιστο τεκμαρτό εισόδημα, ή όταν σκέφτεστε χωριστές δηλώσεις. Στο γραφείο μας στον Άγιο Δημήτριο αυτή είναι η πιο συχνή δουλειά του Δεκεμβρίου.
Συχνές ερωτήσεις
Πώς υπολογίζεται το τεκμήριο αυτοκινήτου;
Για πρώτη κυκλοφορία από 1.11.2010, με το CO2: 2.000 € έως 122 g/km, συν 30 € ανά γραμμάριο έως 139 g, 45 € έως 166 g και 60 € πάνω από αυτό. Για παλαιότερα, 2.000 € έως 1.200 κ.εκ. συν 300, 450 ή 600 € ανά 100 κ.εκ. Μετρά αναλογικά με τους μήνες κατοχής.
Τι αλλάζει στα τεκμήρια το 2026;
Με τον Ν. 5246/2025 τα τεκμήρια κατοικίας μειώθηκαν κατά 30% έως 35%, τα αυτοκίνητα μετά το 2010 υπολογίζονται με το CO2 και τα παλαιότερα με τη μισή κλίμακα κυβικών, τα σκάφη μειώθηκαν 30% και καταργήθηκε το ελάχιστο τεκμήριο για εξαρτώμενα τέκνα με εισόδημα. Ισχύουν από το φορολογικό έτος 2025.
Μπορώ να καλύψω τεκμήρια με χρήματα από γονείς;
Ναι, με γονική παροχή χρημάτων μέσω τράπεζας, που δηλώνεται στο myProperty μέχρι το τέλος της χρονιάς της δαπάνης. Η γονική παροχή χρημάτων προς παιδί μέσω τράπεζας είναι αφορολόγητη έως 800.000 € ανά γονέα και ανά παιδί. Το ποσό γράφεται στους κωδικούς 781-782 του Ε1. Μετρητά χωρίς τραπεζικό ίχνος δεν γίνονται δεκτά.
Τι είναι η ανάλωση κεφαλαίου;
Είναι η κάλυψη τεκμηρίων με χρήματα που περίσσεψαν από προηγούμενα χρόνια. Για κάθε προηγούμενο έτος αφαιρείτε από τα δηλωθέντα εισοδήματα τα τεκμήρια διαβίωσης και απόκτησης της χρονιάς, και στην πράξη τους φόρους που πληρώθηκαν. Το υπόλοιπο, για συνεχόμενα έτη, δηλώνεται στους κωδικούς 787-788.
Μετράει τεκμήριο αυτοκίνητο σε ακινησία;
Όχι για τους μήνες της ακινησίας, που δηλώνεται ψηφιακά στο myCAR. Διάστημα μεγαλύτερο από 15 ημέρες μετρά ως ολόκληρος μήνας. Αν το όχημα βρεθεί να κυκλοφορεί ή σταθμευμένο σε δημόσιο χώρο με πινακίδες, η ακινησία αίρεται, με πρόστιμο 10.000 € και τέλη κυκλοφορίας.
Ποιο είναι το ελάχιστο τεκμήριο διαβίωσης;
3.000 € για άγαμο και 5.000 € για συζύγους με κοινή δήλωση. Εφαρμόζεται όταν τα υπόλοιπα τεκμήρια αθροίζουν λιγότερα, και μόνο εφόσον δηλώνεται πραγματικό ή τεκμαρτό εισόδημα. Από το φορολογικό έτος 2025 δεν εφαρμόζεται στα εξαρτώμενα τέκνα με δικό τους εισόδημα.
Πηγές
- ΑΑΔΕ, εγκύκλιος Ο. 3068/18.11.2025 — https://www.aade.gr/egkyklioi-kai-apofaseis/o-3068-18-11-2025 (κοινοποίηση του Ν. 5246/2025, ΦΕΚ Α΄ 198/11.11.2025, άρθρο 7 για τη μείωση των αντικειμενικών δαπανών)
- Ν. 4172/2013, άρθρο 31 όπως ισχύει (Taxheaven, κωδικοποίηση) — https://www.taxheaven.gr/law/4172/2013/arthro/31 (ποσά κατοικίας, κλίμακες αυτοκινήτων κυβικών και CO2, σκάφη, πισίνες, ελάχιστο τεκμήριο, αναλογικός υπολογισμός μηνών)
- Ν. 4172/2013, άρθρο 34 όπως ισχύει (Taxheaven, κωδικοποίηση) — https://www.taxheaven.gr/law/4172/2013/arthro/34 (τρόποι κάλυψης της διαφοράς, ανάλωση κεφαλαίου, δάνεια βέβαιης χρονολογίας, δωρεές έως το τέλος του έτους, φορολόγηση της διαφοράς)
- ΑΑΔΕ, εγκύκλιος Ε. 2009/14.2.2025 — https://www.taxheaven.gr/circulars/49624/e-2009-2025 (κάλυψη τεκμηρίων με δωρεά ή γονική παροχή που δηλώθηκε εκπρόθεσμα, αποδεκτά τραπεζικά αποδεικτικά)
- ΑΑΔΕ, δελτίο Τύπου 16.3.2026 για την έναρξη των δηλώσεων — https://www.aade.gr/sites/default/files/2026-03/dt_16.3.2026._0.pdf (επιβεβαίωση ότι τα μειωμένα τεκμήρια και ο υπολογισμός αυτοκινήτων με CO2 εφαρμόζονται από το φορολογικό έτος 2025)
- ΑΑΔΕ, συχνές ερωτήσεις myCAR (5.2.2026) — https://www.aade.gr/sites/default/files/2026-02/FAQs_el_myCAR_1.pdf (ψηφιακή ακινησία, άρση ακινησίας με αναλογικά τέλη από 1η Απριλίου, πρόστιμο 10.000 € για κυκλοφορία σε ακινησία)


