Η ηλεκτρονική τιμολόγηση δεν είναι πια ένα “ωραίο να υπάρχει” για τις επιχειρήσεις. Για αρκετές περιπτώσεις έχει ήδη γίνει κομμάτι της υποχρεωτικής καθημερινότητας, ενώ για τις υπόλοιπες είναι θέμα χρόνου, σωστής προετοιμασίας και επιλογής της κατάλληλης λύσης. Το σημαντικό δεν είναι μόνο να εκδίδεται ένα τιμολόγιο σε ηλεκτρονική μορφή. Το σημαντικό είναι να εκδίδεται σωστά, να διαβιβάζεται στο myDATA, να συμφωνεί με τα βιβλία, τον ΦΠΑ και την εμπορική εικόνα της επιχείρησης.
Ενημέρωση προθεσμιών: . Έλεγχος βάσει των αποφάσεων της ΑΑΔΕ και της διευκρίνισης της 22/09/2026.
Σύμφωνα με το Δελτίο Τύπου της ΑΑΔΕ και του Υπουργείου Εθνικής Οικονομίας και Οικονομικών στις 17 Φεβρουαρίου 2026, για τις μεγάλες επιχειρήσεις της πρώτης περιόδου, δηλαδή εκείνες με ακαθάριστα έσοδα άνω του 1.000.000 ευρώ για το φορολογικό έτος 2023, η έναρξη υποχρεωτικής εφαρμογής μετατέθηκε για τις 2 Μαρτίου 2026. Προβλέφθηκε επίσης δυνατότητα σταδιακής συμμόρφωσης υπό προϋποθέσεις από 2 Μαρτίου 2026 έως 3 Μαΐου 2026.
Με απλά λόγια: για αυτή την κατηγορία επιχειρήσεων, το μεταβατικό διάστημα έχει ήδη ολοκληρωθεί. Αυτό δεν σημαίνει ότι κάθε μικρή επιχείρηση έχει ακριβώς την ίδια ημερομηνία και τις ίδιες απαιτήσεις. Σημαίνει όμως ότι η ηλεκτρονική τιμολόγηση έχει μπει επίσημα στην κανονική λειτουργία της αγοράς και δεν πρέπει να αντιμετωπίζεται σαν κάτι μακρινό.
Για μια επιχείρηση, η σωστή ερώτηση δεν είναι “να το δω κάποια στιγμή;”. Η σωστή ερώτηση είναι “αν αύριο χρειαστεί να εκδίδω ηλεκτρονικά τιμολόγια, είμαι έτοιμος;”.
Τι είναι ηλεκτρονική τιμολόγηση στην πράξη
Η ηλεκτρονική τιμολόγηση είναι η οργανωμένη ηλεκτρονική έκδοση και διαβίβαση παραστατικών. Δεν ταυτίζεται απλώς με το να στέλνεις ένα PDF με email. Το PDF μπορεί να είναι μέρος της διαδικασίας, αλλά δεν είναι από μόνο του η ουσία.
Η ουσία είναι ότι το παραστατικό εκδίδεται μέσα από κατάλληλη ηλεκτρονική διαδικασία και συνδέεται με το myDATA. Αυτό σημαίνει ότι η επιχείρηση πρέπει να ξέρει ποιο κανάλι χρησιμοποιεί, πότε εκδίδει, πώς διαβιβάζει, ποιος ελέγχει το αποτέλεσμα και τι γίνεται αν υπάρχει λάθος.
Η ΑΑΔΕ αναφέρει ως διαθέσιμες λύσεις, για τις υπόχρεες επιχειρήσεις της πρώτης περιόδου, είτε υπηρεσίες Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων είτε δωρεάν εφαρμογές της ΑΑΔΕ, όπως το timologio και το myDATAapp για κινητές συσκευές. Αυτό είναι πρακτικά σημαντικό, γιατί δείχνει ότι η επιχείρηση δεν έχει μόνο μία διαδρομή. Έχει επιλογές, αλλά κάθε επιλογή έχει διαφορετικές απαιτήσεις.
Άλλη εικόνα έχει μια εταιρεία με ERP, πολλούς χρήστες, αποθήκη, πιστώσεις, παραγγελίες και σύνθετες ροές. Άλλη εικόνα έχει ένας ελεύθερος επαγγελματίας που εκδίδει λίγα τιμολόγια τον μήνα. Άλλη εικόνα έχει μια επιχείρηση που συνεργάζεται με δημόσιο φορέα και χρειάζεται ηλεκτρονική τιμολόγηση για δημόσιες συμβάσεις.
Για αυτό χρειάζεται πρώτα χαρτογράφηση και μετά επιλογή εργαλείου.
Πότε γίνεται υποχρεωτική
Το πιο καθαρό επίσημο σημείο για το 2026 αφορά τις μεγάλες επιχειρήσεις της πρώτης περιόδου. Η ΑΑΔΕ αναφέρει ότι η ρύθμιση αφορά επιχειρήσεις με ακαθάριστα έσοδα άνω του 1.000.000 ευρώ για το φορολογικό έτος 2023. Για αυτές, το νέο χρονοδιάγραμμα ήταν:
- 2 Μαρτίου 2026: έναρξη υποχρεωτικής εφαρμογής,
- 2 Μαρτίου 2026 έως 3 Μαΐου 2026: δυνατότητα σταδιακής συμμόρφωσης υπό προϋποθέσεις,
- μετά το τέλος του μεταβατικού διαστήματος: η υποχρέωση πρέπει να αντιμετωπίζεται ως ενεργή για τις υπόχρεες επιχειρήσεις.
Σημαντικό επίσης είναι ότι οι υπόχρεες επιχειρήσεις έπρεπε να υποβάλουν Δήλωση Έναρξης Ηλεκτρονικής Έκδοσης Στοιχείων ή Δήλωση Χρήσης της εφαρμογής timologio με ημερομηνία έναρξης ισχύος την 2η Μαρτίου 2026.
Αυτό είναι ένα σημείο που συχνά μπερδεύεται. Δεν αρκεί να “μπορεί” το πρόγραμμα να εκδώσει ηλεκτρονικό τιμολόγιο. Χρειάζεται και η αντίστοιχη διαδικαστική δήλωση, όπου απαιτείται, καθώς και σωστή έναρξη χρήσης μέσα στο προβλεπόμενο πλαίσιο.
Για τις λοιπές υπόχρεες επιχειρήσεις της δεύτερης περιόδου, η υποχρεωτική ηλεκτρονική τιμολόγηση αρχίζει την 1η Οκτωβρίου 2026 για τις συναλλαγές που καλύπτει η Α.1128/2025. Από 1/10 έως 31/12/2026 επιτρέπεται σταδιακή συμμόρφωση με παράλληλη χρήση των προηγούμενων τρόπων έκδοσης και διαβίβασης, εφόσον υπάρχει η απαιτούμενη εμπρόθεσμη δήλωση και ημερομηνία έναρξης χρήσης το αργότερο 1/10/2026. Δεν πρόκειται για αυτόματη αναβολή της υποχρέωσης μέχρι τον Ιανουάριο.
Σύμφωνα με τη διευκρίνιση της ΑΑΔΕ στις 22/9/2026, οι επιχειρήσεις με ακαθάριστα έσοδα έως 1.000.000 ευρώ το 2023 που επιλέγουν timologio/myDATAapp και θέλουν αυτή τη μεταβατική δυνατότητα μπορούν να υποβάλουν τη δήλωση έως 12/10/2026. Αν εκδίδουν αποκλειστικά μέσω timologio/myDATAapp από 1/10/2026, δεν απαιτείται η συγκεκριμένη δήλωση. Οι υποχρεώσεις δήλωσης για χρήση Παρόχου εξακολουθούν να ισχύουν βάσει της Α.1112/2025. Οι κανόνες αυτοί δεν αλλάζουν τον τρόπο έκδοσης παραστατικών λιανικής.
Ποιες επιχειρήσεις επηρεάζονται περισσότερο
Η πρώτη περίοδος αφορά τις επιχειρήσεις με ακαθάριστα έσοδα άνω του 1.000.000 ευρώ το 2023. Οι λοιπές υπόχρεες επιχειρήσεις ακολουθούν από 1/10/2026.
Όμως το θέμα δεν σταματά εκεί. Η ηλεκτρονική τιμολόγηση επηρεάζει ευρύτερα:
- επιχειρήσεις με μεγάλο όγκο τιμολογίων,
- επιχειρήσεις με B2B συναλλαγές,
- εταιρείες που χρησιμοποιούν ERP ή εμπορικό πρόγραμμα,
- επιχειρήσεις με αποθήκη και διακίνηση προϊόντων,
- εταιρείες που συναλλάσσονται με δημόσιους φορείς,
- επιχειρήσεις που θέλουν καλύτερη συμφωνία με myDATA,
- επαγγελματίες που εκδίδουν συχνά παραστατικά και θέλουν λιγότερη χειροκίνητη δουλειά.
Για κάθε επιχείρηση ελέγχουμε τις συναλλαγές που καλύπτονται, το κανάλι έκδοσης και τις προϋποθέσεις της μεταβατικής περιόδου.
Αν η επιχείρηση έχει πολλά παραστατικά, συχνές ακυρώσεις, πιστωτικά, επιστροφές, παρακρατήσεις ή διαφορετικούς τρόπους πληρωμής, η ηλεκτρονική τιμολόγηση πρέπει να σχεδιαστεί προσεκτικά. Δεν είναι μόνο θέμα έκδοσης. Είναι θέμα συμφωνίας.
Πάροχος ή timologio ΑΑΔΕ;
Αυτό είναι το ερώτημα που καίει πολλές επιχειρήσεις: “Να πάω σε πάροχο ή να χρησιμοποιήσω το timologio της ΑΑΔΕ;”.
Δεν υπάρχει μία απάντηση για όλους.
Το timologio είναι η δωρεάν εφαρμογή της ΑΑΔΕ για ψηφιακή έκδοση παραστατικών και ταυτόχρονη διαβίβαση στο myDATA. Η ίδια η ΑΑΔΕ αναφέρει ότι απευθύνεται σε επιχειρήσεις που είτε δεν διαθέτουν κάποιο μηχανογραφικό σύστημα είτε το σύστημα που χρησιμοποιούν δεν καλύπτει πλέον τις καθημερινές τους ανάγκες. Μέσα από το timologio μπορεί μια επιχείρηση να διαμορφώσει προφίλ, πελατολόγιο, προϊόντα, υπηρεσίες και να εκδίδει παραστατικά διαβιβάζοντας ταυτόχρονα τις πληροφορίες στο myDATA.
Αυτό ακούγεται ιδανικό για μικρές επιχειρήσεις, αλλά χρειάζεται προσοχή. Αν μια επιχείρηση έχει λίγα παραστατικά, απλή λειτουργία και δεν χρειάζεται σύνθετες εμπορικές ροές, το timologio μπορεί να είναι μια λογική επιλογή. Αν όμως έχει αποθήκη, πολλά είδη, πολλούς χρήστες, branches, ERP, μεταφορές, παραγγελίες, εισπράξεις, εμπορική πολιτική και ανάγκη αυτοματισμών, ίσως χρειάζεται πιο οργανωμένη λύση.
Ο πάροχος ηλεκτρονικής τιμολόγησης μπορεί να είναι πιο κατάλληλος όταν υπάρχει:
- μεγάλος όγκος παραστατικών,
- ανάγκη αυτοματισμού,
- σύνδεση με ERP,
- απαιτήσεις B2B ή B2G,
- ανάγκη πιο σταθερής τεχνικής υποστήριξης,
- πολλοί χρήστες ή σημεία έκδοσης,
- σύνθετες ροές τιμολόγησης.
Η επιλογή δεν πρέπει να γίνει μόνο με βάση το κόστος. Πρέπει να γίνει με βάση τη λειτουργία της επιχείρησης. Το φθηνότερο εργαλείο μπορεί να γίνει ακριβό αν δημιουργεί λάθη, καθυστερήσεις ή ασυμφωνίες.
Τι πρέπει να κάνει μια επιχείρηση πριν αλλάξει τρόπο τιμολόγησης
Η ηλεκτρονική τιμολόγηση δεν ξεκινά από το κουμπί “έκδοση”. Ξεκινά από τον έλεγχο της σημερινής διαδικασίας.
Πρώτο βήμα: ελέγξτε ποια παραστατικά εκδίδετε. Τιμολόγια πώλησης, τιμολόγια παροχής υπηρεσιών, πιστωτικά, αποδείξεις, δελτία αποστολής, παραστατικά διακίνησης, αυτοτιμολόγηση, τιμολόγια προς Δημόσιο. Αν δεν ξέρετε ακριβώς τι εκδίδετε, δεν μπορείτε να επιλέξετε σωστή λύση.
Δεύτερο βήμα: δείτε πόσα παραστατικά εκδίδετε. Άλλη λύση χρειάζεται μια επιχείρηση με 20 παραστατικά τον μήνα και άλλη με 2.000.
Τρίτο βήμα: ελέγξτε ποιος τα εκδίδει. Ο επιχειρηματίας; Το λογιστήριο; Οι πωλητές; Το e-shop; Το ERP; Το κατάστημα; Όσο περισσότεροι εμπλέκονται, τόσο πιο ξεκάθαρη πρέπει να είναι η διαδικασία.
Τέταρτο βήμα: δείτε τη σύνδεση με myDATA. Η επιχείρηση πρέπει να γνωρίζει όχι μόνο ότι διαβιβάζει, αλλά και αν διαβιβάζει σωστά. Χαρακτηρισμοί, αποκλίσεις, ακυρώσεις και πιστωτικά είναι σημεία που δημιουργούν λάθη.
Πέμπτο βήμα: ελέγξτε τον ΦΠΑ. Η ηλεκτρονική τιμολόγηση πρέπει να συμφωνεί με τις περιοδικές δηλώσεις ΦΠΑ. Αν η έκδοση γίνεται με λάθος συντελεστή, λάθος χαρακτηρισμό ή λάθος χρόνο, το πρόβλημα δεν μένει στο τιμολόγιο. Περνάει στη φορολογική εικόνα.
Τα λάθη που βλέπουμε συχνά
Το πρώτο λάθος είναι η αντιμετώπιση του θέματος ως καθαρά τεχνικό. “Το πρόγραμμα το υποστηρίζει, άρα είμαστε εντάξει”. Όχι απαραίτητα. Το πρόγραμμα είναι εργαλείο. Η επιχείρηση χρειάζεται διαδικασία.
Το δεύτερο λάθος είναι η καθυστερημένη επιλογή λύσης. Όταν η επιχείρηση περιμένει την τελευταία στιγμή, συνήθως διαλέγει βιαστικά. Και οι βιαστικές επιλογές δημιουργούν προβλήματα στην καθημερινότητα.
Το τρίτο λάθος είναι η μη ενημέρωση του λογιστή. Ο λογιστής πρέπει να ξέρει ποια λύση χρησιμοποιείται, ποια παραστατικά εκδίδονται, πώς διαβιβάζονται και πώς θα γίνεται η συμφωνία.
Το τέταρτο λάθος είναι η απουσία δοκιμών. Πριν περάσει μια επιχείρηση σε πλήρη ηλεκτρονική ροή, πρέπει να δοκιμάσει πραγματικά σενάρια: κανονικό τιμολόγιο, πιστωτικό, ακύρωση, συναλλαγή με ΦΠΑ, συναλλαγή χωρίς ΦΠΑ, πελάτη εξωτερικού, δημόσια σύμβαση, αν υπάρχει.
Το πέμπτο λάθος είναι να μην εκπαιδευτεί η ομάδα. Αν ο άνθρωπος που εκδίδει το τιμολόγιο δεν ξέρει τι σημαίνει λάθος πελάτης, λάθος είδος, λάθος ΦΠΑ ή λάθος τρόπος πληρωμής, η επιχείρηση θα μαζεύει διορθώσεις.
Τι γίνεται αν δεν συμμορφωθεί μια υπόχρεη επιχείρηση
Εδώ χρειάζεται μεγάλη προσοχή. Σύμφωνα με το PDF του Δελτίου Τύπου της 17ης Φεβρουαρίου 2026, η μη συμμόρφωση με την υποχρέωση έκδοσης ηλεκτρονικού τιμολογίου θεωρείται ως μη έκδοση του τιμολογίου αυτού. Άρα δεν είναι απλώς ένα “τεχνικό λάθος”.
Στο ίδιο επίσημο κείμενο αναφέρεται ότι για μη έκδοση ηλεκτρονικού τιμολογίου σε πράξεις που επιβαρύνονται με ΦΠΑ επιβάλλεται πρόστιμο 50% επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο ή επί της διαφοράς. Για πράξεις που δεν επιβαρύνονται με ΦΠΑ αναφέρονται πρόστιμα 500 ευρώ ανά φορολογικό έλεγχο για υπόχρεο απλογραφικού συστήματος και 1.000 ευρώ ανά φορολογικό έλεγχο για υπόχρεο διπλογραφικού συστήματος.
Αυτά τα σημεία είναι αρκετά σοβαρά για να μην αφήσει μια επιχείρηση την προετοιμασία στην τύχη. Η σωστή ηλεκτρονική τιμολόγηση δεν είναι μόνο θέμα συμμόρφωσης. Είναι θέμα αποφυγής πραγματικού κόστους.
Η σχέση με myDATA και ΦΠΑ
Η ηλεκτρονική τιμολόγηση κουμπώνει πάνω στο myDATA. Αυτό σημαίνει ότι κάθε λάθος στην έκδοση μπορεί να επηρεάσει τη διαβίβαση, τους χαρακτηρισμούς και τελικά τη συμφωνία με τα βιβλία.
Για παράδειγμα, αν ένα τιμολόγιο εκδοθεί με λάθος πελάτη, λάθος καθαρή αξία ή λάθος συντελεστή ΦΠΑ, δεν αρκεί να πείτε “θα το δούμε αργότερα”. Μπορεί να χρειαστεί πιστωτικό, ακύρωση, νέα έκδοση ή διόρθωση στη λογιστική παρακολούθηση.
Η ηλεκτρονική τιμολόγηση πρέπει να συνδέεται με:
- σωστή παραμετροποίηση ειδών και υπηρεσιών,
- σωστούς συντελεστές ΦΠΑ,
- σωστούς πελάτες και στοιχεία τιμολόγησης,
- σωστούς τρόπους πληρωμής,
- σωστή διαβίβαση στο myDATA,
- συμφωνία με τις περιοδικές δηλώσεις ΦΠΑ,
- έλεγχο αποκλίσεων.
Όσο πιο οργανωμένη είναι η επιχείρηση πριν την αλλαγή, τόσο λιγότερες διορθώσεις θα έχει μετά.
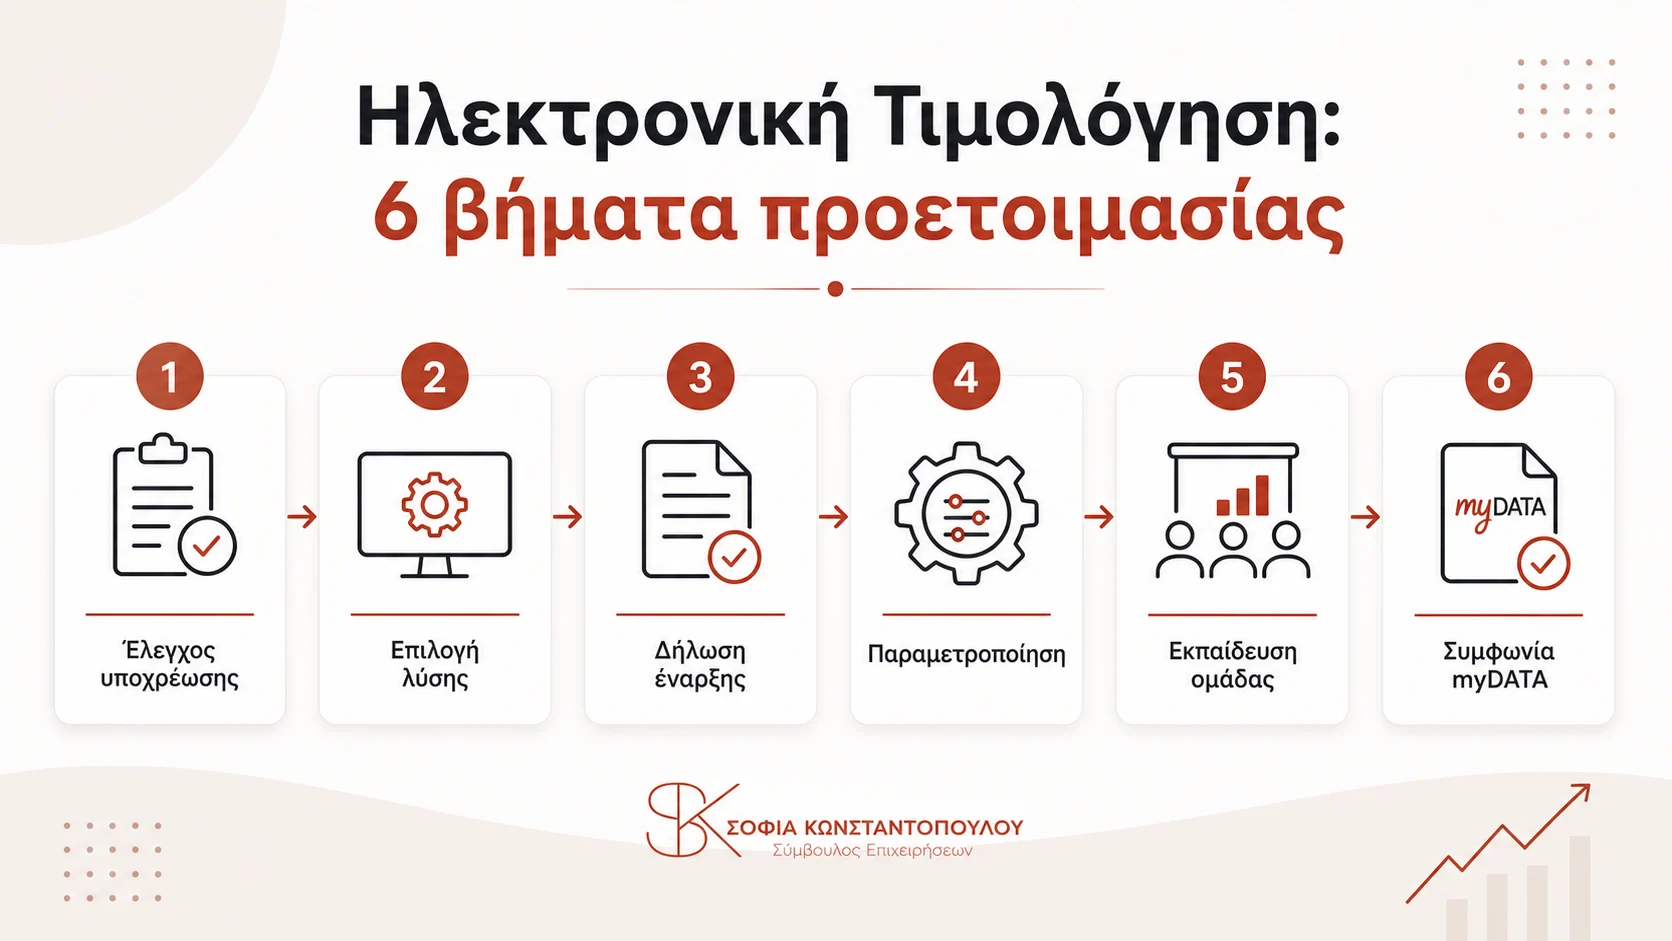
Checklist προετοιμασίας
Πριν αποφασίσετε ότι είστε έτοιμοι για ηλεκτρονική τιμολόγηση, απαντήστε καθαρά στα παρακάτω:
- Ανήκει η επιχείρηση σε κατηγορία που έχει ήδη υποχρέωση;
- Έχει γίνει έλεγχος ακαθάριστων εσόδων και δραστηριότητας;
- Έχετε επιλέξει Πάροχο ή timologio/myDATAapp και ελέγξει τη σύνδεση του εμπορικού σας προγράμματος, όπου χρειάζεται;
- Έχει γίνει η απαιτούμενη δήλωση έναρξης χρήσης όπου χρειάζεται;
- Έχουν περαστεί σωστά πελάτες, προϊόντα και υπηρεσίες;
- Έχουν ελεγχθεί οι συντελεστές ΦΠΑ;
- Έχει γίνει δοκιμή με πραγματικά σενάρια;
- Ξέρει η ομάδα ποιος εκδίδει, ποιος ελέγχει και ποιος διορθώνει;
- Έχει ενημερωθεί ο λογιστής για τη λύση που θα χρησιμοποιηθεί;
- Υπάρχει διαδικασία για ακυρώσεις, πιστωτικά και λάθη;
Αν η απάντηση σε κάποιο σημείο είναι “δεν ξέρω”, τότε αυτό είναι το πρώτο σημείο που πρέπει να οργανωθεί.
Πώς βοηθά η SK Advisors
Στην SK Advisors βλέπουμε την ηλεκτρονική τιμολόγηση όχι σαν ένα ακόμη checkbox, αλλά σαν αλλαγή στη λειτουργία της επιχείρησης. Μπορούμε να βοηθήσουμε μια επιχείρηση να καταλάβει αν επηρεάζεται, τι λύση χρειάζεται και πώς θα οργανώσει τη μετάβαση χωρίς χάος.
Συγκεκριμένα, μπορούμε να ελέγξουμε:
- αν υπάρχει υποχρέωση ή άμεση ανάγκη προετοιμασίας,
- ποια παραστατικά εκδίδει η επιχείρηση,
- αν ταιριάζει Πάροχος ή timologio/myDATAapp και ποια σύνδεση χρειάζεται το εμπορικό σας πρόγραμμα,
- αν η παραμετροποίηση καλύπτει ΦΠΑ, είδη, πελάτες και υπηρεσίες,
- πώς συνδέεται η διαδικασία με myDATA,
- πώς θα παρακολουθούνται αποκλίσεις και λάθη,
- τι πρέπει να γνωρίζει η ομάδα που εκδίδει παραστατικά.
Η υποστήριξη μπορεί να συνδυαστεί με ευρύτερη οργάνωση παραστατικών, myDATA, ΦΠΑ και λογιστικής παρακολούθησης. Έτσι η επιχείρηση δεν κάνει μια βιαστική τεχνική αλλαγή, αλλά χτίζει πιο καθαρή καθημερινή λειτουργία.
Αν δραστηριοποιείστε στον Άγιο Δημήτριο, στα Νότια Προάστια ή συνεργάζεστε ψηφιακά, μπορούμε να κάνουμε έναν πρακτικό έλεγχο της σημερινής σας ροής και να προτείνουμε τα επόμενα βήματα.
Συμπέρασμα
Η ηλεκτρονική τιμολόγηση είναι ένα από τα σημεία όπου η φορολογική συμμόρφωση συναντά την καθημερινή οργάνωση της επιχείρησης. Δεν αρκεί να υπάρχει ένα πρόγραμμα. Χρειάζεται σωστή επιλογή λύσης, καθαρή παραμετροποίηση, εκπαίδευση, συμφωνία με myDATA και σύνδεση με τον ΦΠΑ.
Για τις μεγάλες επιχειρήσεις της πρώτης περιόδου, η υποχρεωτική εφαρμογή έχει ήδη ξεκινήσει από 2 Μαρτίου 2026 και το διάστημα σταδιακής συμμόρφωσης υπό προϋποθέσεις ολοκληρώθηκε στις 3 Μαΐου 2026. Για τις λοιπές υπόχρεες επιχειρήσεις, η δεύτερη περίοδος ξεκινά την 1/10/2026, με μεταβατική δυνατότητα έως 31/12/2026 υπό προϋποθέσεις.
Η ηλεκτρονική τιμολόγηση μπορεί να γίνει βάρος αν τη δείτε τελευταία στιγμή. Μπορεί όμως να γίνει ευκαιρία για πιο καθαρά παραστατικά, λιγότερες διορθώσεις και καλύτερη εικόνα της επιχείρησης.
Πηγές και επίσημες πληροφορίες
- ΑΑΔΕ – Α.1128/2025: πεδίο εφαρμογής και χρονοδιάγραμμα δεύτερης περιόδου
- ΑΑΔΕ – Α.1044/2026: τροποποίηση χρονοδιαγράμματος πρώτης περιόδου
- ΑΑΔΕ – Διευκρινίσεις 22/09/2026 για τη δήλωση timologio/myDATAapp
- ΑΑΔΕ – Συχνές ερωτήσεις για την υποχρεωτική ηλεκτρονική τιμολόγηση
- ΑΑΔΕ – Ηλεκτρονική τιμολόγηση και ψηφιακά παραστατικά διακίνησης
- ΑΑΔΕ – myDATA
- ΑΑΔΕ – timologio
- ΑΑΔΕ – Δελτίο Τύπου 17/02/2026
- PDF Δελτίου Τύπου 17/02/2026
- ΑΑΔΕ – νέα έκδοση timologio
Συχνές ερωτήσεις για την ηλεκτρονική τιμολόγηση
Τι είναι η ηλεκτρονική τιμολόγηση;
Είναι η ηλεκτρονική έκδοση και διαβίβαση παραστατικών με τρόπο που συνδέεται με το myDATA. Δεν είναι απλώς η αποστολή ενός PDF με email.
Πότε έγινε υποχρεωτική το 2026;
Η πρώτη περίοδος ξεκίνησε στις 2/3/2026, με δυνατότητα σταδιακής συμμόρφωσης υπό προϋποθέσεις έως 3/5/2026. Για τις λοιπές υπόχρεες επιχειρήσεις, η δεύτερη περίοδος ξεκινά την 1/10/2026, με μεταβατική δυνατότητα έως 31/12/2026 υπό προϋποθέσεις.
Πρέπει όλες οι μικρές επιχειρήσεις να μπουν άμεσα στην ίδια υποχρέωση;
Οι λοιπές υπόχρεες επιχειρήσεις εντάσσονται από 1/10/2026 για τις καλυπτόμενες συναλλαγές. Η μετάβαση έως 31/12/2026 προϋποθέτει την απαιτούμενη δήλωση και έναρξη χρήσης έως 1/10/2026.
Πάροχος ή timologio ΑΑΔΕ;
Η υποχρέωση καλύπτεται μέσω Παρόχου ή timologio/myDATAapp. Ένα εμπορικό πρόγραμμα ή ERP μόνο του δεν αρκεί· χρειάζεται η κατάλληλη σύνδεση με Πάροχο όταν επιλέγεται αυτή η λύση.
Χρειάζεται δήλωση έναρξης ηλεκτρονικής έκδοσης;
Για timologio/myDATAapp, η δήλωση έως 12/10/2026 αφορά όσους δικαιούνται και επιλέγουν τη μεταβατική παράλληλη χρήση. Αποκλειστική έκδοση από αυτές τις εφαρμογές από 1/10/2026 δεν απαιτεί τη δήλωση. Για Παρόχους ισχύουν οι ξεχωριστές υποχρεώσεις της Α.1112/2025.
Τι γίνεται αν μια υπόχρεη επιχείρηση δεν συμμορφωθεί;
Σύμφωνα με το επίσημο Δελτίο Τύπου, η μη συμμόρφωση με την υποχρέωση έκδοσης ηλεκτρονικού τιμολογίου θεωρείται ως μη έκδοση του τιμολογίου και μπορεί να επιφέρει πρόστιμα.
Επηρεάζεται ο ΦΠΑ;
Ναι, γιατί η σωστή ηλεκτρονική τιμολόγηση πρέπει να συμφωνεί με τη διαβίβαση, τους χαρακτηρισμούς, τις αξίες και τις περιοδικές δηλώσεις ΦΠΑ.
Μπορεί η SK Advisors να βοηθήσει στην επιλογή λύσης;
Ναι. Μπορούμε να ελέγξουμε τη ροή παραστατικών, το πρόγραμμα που χρησιμοποιείτε, τη σύνδεση με myDATA και τα σημεία που χρειάζονται οργάνωση πριν τη μετάβαση.
Θέλετε έλεγχο για την ηλεκτρονική τιμολόγηση;
Δεν είστε σίγουροι αν η επιχείρησή σας πρέπει να περάσει σε ηλεκτρονική τιμολόγηση ή ποια λύση ταιριάζει καλύτερα; Κλείστε ένα ραντεβού με την SK Advisors για έλεγχο της υποχρέωσης, της ροής παραστατικών και της σύνδεσης με myDATA.
Σημαντική σημείωση
Το άρθρο είναι ενημερωτικό και βασίζεται στις διαθέσιμες επίσημες πληροφορίες κατά την ημερομηνία τελευταίας ενημέρωσης. Δεν αντικαθιστά εξατομικευμένη λογιστική, φοροτεχνική ή νομική συμβουλή. Για αποφάσεις που αφορούν την επιχείρησή σας, χρειάζεται έλεγχος των πραγματικών δεδομένων, της δραστηριότητας και των ειδικών υποχρεώσεών σας.
Σειρά οδηγών myDATA
Δείτε και τους σχετικούς οδηγούς
Αν οργανώνετε την τιμολόγηση και τα ηλεκτρονικά βιβλία της επιχείρησης, οι παρακάτω οδηγοί βοηθούν να δείτε το θέμα συνολικά.